
PR 本記事にはプロモーションが含まれます。
年会費は無料ですが、電子マネーチャージには対象銘柄と月間30,000円の上限があります。ポイントの交換先にも条件があり、この2つによって向き不向きが分かれるカードです。
通常のショッピングに使い、ポイントをリクルートのサービスで利用できる人に向いています。
交通系ICへの入金が家計の中心にある人や、Ponta・dポイント、Amazon.co.jp、Ponta経由のJALマイル以外へポイントを集約したい人は、使い先が限られます。判断に必要なのは、対象外取引、チャージの上限、交換先です。
国際ブランドはVisa、Mastercard、JCBの3種類です。チャージできる電子マネーと還元率は、ブランドごとに異なります。
比較する項目は4つです。通常決済の年間ポイント利用価値と楽天カードとの年間差額、モバイルSuicaチャージのブランド別年間ポイント利用価値、同じ月間利用額を分けて決済した場合の年間ポイント利用価値、リクルートポイントの交換・利用先別受取量です。
ポイントは月間の利用額をまとめて計算し、端数は切り捨てられます。月間合計額の1.2%で生じる小数点以下は月1回だけ切り捨てられ、減少は月1ポイント未満です。
結論:このカードが合わない人と合う人の線引き
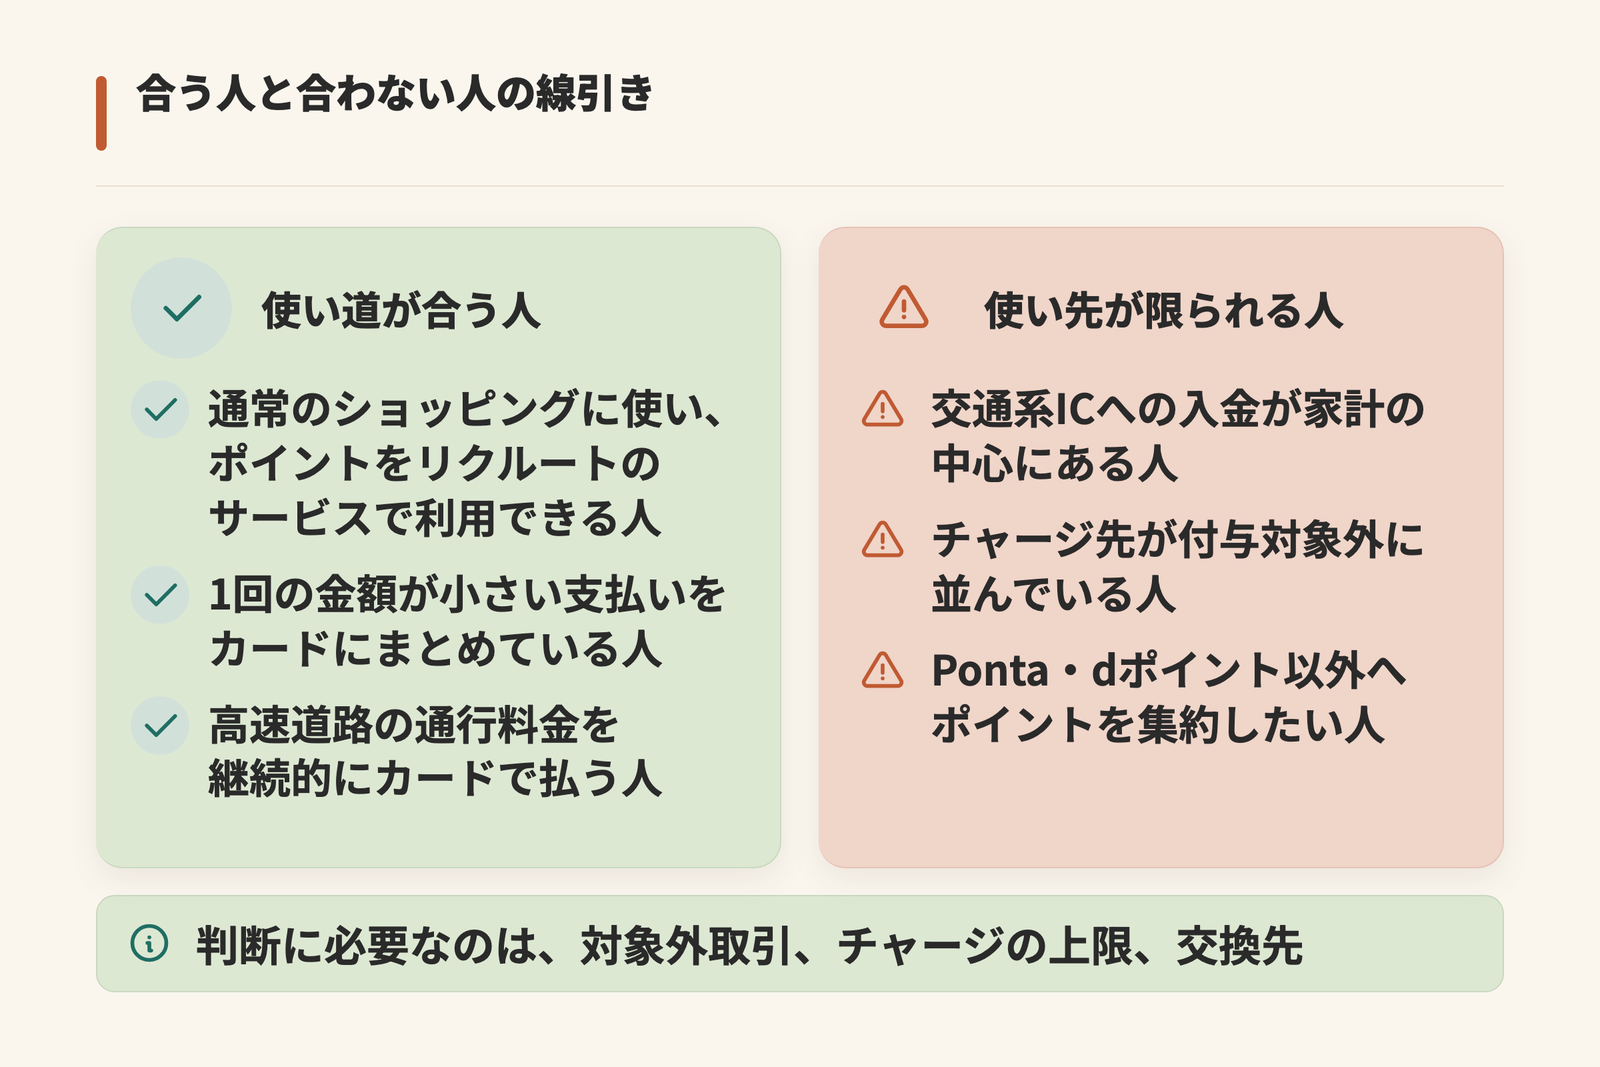
リクルートカードの年会費は初年度・2年目以降ともに無料で、通常のショッピング還元率は1.2%です。向き不向きは、ポイントが付かない取引と、たまったポイントの使い先で判断できます。
電子マネーへのチャージは月間30,000円までしかポイントの対象になりません。手元にたまったポイントは1ポイント=1円分として、リクルート各社のサービスで利用できます。
※年会費・還元率・ポイントの取り扱いはリクルートカードの公式サイト掲載の内容(2026年9月時点)。
条件の面で注意したい3つの使い方
1つ目は、支払いの大半を電子マネーチャージに寄せている人です。チャージ分でポイントが付くのは対象の電子マネーの月間30,000円合算までで、Mastercard・Visaは対象4種、JCBは対象2種という区切りがあります。
2つ目は、チャージ先が付与対象外に並んでいる人です。Mastercard・Visaではau PAY プリペイドカードチャージ、au PAY 残高チャージ、ウェブマネー、JAL Global WALLET、SAPICA、モバイルICOCAが対象外です。
JCBでは楽天Edy、SMART ICOCA、モバイルICOCA、モバイルPASMO、WAON、FamiPay、Kyash、ANA Pay、JAL Payへのチャージが対象外になっています。この並びへのチャージにはポイントが付きません。指定された対象銘柄の合算で月間30,000円までが計算の対象です。
3つ目は、リクルートのサービスを利用する予定がない人です。ポイントは1ポイント=1円分として、リクルートのサービスで使えます。
Pontaポイントやdポイントへの交換と、Amazon.co.jpの支払いでの利用もできます。いずれかを日常的に使う人に合うカードです。
有効期限は、最後にリクルートポイントが加算された月の12か月後の月末までです。期限までに新たな加算対象取引があれば延長されます。日常の支払いを1枚にまとめる人に向いています。
※電子マネーチャージの上限と付与対象外の取り扱いは各発行会社の公式サイト掲載の内容(2026年9月時点)。
年会費と還元率だけで判断できる人
日々の買い物をカードで払い、電子マネーへのチャージをほとんど使わない人は、年会費と還元率で判断できます。
年会費は初年度も2年目以降も無料で、利用金額の条件も付きません。発行手数料も無料です。保有しているだけで費用が出ていく場面はありません。
通常のショッピングの還元率は1.2%です。リクルートのサービスを日常的に使うなら、1ポイント=1円分として利用できます。
ただし、年会費とカード発行手数料そのものは通常ポイントの加算対象外です。キャッシング1回払い(国内・海外)の利用分も通常ポイントの加算対象外です。この3つは還元の計算に含まれません。
チャージをほとんど使わず、リクルートのサービスを利用する人に向いています。
維持費と申込条件:年会費・家族カード・ETCの費用差
リクルートカードの本会員年会費は、初年度も2年目以降も無料です。発行手数料もかからず、利用金額による条件も付きません。
費用の差が出るのはETCカードと、申込そのものの可否です。国際ブランドによって発行手数料が分かれ、家族カードの枚数上限も異なります。
| 項目 | Mastercard / Visa | JCB |
|---|---|---|
| 本会員年会費(初年度) | 無料 | 無料 |
| 本会員年会費(2年目以降) | 無料 | 無料 |
| 家族カード年会費 | 無料 | 無料 |
| ETCカード新規発行手数料 | 1,000円(税別) | 無料 |
※年会費・手数料はリクルートカードの公式サイト掲載の内容(2026年9月時点)。家族カード年会費の金額は税込み表示です。
ETCカードの費用がブランドで分かれる点
Mastercard・VisaでETCカードを作る場合、新規発行手数料として1,000円(税別)がかかります。JCBは新規発行手数料が無料です。家族会員もETCカードを申し込めます。
ただしJCBには年会費の条件が付きます。入会1年目は無料で、2年目以降は500円(税別)です。
この500円は、前年1年間に条件を満たせばかかりません。条件はETCカードの請求が1回以上あること、または買い物の請求額が50万円以上あることです。
※ETCカードの手数料・年会費・無料条件はリクルートカードの公式サイト掲載の内容(2026年9月時点)。
前年1年間にETCカードの請求が1回以上あれば、JCBの2年目以降の年会費は無料です。ETCカードの請求がなくても、買い物の請求額が50万円以上なら無料になります。どちらの条件も満たさない場合は500円(税別)がかかります。
Mastercard・Visaの新規発行手数料は1,000円(税別)です。年会費は初年度・2年目以降とも無料です。JCBとは費用が発生する時期と条件が異なります。
家族カードの枚数上限と申込対象
家族カードは全ブランドで年会費無料です。金額は税込み表示で示されています。
発行できる枚数はブランドで大きく違います。JCBは本カード会員1枚につき8枚まで、Visaは19枚までです。いずれも申込中・発行手続中のカードを含めた数です。
申込対象は、本会員と生計を同一にする配偶者・親・子供に限られます。子供については高校生を除く18歳以上という条件が付きます。
※家族カードの年会費・枚数・申込対象はリクルートカードの公式サイト掲載の内容(2026年9月時点)。
本会員が学生の場合、家族カードは発行できません。
親・配偶者・成人した子供のカードをまとめる場合は、8枚と19枚の差が判断材料になります。発行可能枚数が多いのはVisaです。
発行会社と申込条件の違い
リクルートカードは、Mastercard・VisaとJCBで発行会社が分かれています。同じ名前のカードでも、申込条件の書かれ方が一致しません。
JCBの本会員申込条件は、18歳以上で本人または配偶者に安定継続収入のある方、または高校生を除く18歳以上の学生です。学生については、一部申込ができない学校があるとされています。
※申込条件はJCBの公式サイト掲載の内容(2026年9月時点)。
申込条件には、本人に安定継続収入がある場合と、配偶者に安定継続収入がある場合が含まれます。本人に収入がない場合でも、配偶者が条件を満たせば申込対象です。
一部の学校は申込対象外です。在学中の人は、自分の学校が申込対象かどうかを確認する必要があります。
収入条件のいずれかに当てはまり、ETCの使用頻度がはっきりしている人なら、維持費の面では候補になります。
通常決済の還元は何で決まるか:集計単位と端数処理
リクルートカードの通常ポイントは、1回ごとの決済ではなく月の利用金額合計に1.2%をかけて計算されます。この計算方法によって、同じ金額を使っても決済の分け方で受け取る量が変わるカードとは結果が違ってきます。
※還元率と集計方法はリクルートカードの公式サイト掲載の内容(2026年9月時点)。
月ごとの合計で計算される仕組み
ポイントの計算対象は、カード会社に毎月15日までに利用データが届いた利用金額の合計です。個々の決済を切り出して計算するのではなく、届いた分をまとめてから1.2%をかけます。
付与のタイミングは翌月11日です。15日を過ぎて届いたデータは次の集計に回るため、月末の買い物が翌々月の付与になる場合もあります。
家族カードの利用分は100円につき1.2ポイントで計算され、本会員に加算されます。家族の決済を1枚にまとめたい人に合うカードです。
端数が切り捨てられる場面
月の利用金額合計に1.2%をかけたあと、小数点第1位以下は切り捨てられます。小数点以下の切り捨ては、月の合計額に対して1度だけ行われます。
そのため、1回あたりの金額が小さい決済を何度も重ねても、それ自体では目減りしません。減る量は月あたり最大でも1ポイント未満にとどまります。
たまったポイントはリクルート各社のサイトで1ポイント1円分として使えます。少額決済が多い場合も、月の合計額が計算の基準です。
光熱費や通信費を払う場合の扱い
光熱費や携帯電話料金をカード払いにした分も1.2%還元の対象です。毎月かかる費用も、月の利用金額合計に含まれます。
ただし、一部の支払先はポイント加算の対象外です。ポイント加算の対象かどうかは、契約している事業者によって異なります。
加算の対象外となる取引は、毎月の費用以外にもあります。年会費、カード発行手数料、キャッシング1回払いの国内・海外の利用分には通常ポイントが付きません。
電子マネーチャージの利用分も対象外ですが、指定された電子マネーは月間30,000円までポイント加算の対象です。チャージを中心に使う人には、この上限が適用されます。
決済を複数枚に分けると減る理由
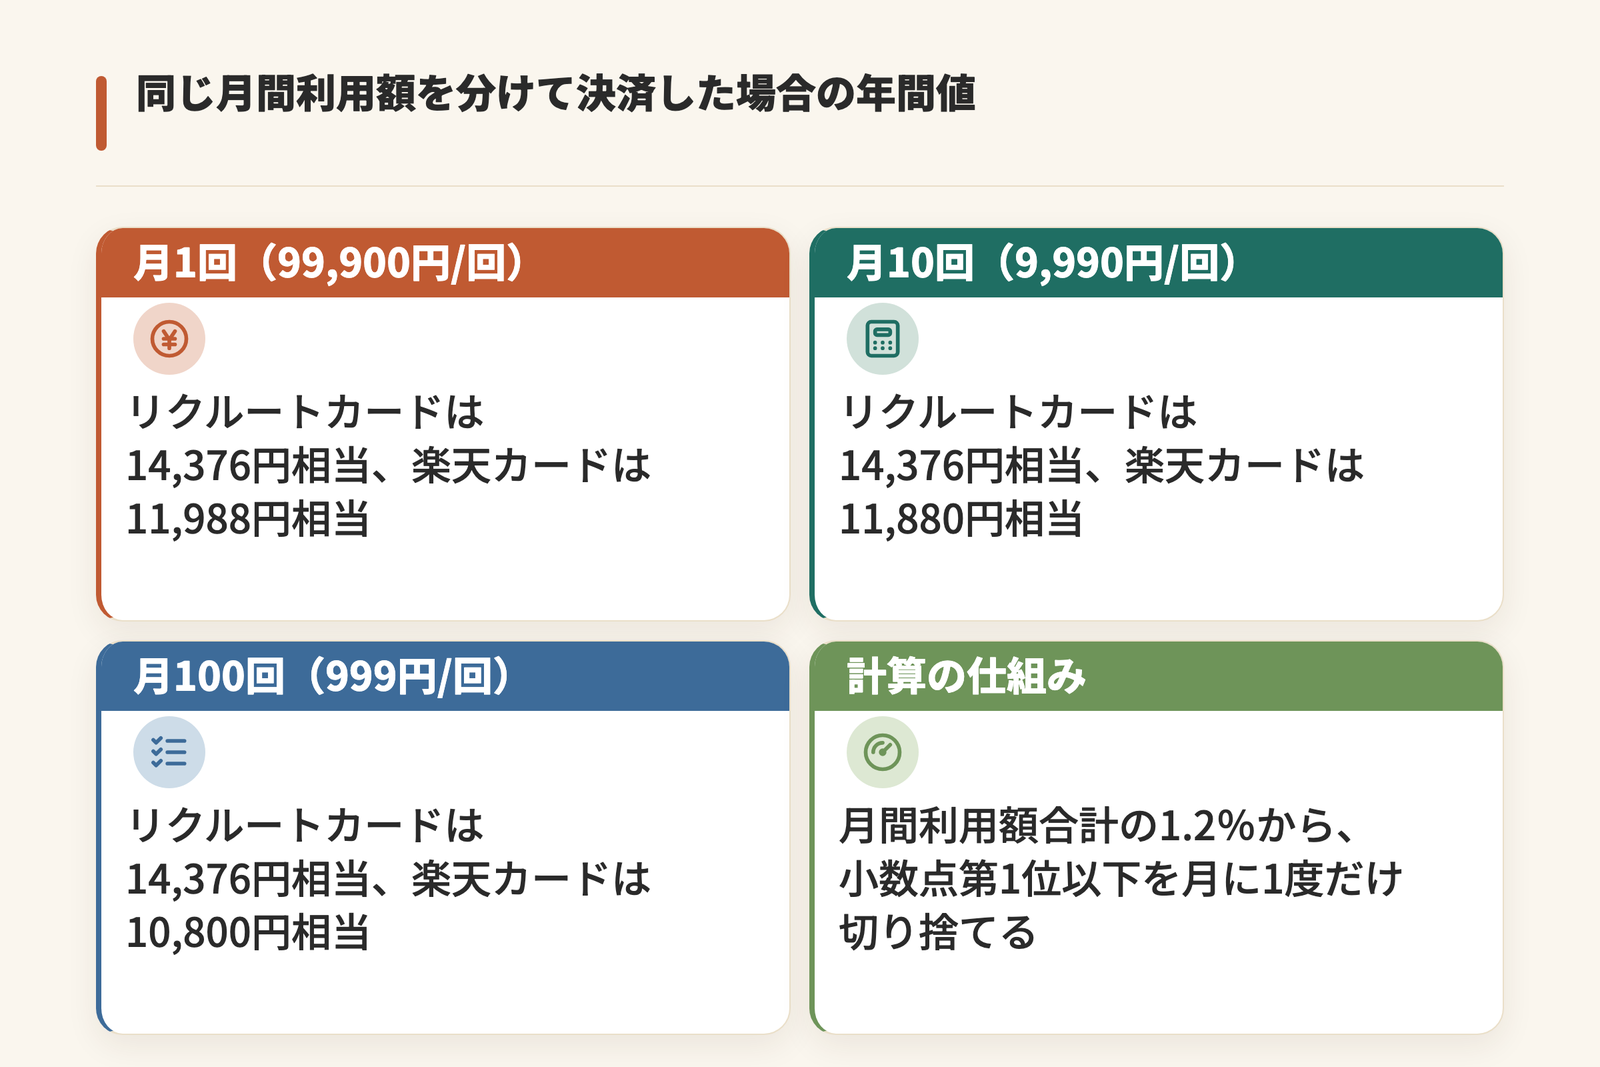
決済1回ごとに100円未満を切り捨てる方式では、決済ごとに生じた端数はポイントの対象になりません。同じ月間利用額でも、決済の分け方で年間の受取量に差が出ます。
次の表は、月99,900円の通常決済を1回、10回、100回に分けた場合の年間の利用価値を比べたものです。
| カード | 月1回(99,900円/回) | 月10回(9,990円/回) | 月100回(999円/回) |
|---|---|---|---|
| リクルートカード(Visa・Mastercard・JCB) | 14,376円相当 | 14,376円相当 | 14,376円相当 |
| 楽天カード | 11,988円相当 | 11,880円相当 | 10,800円相当 |
| 差額(リクルートカードから楽天カードを控除) | 2,388円相当 | 2,496円相当 | 3,576円相当 |
※仮定として月99,900円の通常決済を同額の1回、10回、100回に分け、同じ決済パターンを12か月続ける。
※リクルートカードは月間利用額合計で計算するため、決済回数を変えてもこのケースの年間値は変わらない。
※楽天カードは決済1回ごとに100円未満を切り捨てるため、決済を細かく分けるほどこのケースの端数が増える。
※差額には基本還元率の差とポイント集計単位の差の両方を含む。
※獲得した通常ポイントを有効期限内に全て使う仮定とし、リクルートポイントはリクルートのサービス、楽天ポイントは楽天カードの支払いで1ポイント1円相当として使う。
※チャージ、還元率が異なる利用先、特典は含めない。
※還元率は各カード発行元の公式サイト掲載の内容(2026年9月時点)。
リクルートカードの年間値は3つの列で同じです。月の合計額が変わらない限り、回数を増やしても減りません。
一方、決済を複数のカードに振り分けると、リクルートカード側の月間合計額はその分だけ下がります。少額決済を1枚にまとめる人に向いています。
電子マネーチャージの制約をブランド別に分ける
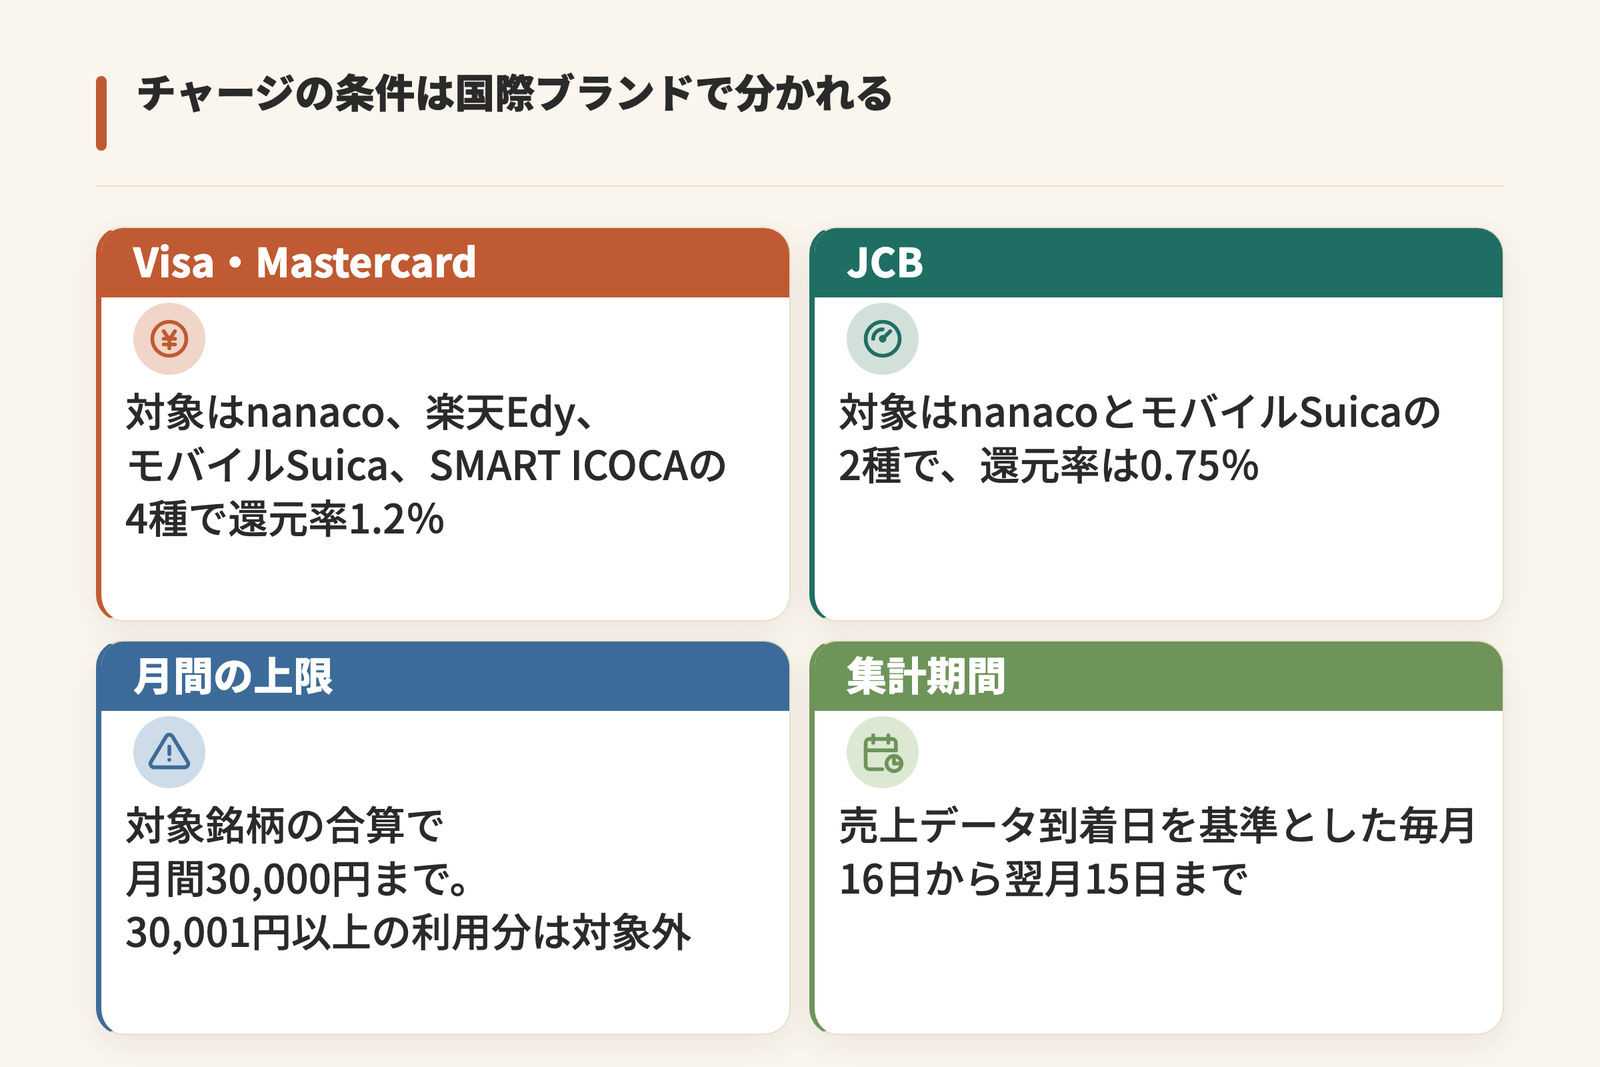
リクルートカードのチャージ還元は、Visa・Mastercardが1.2%、JCBが0.75%です。同じカード名でも国際ブランドによって数字が分かれます。
※還元率はリクルートカードの公式サイト掲載の内容(2026年9月時点)。
Visa・Mastercardで対象になる電子マネー
Visa・Mastercardのチャージで1.2%が付くのは、nanaco、楽天Edy、モバイルSuica、SMART ICOCAの4種です。この4種を合算した金額が、月間30,000円までポイント計算の対象です。
対象から外れる入金手段もあります。au PAY プリペイドカードチャージ、au PAY 残高チャージ、ウェブマネー、JAL Global WALLET、SAPICA、モバイルICOCAへのチャージはポイントが付きません。
対象4種のうち複数を使う人は、合算で上限に達するという数え方に注意が必要です。nanacoと楽天Edyの両方を毎月使う場合、2種の合計が30,000円を超えた分は対象外。
4種のどれかを日常的に使い、月の合計が30,000円以内で収まる人に向いています。
JCBで対象になる電子マネーと登録時期の条件
JCBのチャージ還元は0.75%で、対象はnanacoとモバイルSuicaの2種です。この還元率は2022年2月16日からの内容です。
ただし、JCBではnanacoチャージへのカードを新規登録できません。2020年3月12日以降、nanacoへの新規登録が停止しているため、新規申込者はJCBでnanacoチャージのポイントを受け取れません。
JCBで対象外となる入金手段は、Visa・Mastercardより多くなっています。楽天Edy、SMART ICOCA、モバイルICOCA、モバイルPASMO、WAON、FamiPay、Kyash、ANA Pay、JAL Payへのチャージがいずれもポイント対象外です。
一方でJCBには、各種税金や水道・電気・ガスの料金がポイント加算対象に含まれます。自動車税・地方税・国民年金などの支払いも対象。公共料金は一部対象外の場合があります。
電子マネーチャージよりも、税金や毎月の料金をカードで支払う人にはJCBも向いています。
月間上限と対象外額の数え方
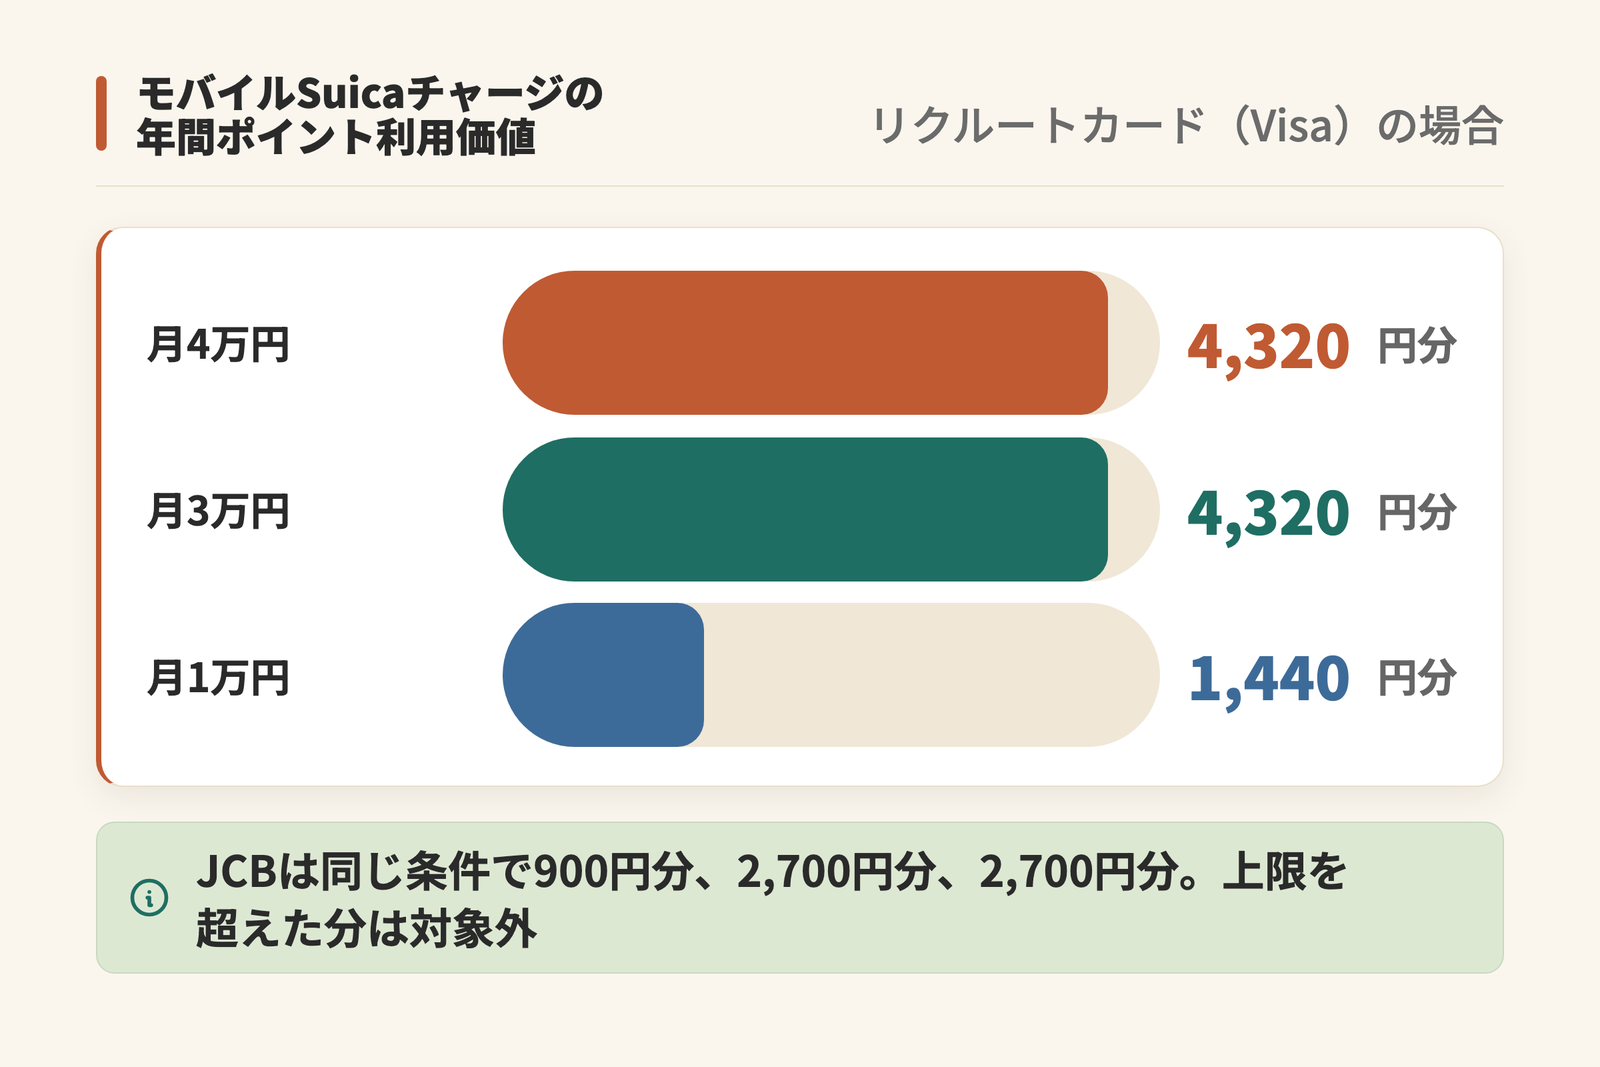
月間30,000円という上限は、暦の月ではありません。売上データ到着日を基準とした毎月16日から翌月15日までが1つの集計期間です。Visa・MastercardもJCBも、この集計期間で判定されます。
30,001円以上の利用分はポイントの対象外です。Visa・Mastercardは対象4種の合算、JCBは対象2種の合算で判定されます。
モバイルSuicaへのチャージだけで比べた年間の差が、次の表です。
| カード | 月1万円 | 月3万円 | 月4万円 |
|---|---|---|---|
| リクルートカード(Visa) | 1,440円分 | 4,320円分 | 4,320円分 |
| リクルートカード(Mastercard) | 1,440円分 | 4,320円分 | 4,320円分 |
| リクルートカード(JCB) | 900円分 | 2,700円分 | 2,700円分 |
| 差額(Visa・MastercardからJCBを控除) | 540円分 | 1,620円分 | 1,620円分 |
| 楽天カード | – | – | – |
※仮定としてモバイルSuicaへ1回1万円を各集計期間に1回、3回、4回のいずれかで12集計期間チャージし、獲得した通常ポイントを有効期限内に全てリクルートのサービスで1ポイント1円分として使う。
※VisaとMastercardは対象4種の合算、JCBは対象2種の合算で月間30,000円までを計算対象とする。
※月4万円のケースもポイント計算の対象額は月3万円までとする。
※集計期間は売上データ到着日を基準とする毎月16日から翌月15日まで。
※1回1万円のチャージは両還元率でポイント数が整数になるため、チャージ時の端数処理は計算に影響しない。
※VisaとMastercardの対象はnanaco、楽天Edy、モバイルSuica、SMART ICOCAで、JCBの対象はnanacoとモバイルSuica。
※SMART ICOCAは新規発売を終了しており、クイックチャージは終了日が変更される場合を除き2026年10月31日に終了する。
※JCBではnanacoチャージへのカードを新規登録できない。
※モバイルICOCAチャージはVisa、Mastercard、JCBのいずれもポイント対象外。
※楽天カードはモバイルSuicaチャージがポイント進呈対象外。
※「-」はモバイルSuicaチャージがポイント進呈対象外であることを示す。
月3万円と月4万円の欄は同じ値です。上限を超えた分は加算の対象から外れるため、金額を増やしても年間値は変わりません。
月のチャージ額が30,000円以内に収まり、ブランドをVisaかMastercardで選べる人に向いています。
終了・改定が告知された入金手段
SMART ICOCAは2024年12月12日に新規発売を終了しました。対象4種にはSMART ICOCAが含まれますが、これから新規発行を受けることはできません。
クイックチャージも2026年10月31日に終了が予定されています。終了日は変更となる場合があります。
クイックチャージで選べる金額は3,000円、5,000円、10,000円の3種類。入金機で選ぶ方式です。
1日の限度額は20,000円、1カ月の限度額は40,000円で、カード内の残額が20,000円を超えるチャージはできません。1カ月の限度を超えた後も現金でのチャージは可能です。
すでにSMART ICOCAを持っていて、終了日までの期間にクイックチャージを使う人なら対象4種の1つとして数えられます。
たまったポイントの使い先:交換単位・反映時期・有効期限
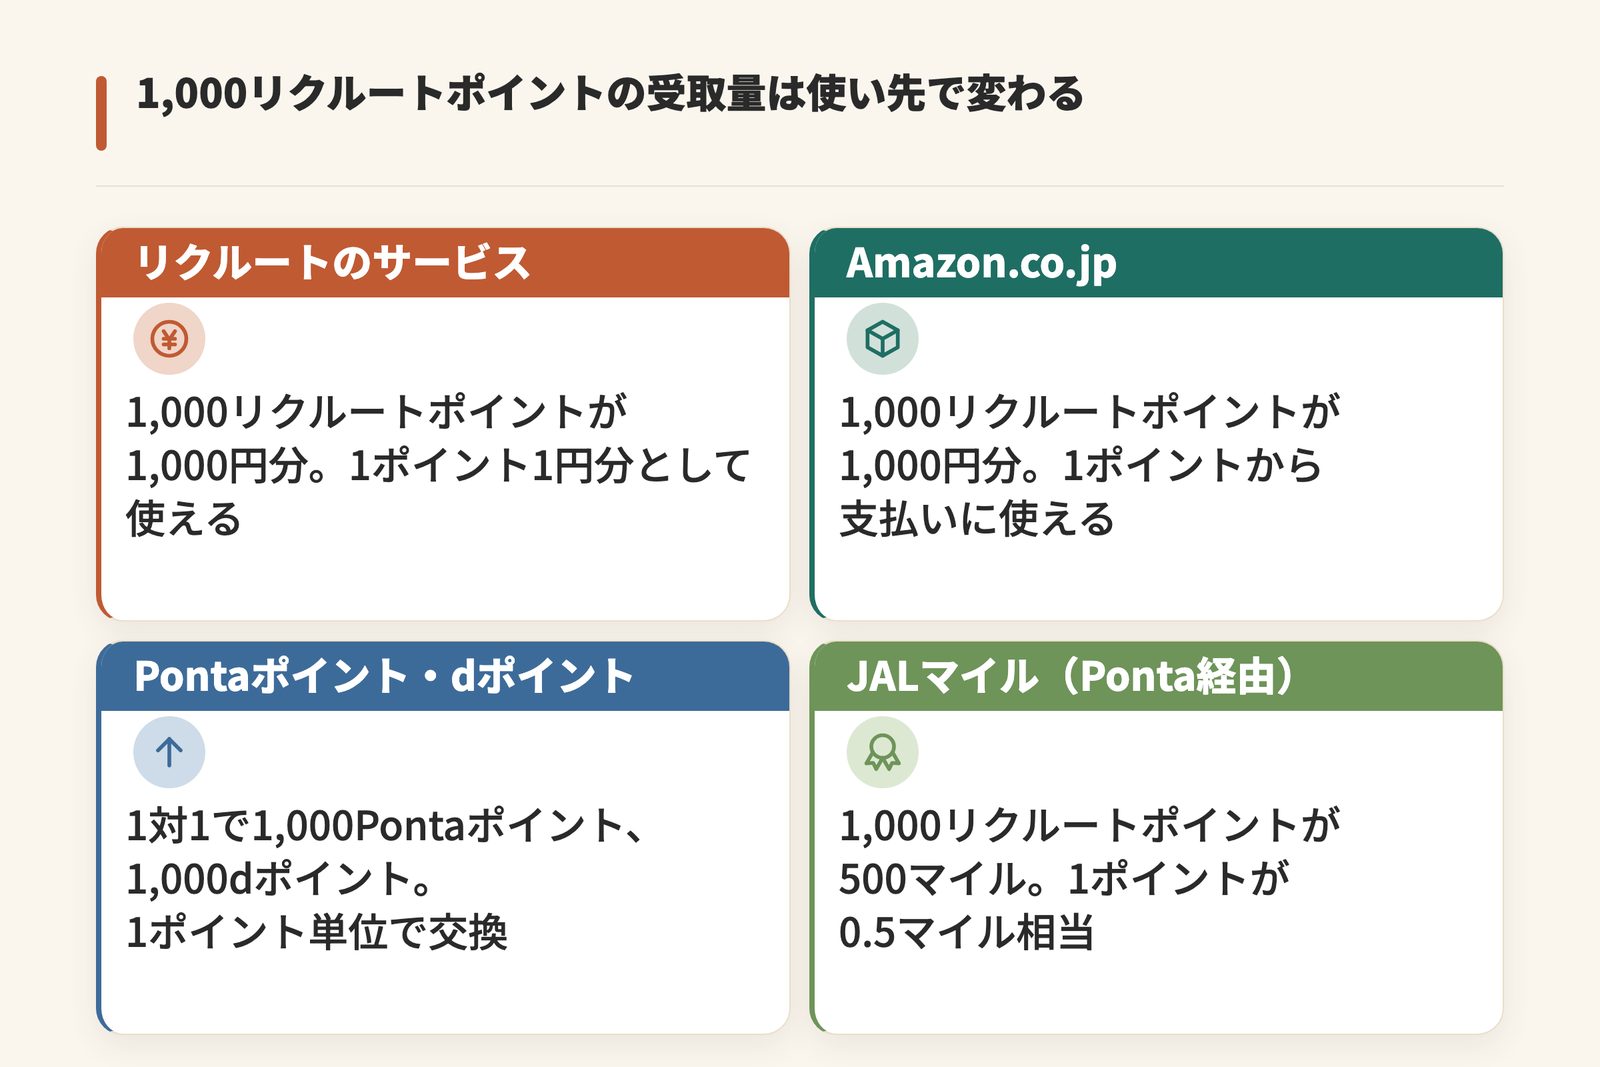
リクルートポイントは1ポイント1円分として、リクルートのサービスで使えます。それ以外での利用方法は、Pontaポイントやdポイントへの交換と、Amazon.co.jpの支払いでの利用の2つです。
リクルートポイント自体の有効期限は、最終の加算月から数えて12か月後の月末までです。期限が来る前に新たな加算対象の取引があれば、有効期限が延長されます。
リクルートポイントの加算対象取引が続く間は、有効期限も更新されます。最後に加算された月が期限の基準です。
※リクルートポイントの有効期限と利用価値は、リクルートの公式サイト掲載の内容(2026年9月時点)。掲載条件は改定される場合があります。
交換・利用先ごとの受取量は、次のとおりです。
| 保有ポイント | リクルートのサービス | Amazon.co.jp | Pontaポイント | dポイント | JALマイル(Ponta経由) |
|---|---|---|---|---|---|
| 1,000リクルートポイント | 1,000円分 | 1,000円分 | 1,000Pontaポイント | 1,000dポイント | 500マイル |
| 5,000リクルートポイント | 5,000円分 | 5,000円分 | 5,000Pontaポイント | 5,000dポイント | 2,500マイル |
| 10,000リクルートポイント | 10,000円分 | 10,000円分 | 10,000Pontaポイント | 10,000dポイント | 5,000マイル |
※仮定として通常リクルートポイントの保有残高を各交換・利用先で全量使う。
※Pontaポイントとdポイントへの交換は各アカウントの連携が必要で、期間・サイト限定ポイントは含めない。
※Amazon.co.jpでの利用はアカウント連携が必要で、Amazon.co.jpの買い物ではリクルートポイントをためられない。
※JALマイルはPonta会員IDとJALマイレージバンク会員資格を持ちJMB×Ponta会員登録をした場合に、Pontaポイントへ1対1で交換後、Pontaポイント2ポイント単位で1ポイント当たり0.5マイルに交換する。
※円分、ポイント、マイルは単位が異なるため、同じ金銭価値として扱わない。
※交換レート・交換単位・有効期限は、リクルートの公式サイト掲載の内容(2026年9月時点)。
Pontaポイントへ移す場合の条件
Pontaポイントへ移すレートは1対1。1ポイント以上、1ポイント単位で交換でき、通常の交換分は即時に反映されます。
条件はPontaWeb会員の登録を済ませていること。期間限定ポイントやサイト限定ポイントは交換の対象になりません。
交換後のPontaポイントの有効期限は、最終利用日、つまり最終の加算日または利用日から1年間です。リクルートIDやau IDとPonta会員IDの連携状況などによって異なる場合があります。
Pontaポイントを日常的に使う人なら、候補になります。
dポイントへ移す場合の条件
dポイントへ移すレートも1対1で、1ポイント以上1ポイント単位、通常ポイント分は即時反映です。前提として、リクルートID側にdアカウントを連携しておきます。こちらも期間・サイト限定ポイントは交換できません。
交換したdポイントの有効期限は、直近の交換日から12か月後までです。
通常のdポイントは、直近でためるか使うかした日から12か月後までが期限となります。交換を続けているうちは残高全体の期限が延びるため、dポイントを日常的に使う人に向いています。
Amazon.co.jpで直接使う場合の下限
リクルートID側でAmazonアカウントを連携しておくと、Amazon.co.jpの支払いでリクルートポイントを1ポイント1円として使えます。使えるのは1ポイントからで、注文時の支払方法の画面で使うポイント数を指定します。
ただし、Amazon.co.jpでの買い物でリクルートポイントをためることはできません。ポイントは支払いにのみ利用できます。
まとまった単位まで待つ必要がないため、少額の残高をこまめに消化したい人なら候補になります。
Ponta経由でJALマイルにする手順と交換率
JALマイルへは、Pontaポイントを経由して交換します。Ponta会員IDとJALマイレージバンクの会員資格を持ち、JMB×Ponta会員の登録を済ませておくことが条件です。
Ponta経由でJALマイルに替える場合の交換率は、Pontaポイント1ポイントにつき0.5マイル。交換単位はPontaポイント2ポイント以上、2ポイント単位です。
リクルートポイントからPontaポイントまでは1対1のため、1リクルートポイントは0.5マイル相当です。10,000ポイントを交換すると5,000マイルになります。
1円分が0.5マイルとなるため、交換後の価値はマイルの使い先で異なります。JALマイルへ交換する人向けです。
付帯保険は発動条件と補償範囲で読む
リクルートカードの旅行保険は、カードを持っているだけでは適用されません。旅行代金をこのカードで支払うことが条件となる利用付帯です。
年会費無料のカードでも、保険の適用には旅行代金の支払いが必要です。国際ブランドによって国内分の扱いが異なり、海外・国内・買い物の補償にはそれぞれ条件があります。
海外分の付帯方式と対象に入る人
海外旅行傷害保険は、Mastercard / Visa・JCBのいずれも死亡・後遺障害で最高2,000万円です。どちらも付帯方式は利用付帯で、旅行代金をこのカードで決済することが条件です。
※海外旅行傷害保険の補償額と付帯方式はリクルートカードの公式サイト掲載の内容(2026年9月時点)。
Mastercard / Visaの場合、対象は本人会員と家族会員です。適用には日本を出国する前に、公共交通乗用具または募集型企画旅行の費用をこのカードで決済しておく必要があります。
出国後に現地でツアー代を払っても条件を満たしません。出国前に、公共交通乗用具または募集型企画旅行の費用を決済する必要があります。
JCBでは、本会員カードに保険が付帯したうえで家族会員も補償の対象です。適用条件となる料金は、本会員カードでも家族会員カードでも支払いが認められます。
※海外旅行傷害保険の対象者と適用条件は、各発行会社の公式サイト掲載の内容(2026年9月時点)。
旅行傷害保険は、適用条件となる費用をリクルートカードで支払っていない場合、適用されません。旅費をリクルートカードで支払う人に向いています。
国内分がブランドで異なる点
国内旅行傷害保険は、選ぶ国際ブランドで有無が変わります。Mastercard / Visaは国内旅行が対象外です。
JCBには国内旅行傷害保険があり、死亡・後遺障害で最高1,000万円が設定されています。こちらも付帯方式は利用付帯で、旅行代金をこのカードで決済することが前提です。
※国内旅行傷害保険の有無と補償額はリクルートカードの公式サイト掲載の内容(2026年9月時点)。
海外分は2,000万円で共通ですが、国内分があるのはJCBです。国内の出張や旅行が多く、その代金をカードで払う人にはJCBが向いています。
ショッピング保険の補償額と期間
買った品物が壊れたり盗まれたりした場合に備えるショッピング保険は、年間の補償額がブランドで分かれます。Mastercard / Visaは年間100万円、JCBは年間200万円です。
対象は国内・海外の購入品で、補償期間はどちらも購入日から90日間です。Mastercard / Visaでは購入日をその日として数えます。
※ショッピング保険の年間補償額と補償期間はリクルートカードの公式サイト掲載の内容(2026年9月時点)。
Mastercard / Visaでは、本人会員と家族会員がそれぞれ年間限度額まで補償を受けられます。家族全体で共通の年間限度額ではありません。
注意したいのは国内購入の条件です。Mastercard / Visaの国内購入では、購入時に分割払いまたはリボ払いを指定した分が対象になります。楽Payに登録している場合は支払方法を問いません。
※ショッピング保険の対象者と国内購入の支払方法条件は、発行会社およびリクルートカードの公式サイト掲載の内容(2026年9月時点)。
国内で一括払いを中心に使っている人は、補償の対象外になる買い物があります。高額な買い物を分割払いで決済する人や、楽Payを登録済みの人は、補償を受けられる場合があります。
旅費の決済先と国内購入の支払方法は、保険の適用に関わる2つの確認項目です。いずれにも合う使い方をしている人に向いています。
楽天カードとの年間比較:同じ利用額・同じ対象外取引で試算
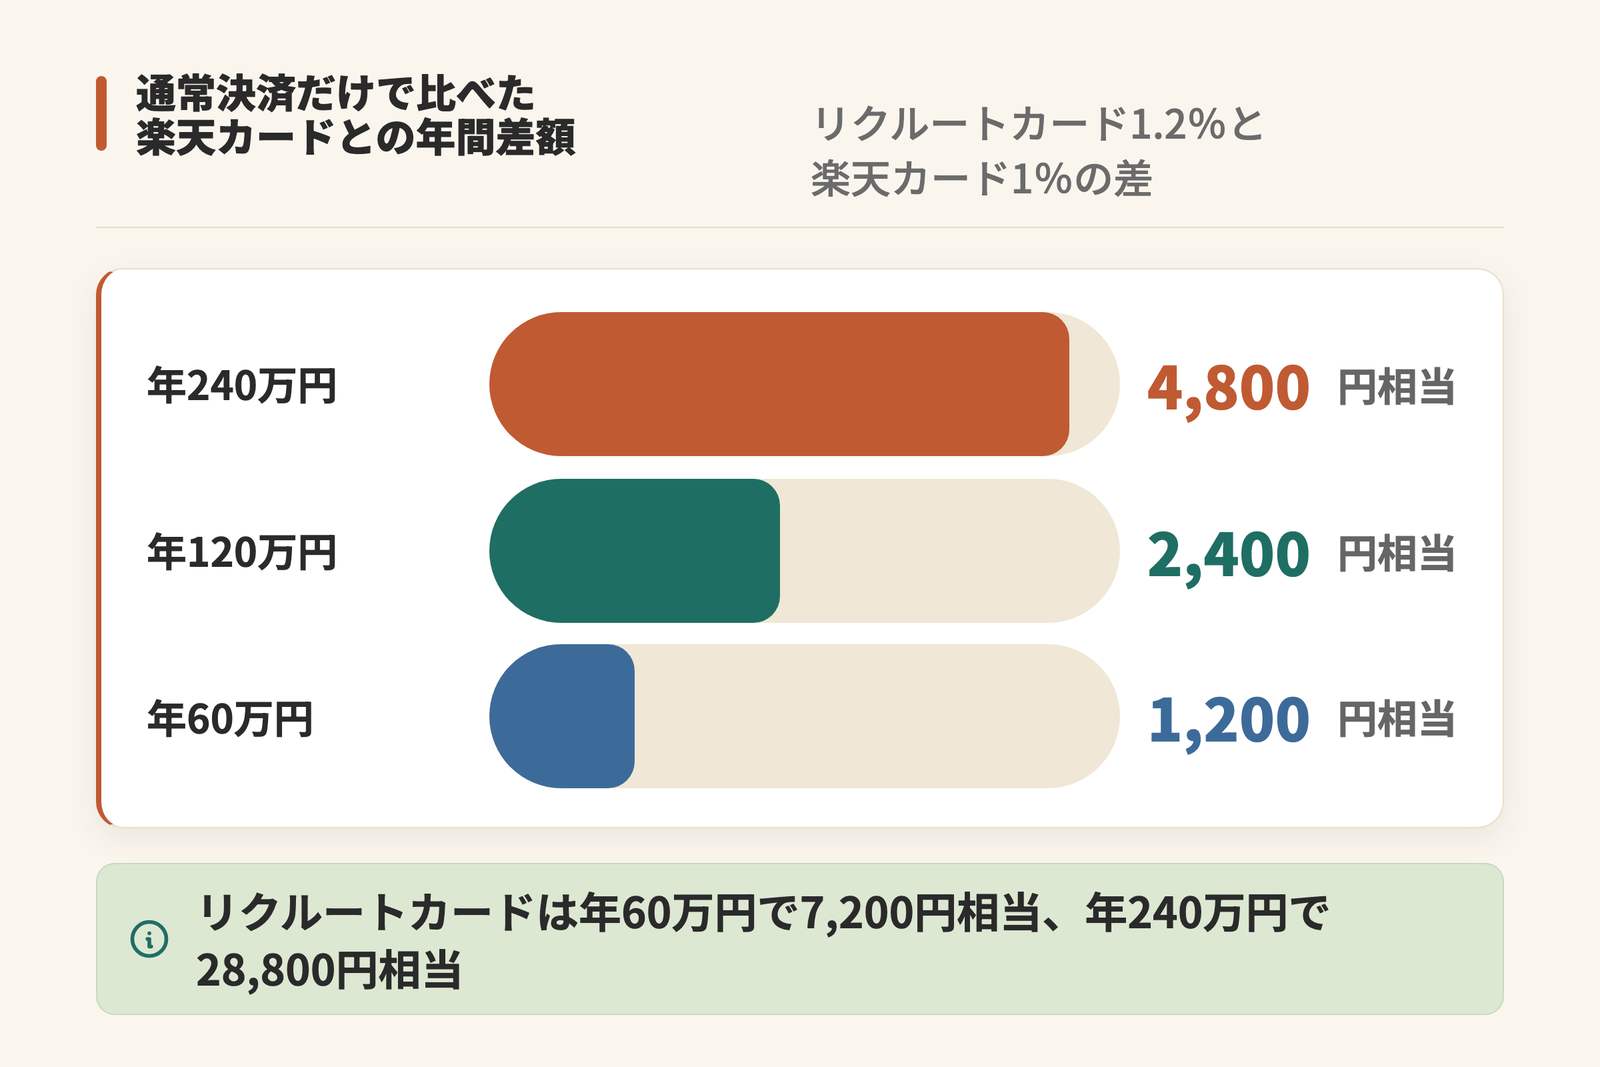
リクルートカードと楽天カードは、どちらも年会費が無料で国際ブランドの選択肢も重なります。違いが出るのは還元率とポイントの数え方です。
同じ利用額と条件で比べると、1年間の差は年会費ではなくポイントの付与方法から生じます。
年会費と還元率の前提を揃える
両カードとも本会員の年会費は無料です。リクルートカードは初年度も2年目以降も無料で、発行手数料もかかりません。楽天カードは初年度・2年目以降ともに永年無料です。
家族カードも両方とも無料です。リクルートカードは全ブランドで無料、楽天カードは通常カードが永年無料(ゴールド・プレミアムは別条件)となっています。
基本還元率はリクルートカードが1.2%、楽天カードが1%です。楽天カードには一部対象外または還元率が異なる利用先があります。
※年会費と還元率はリクルートカードおよび楽天カードの公式サイト掲載の内容(2026年9月時点)。
対象外取引と付与単位の違い
還元率の差より先に確認したいのが、ポイントをいつ・どの単位で数えるかです。リクルートカードは毎月の利用金額合計を集計単位とし、その合計の1.2%から小数点第1位以下を切り捨てます。カード会社に毎月15日までに利用データが届いた分が対象です。
楽天カードは2023年11月請求分より、1回のカードショッピングごとに100円につき1ポイントが付き、100円未満にはポイントが付きません。1回あたりの金額が100円で割り切れない買い物が多いほど、切り捨てが増えます。
付与単位が変わる利用先も定められています。楽天カードでは、掲載された電気・ガス・水道・税金・国民年金等が500円につき1ポイント。掲載された保険料・携帯電話料金・通信費等は200円につき1ポイントです。
対象外の取引もあります。楽天カードではWAON、nanaco、スマートICOCA、モバイルICOCAへのチャージ分がポイント進呈の対象外で、モバイルSuicaはチャージ・特急券・定期券・グリーン券・年会費等が対象外となっています。キャッシング利用分とカード年会費も同様です。
※付与単位と対象外取引は楽天カードの公式サイト掲載の内容(2026年9月時点)。
マイルに寄せる場合の移行条件
リクルートポイントは、リクルートのサービスで1ポイント=1円分として使えます。
楽天ポイントは月々の楽天カード支払いのショッピング利用分に1ポイント=1円相当で充当できます。通常ポイントの有効期間は、直近で獲得した月を含めた1年間。期間内に1度でも獲得すれば延長されます。
楽天ポイントはANAマイルへも交換できる仕組みです。レートは2ポイント=1マイル、最低移行単位は50ポイント以上、移行手数料は無料で、都度の申請が必要です。対象は楽天会員登録済みのANAマイレージクラブ会員に限られます。
ポイントを現金同等に使う場合はどちらも候補になり、ANAマイルへ移す人には楽天カードが候補です。還元率の高いクレジットカードの比較記事もあります。
※ポイントの利用価値と交換条件はリクルート、楽天、ANAの各公式サイト掲載の内容(2026年9月時点)。
利用額ごとの年間差額
通常の決済だけを対象にした年間差額は、次の表のとおりです。
| カード | 年60万円(月5万円) | 年120万円(月10万円) | 年240万円(月20万円) |
|---|---|---|---|
| リクルートカード(Visa) | 7,200円相当 | 14,400円相当 | 28,800円相当 |
| リクルートカード(Mastercard) | 7,200円相当 | 14,400円相当 | 28,800円相当 |
| リクルートカード(JCB) | 7,200円相当 | 14,400円相当 | 28,800円相当 |
| 楽天カード | 6,000円相当 | 12,000円相当 | 24,000円相当 |
| 差額(リクルートカードから楽天カードを控除) | 1,200円相当 | 2,400円相当 | 4,800円相当 |
※仮定として年間利用額を各月へ均等に配分し、毎月10回の同額決済を行う。
※リクルートカードは月間利用額合計の1.2%に対して小数点第1位以下を切り捨て、楽天カードは決済1回ごとに100円未満を切り捨てる。
※獲得した通常ポイントを有効期限内に全て使う仮定とし、リクルートポイントはリクルートのサービス、楽天ポイントは楽天カードの支払いで1ポイント1円相当として使う。
※通常年の本会員年会費は両カードとも無料のため、差額はポイント利用価値の差と同額になる。
※一部対象外または還元率が異なる利用先、入会特典、期間限定特典、優待、保険、手数料は含めない。
※還元率と付与条件はリクルートカードおよび楽天カードの公式サイト掲載の内容(2026年9月時点)。
年60万円で1,200円相当、年240万円で4,800円相当の差です。利用額が増えるほど差は広がりますが、この試算には対象外の取引や付与単位が変わる利用先を含めていません。
電気・ガス・水道や携帯電話料金などは、カードごとにポイント対象の条件と付与単位が異なります。実際の差額は、支払先と利用額によって表の試算と変わります。交通系ICへのチャージはカードごとに対象条件が異なり、通常決済とは別の条件です。
表の通常決済の条件では、年間の獲得額が多いのはリクルートカードです。通常決済を中心に使う人に向いています。
利用スタイル別の当てはめ:交通系入金・少額決済・ポイント集約先
同じ1.2%でも、毎月の支払いの中身によって手元に残る額は変わります。主な違いは、交通系への入金、少額決済、ポイントの集約先の3つです。
交通系への入金が毎月大きい人
モバイルSuicaやSMART ICOCAへのチャージは、電子マネーチャージとして原則ポイント加算の対象外です。ただし例外があり、対象の電子マネーに限って月間30,000円までは加算されます。
Mastercard/Visaで対象になるのはnanaco、楽天Edy、モバイルSuica、SMART ICOCAの4種で、この4種の合算が月間30,000円までです。JCBはnanacoとモバイルSuicaの2種の合算で月間30,000円まで、還元率は0.75%。
※電子マネーチャージの上限と対象銘柄は、リクルートカードの公式サイト掲載の内容(2026年9月時点)。
対象の電子マネーへのチャージが月3万円を超える人は、超えた分が加算対象外です。Mastercard/Visaは4種合算、JCBは2種合算で、nanacoへのチャージを含む合計額で判定されます。
交通系への入金が月3万円の枠に収まり、ショッピング利用が別にある人なら候補になります。
少額決済を積み上げる人
リクルートカードのポイントは1回ごとの決済では計算されません。毎月の利用金額合計に1.2%をかけ、小数点第1位以下を切り捨てて加算されます。
※ポイントの集計単位と端数処理は、リクルートカードの公式サイト掲載の内容(2026年9月時点)。
この方式は、数百円の会計を何度も重ねる人に向いています。1回ごとに切り捨てる方式とは異なり、月合計で計算するため、端数の切り捨ては月に1回です。
集計は、カード会社への利用データの到着日で区切られます。毎月15日までに届いた金額が加算対象です。集計に入る月は、買い物をした日だけでなく、カード会社に利用データが届いた日によって決まります。
コンビニや自販機など、1回の金額が小さい支払いをカードにまとめている人に向いています。
別のポイント経済圏に集約したい人
たまるのはリクルートポイントです。有効期限は、最終の加算月から数えて12か月後の月末までとなっています。期限までに新たな加算対象の取引があれば延長されます。
※リクルートポイントの有効期限は、リクルートの公式サイト掲載の内容(2026年9月時点)。
加算対象の取引が続く間は、有効期限も更新されます。加算が止まった場合の期限は、最後に加算された月の12か月後の月末です。
年会費やカード発行手数料、キャッシング1回払いの利用分は加算の対象外です。これらの支払いでは、有効期限を延長するためのポイント加算はありません。
ポイントをリクルートのサービスで使える人なら候補になります。
高速道路を走る機会が多い人
ETC通行料金は全ブランドで100円につき1.2ポイントです。Mastercard・Visa・JCBで共通の条件となっています。
※ETCカードのポイント付与単位は、リクルートカードの公式サイト掲載の内容(2026年9月時点)。
通勤や営業で高速道路を毎日使う人ほど、通行料金の利用額が増えます。
電子マネーチャージの枠とは別に、通行料金分は100円につき1.2ポイントの加算対象です。高速道路の通行料金を継続的にカードで払う人に向いています。
申込前に確認する項目とブランドの選び方
リクルートカードにはMastercard、Visa、JCBの3ブランドがあり、発行会社が分かれています。MastercardとVisaの発行元は三菱UFJニコス株式会社、JCBの発行元は株式会社ジェーシービーです。
家族カードの発行枚数と電子マネーチャージの条件は、ブランドごとに異なります。
チャージ用途で選ぶ場合のブランド
チャージ還元率はVisaとMastercardが高く、nanaco、楽天Edy、モバイルSuica、SMART ICOCAの4種が対象で、還元率は1.2%です。JCBはnanacoとモバイルSuicaの2種が対象で、還元率は0.75%です。
どちらも合算して月間30,000円までという上限が設けられています。上限を超えた分のチャージは加算の対象から外れます。なお、JCBではnanacoチャージへのカードを新規登録できません。
※電子マネーチャージの還元率と対象は、リクルートカードの公式サイト掲載の内容(2026年9月時点)。
対象の電子マネーへ月に3万円チャージすると、月間上限に達します。モバイルSuicaへ定期的にチャージする人には、VisaかMastercardが合います。JCBは国内旅行傷害保険やETCカードの発行手数料といった別の条件を重く見る場合の候補です。
チャージを使わない場合、チャージ還元のブランド差は判断材料になりません。加盟店の範囲や、すでに持っているカードとの重複が選択条件になります。
家族で使う場合の確認点
家族カードの発行可能枚数は、国際ブランドごとに差があります。リクルートカード(Visa)は本会員1枚につき19枚まで、リクルートカード(JCB)は8枚までです。
どちらも、申込中のものや発行手続中のものを含めた枚数で数えます。過去に申し込んで手続きが進行中の分があれば、その分も上限に算入されます。
※家族カードの発行可能枚数は、リクルートカードの公式サイト掲載の内容(2026年9月時点)。
必要な家族カードが8枚以内なら、枚数上限だけでVisaとJCBを分ける必要はありません。8枚を超えて発行したい場合、発行可能枚数が多いのはVisaです。
チャージ還元を重視するか、家族カードの枚数を重視するかで結論が変わります。チャージ還元と家族カードの枚数は、VisaとJCBで条件が異なります。
申込前チェックリスト
申込条件は、リクルートカード(JCB)の場合、18歳以上で本人または配偶者に安定継続収入のある方が対象です。高校生を除く18歳以上の学生も申し込めますが、一部に申込対象外の学校があります。
※申込条件は、株式会社ジェーシービーの公式サイト掲載の内容(2026年9月時点)。
ETCカードを同時に申し込む場合にも、年会費の条件があります。リクルートカード(JCB)のETCカードは新規発行手数料が無料で、家族会員も申し込めます。
2年目以降の年会費が無料になるのは、前年1年間にETCカードの請求が1回以上あった場合、または買い物の請求額が50万円以上あった場合です。どちらかを満たせば無料が続きます。
※ETCカードの発行手数料と年会費条件は、リクルートカード(JCB)ETCカードの公式サイト掲載の内容(2026年9月時点)。
申込前の確認項目は、次のとおりです。
- nanacoまたはモバイルSuicaへのチャージを使うか(チャージ還元はVisa・Mastercardが1.2%、JCBが0.75%)
- 月のチャージ額が30,000円の枠に収まるか
- 家族カードを何枚発行する予定か(JCBは8枚まで、Visaは19枚まで)
- 申込中・発行手続中の家族カードがすでにないか
- 学生の場合、自分の在学先が申込対象に含まれるか
- ETCカードを使う頻度と、年間のショッピング利用額の見込み
確認項目は6点です。チャージ、高速道路の利用、家族カードの必要枚数によって、適したブランドが異なります。
リクルートカードのよくある質問
電子マネーへのチャージではポイントが付かないのですか。
A. チャージ全般が対象外ではなく、指定された電子マネーへの入金だけがポイントの対象です。Mastercard・Visaの対象はnanaco、楽天Edy、モバイルSuica、SMART ICOCAの4種で、対象分の還元率は1.2%です。JCBの対象はnanacoとモバイルSuicaの2種で、還元率は0.75%となっています。
対象外の入金も定められています。Mastercard・Visaではau PAY プリペイドカードチャージ、au PAY 残高チャージ、ウェブマネー、JAL Global WALLET、SAPICA、モバイルICOCAが対象外です。JCBでは楽天Edy、SMART ICOCA、モバイルICOCA、モバイルPASMO、WAON、FamiPay、Kyash、ANA Pay、JAL Payの各チャージが対象外に挙げられています。
※電子マネーチャージの条件はリクルートカードおよび各発行元の公式サイト掲載の内容(2026年9月時点)。
電子マネーチャージのポイントに上限はありますか。
A. あります。Mastercard・Visaは対象4種の合算で月間30,000円まで、JCBは対象2種の合算で月間30,000円までがポイントの対象です。いずれも30,001円以上の合算利用分はポイント対象外と定められています。
集計期間はMastercard・Visa・JCBで同じく、売上データ到着日を基準とした毎月16日~翌月15日です。モバイルSuicaチャージの年間ポイントは、月間上限までの金額を対象に計算されます。
※上限および集計期間はリクルートカード公式サイト掲載の内容(2026年9月時点)。
国際ブランドはVisa・Mastercard・JCBのどれを選ぶと条件が違いますか。
A. 通常のカードショッピングの基本還元率は1.2%で3ブランドとも同じですが、それ以外に差がある項目があります。まず発行会社が違い、MastercardとVisaは三菱UFJニコス株式会社、JCBは株式会社ジェーシービーが発行元です。
差が出るのは、ポイント対象電子マネー(Mastercard・Visaは4種、JCBは2種)、対象チャージの還元率(1.2%と0.75%)、ETCカードの費用条件、国内旅行傷害保険の有無です。国内旅行傷害保険はMastercard・Visaが対象外で、JCBは最高1,000万円の利用付帯となっています。
家族カードの発行可能枚数もVisaが19枚まで、JCBが8枚までと分かれています。
※還元率・保険・発行枚数はリクルートカード公式サイト掲載の内容(2026年9月時点)。
たまったリクルートポイントはどこで使えますか。
A. リクルートのサービスで1ポイント=1円分として使えるほか、Pontaポイントとdポイントへの交換、そしてAmazon.co.jpでの利用が主な使い先です。Pontaポイントもdポイントもレートはリクルートポイント1ポイント→1ポイントで、1ポイント以上1ポイント単位、反映は即時です。
Amazon.co.jpでは、リクルートID側でAmazonアカウントを連携すると1ポイントから1ポイント=1円で使えます。ただしAmazon.co.jpの買い物でリクルートポイントをためることはできません。
マイルにしたい場合はPonta経由となり、Pontaポイント2ポイント以上2ポイント単位で、1ポイントがJALマイレージバンク0.5マイルに交換されます。Ponta・dポイントへの通常の交換は即時反映です。交換後のPontaポイントの期限は最終の加算日または利用日から1年間ですが、アカウントの連携状況などで異なる場合があります。通常のdポイントは、最後にためるか使うかした日から12か月後まで有効です。
※交換レート・単位・有効期限はリクルートおよび各社の公式サイト掲載の内容(2026年9月時点)。
少額の買い物が多いとポイントは減りますか。
A. 1回ごとではなく毎月の利用金額合計で計算されるため、少額決済でも決済ごとの切り捨てはありません。カード会社に毎月15日までに利用データが届いた利用金額を合計し、その1.2%から小数点第1位以下を切り捨てます。
切り捨ては月に一度だけです。1回ごとに計算する方式とは、端数処理の回数が異なります。リクルートカードでは、支払い回数を増やしても月内の切り捨て回数は増えません。
同じ月間利用額を1回、10回、100回に分けた場合の年間受取量は、表のとおりです。少額決済が多い人にも向いています。
※集計単位・端数処理はリクルートカード公式サイト掲載の内容(2026年9月時点)。
ETCカードは無料で持てますか。
A. 国際ブランドごとに条件が異なります。Mastercard・Visaは新規発行手数料が1,000円(税別)で、年会費は初年度・2年目以降とも無料です。JCBは新規発行手数料が無料で、入会1年目の年会費も無料です。
JCBの2年目以降は500円(税別)ですが、前年1年間にETCカードの請求が1回以上あるか、買い物の請求額が50万円以上であれば無料となります。どちらのブランドも家族会員が申し込めます。
通行料金のポイントはMastercard・Visa・JCBで同じく、100円につき1.2ポイント。高速走行が毎年ある人なら候補になります。
※ETCカードの手数料・年会費はリクルートカード公式サイト掲載の内容(2026年9月時点)。
旅行保険は自動で使えますか。
A. いいえ、自動付帯ではなく利用付帯です。旅行代金をこのカードで決済することが適用条件となります。
海外旅行傷害保険はMastercard・Visa・JCBとも死亡・後遺障害が最高2,000万円です。Mastercard・Visaでは本人会員と家族会員が対象で、日本出国前に公共交通乗用具または募集型企画旅行の費用をこのカードで決済しておく必要があります。JCBも家族会員が補償の対象です。
国内旅行傷害保険はMastercard・Visaが対象外で、JCBのみ最高1,000万円の利用付帯となっています。国内の旅行にも保険を求める人はJCBが候補になります。
※保険の補償額・付帯方式はリクルートカード公式サイト掲載の内容(2026年9月時点)。
楽天カードとどちらが年間の受取量が多くなりますか。
A. 通常決済の年間ポイント利用価値の表の3ケースでは、リクルートカードが1,200~4,800円相当多くなります。基本還元率はリクルートカードが1.2%、楽天カードが1%で、どちらも本会員・家族カードの年会費がかかりません。
差が出るのは集計の仕組みです。リクルートカードは毎月の利用金額合計に1.2%をかけて小数点第1位以下を切り捨てますが、楽天カードは2023年11月請求分より1回のカードショッピングごとに100円につき1ポイントで、100円未満は切り捨てになります。
そのため決済の回数や1回あたりの金額、対象外取引の内訳によって差額は変わります。表の金額は、各月に同じ金額を使う条件で計算した結果です。
※還元率・集計単位はリクルートカードおよび楽天カードの公式サイト掲載の内容(2026年9月時点)。
まとめ
- 本会員・家族カードとも年会費は無料で、維持費より付与条件とポイントの使い道で向き不向きが決まります
- 通常決済の1.2%は3ブランド共通ですが、電子マネーチャージの対象・還元率・月間30,000円の上限はVisa/Mastercard/JCBで別に定められています
- ポイントは毎月の利用金額合計で集計し小数点第1位以下を切り捨てるため、月の合計額が同じなら決済回数を変えても年間の受取量は変わりません(同じ月間利用額を分けて決済した場合の表)
- 使い先はPonta・dポイントへの交換やAmazon.co.jpでの利用が中心で、交換単位・反映期間・交換後の有効期限は利用先ごとに異なります(交換・利用先別受取量の表)
- 楽天カードと同じ利用額・同じ対象外取引で比べた3ケースでは、リクルートカードが年1,200~4,800円相当多くなります(通常決済の年間ポイント利用価値の表)
- 交通系電子マネーへの入金が毎月大きい人や、Ponta・dポイント以外にポイントを集約したい人には、月間上限と交換先の制約があります(モバイルSuicaチャージのブランド別の表)
年会費のかからない1枚で、通常決済は月の合計額に1.2%をかけてポイントを計算します。毎月のチャージ額とポイントの使い先が合う人に向いています。

コメント