
PR 本記事にはプロモーションが含まれます。
年1〜2回の海外旅行では、財布に入れるカードを何枚にするか迷うことがあります。基本は、国際ブランドの異なるカードを2枚以上持つ構成です。
国際ブランドが異なるカードを持つと、1枚が使えない店舗でも別のカードを試せます。
判断の材料は3つあります。外貨の事務手数料、付帯保険が使える条件、そして行き先で実際に決済できる場所です。
1渡航30万円を主に使うカードで払う想定なら、1渡航あたりの負担額は年1回の渡航で3,300〜14,890円、年2回で2,800〜12,140円と幅が出ます。外貨での支払い額別のコストや、保険の限度額は金額での比較が可能です。
手数料と保険それぞれの細かい数値は専用の記事に掲載されています。外貨の利用額別に手数料を細かく比べたい人には、海外利用手数料の比較記事が向いています。
渡航のタイプ別に見た、携行するカードの決め方
海外で使うカードは、渡航期間や現地での利用予定額に合わせて選びます。
カードを比べる項目は大きく3つあります。外貨で決済したときにかかる手数料、旅行中のけがや病気に備える保険、そして現地でカードを失くしたときの連絡先です。
年1〜2回・短期の観光が中心の場合
渡航回数が少なく、現地での支払い額も多くないなら、年会費のかからないカードも候補になります。三井住友カード(NL)は本会員の年会費が永年無料で、家族カードも永年無料です。申込条件は満18歳以上の方(高校生は除く)となっています。
※年会費・申込条件は三井住友カード株式会社の公式サイト掲載の内容(2026年9月時点)。
外貨決済の手数料は、利用額と手数料率によって変わります。たとえば現地で10万円分を使った場合、海外での事務処理コスト3.63%(税込)なら3,630円です。
利用額が小さい場合も、手数料率だけでなく、保険の付帯条件と緊急連絡先が確認項目です。三井住友カード(NL)にはグローバルエマージェンシーラインがあり、24時間・年中無休で受け付けています。
年に数回の短い旅行で、現地決済の額も大きくならない人に向いている1枚です。
外貨決済の金額が大きくなる場合
滞在が長い場合や家族分を1枚で払う場合は、外貨決済の総額が大きくなることがあります。支払い額が大きいほど、海外での事務処理コストも増えます。
三井住友カード(NL)と三井住友カード ゴールド(NL)の2枚の海外事務処理コストは、VisaまたはMastercardのクレジット利用で3.63%(税込)です。この3.63%は、2024年11月1日以降に三井住友カード株式会社へ到着した売上から適用されています。
※海外での事務処理コストは三井住友カード株式会社の公式サイト掲載の内容(2026年9月時点)。
日本円建て決済では、店が決めた為替レートで日本円に換算されるため、割高になる可能性があります。
現地通貨が必要なときは海外キャッシュサービスという選択肢もあります。この場合は海外での事務処理コストがかかりません。
ただし実質年率18.0%の利息と、ATM手数料(取扱金額1万円以下で110円、1万円超で220円。いずれも消費税等を含む)が発生します。利用枠の設定を事前に済ませておく必要もあります。
外貨での決済額が大きくなる渡航では、手数料率の低いカードが候補です。
年会費を払って補償とサービスを厚くする判断
年会費のあるカードでは、補償内容と利用する特典が年会費に見合うかが確認点です。三井住友カード ゴールド(NL)の初年度年会費は、年間100万円の利用有無にかかわらず5,500円(税込)です。家族カードの年会費はかかりません。
年会費優遇の集計期間は、初年度がカード加入日から11ヵ月後末日まで、翌年度以降がカード加入月の1日から11ヵ月後末日までで、期間内の集計対象利用が100万円に達すると翌年以降の年会費が永年無料になります。10,000ポイントの継続特典は初年度には付与されません。年会費、海外キャッシュサービス、リボ払い・分割払い手数料、交通系その他一部の電子マネーへのチャージ、国民年金保険料、JAL Payは集計対象外です。
※年会費・年間利用額特典は三井住友カード株式会社の公式サイト掲載の内容(2026年9月時点)。
申込条件は、原則として満18歳以上(高校生を除く)で、安定継続収入のある方とされています。VisaとMastercardの2枚を持ち、どちらも年会費優遇に届かない場合、2年目以降の年会費は合計11,000円(税込)です。家族カードと子カードの利用分は本会員に合算されますが、100万円の判定はブランドごとで、2枚分は合算されません。
年間の利用額が100万円前後まで届く見込みがあり、補償とサービスを厚くしたい人に向いています。
還元率よりも先に見るべき3つの項目
ポイント還元率は、海外で使うカードを選ぶ基準としては優先度が下がります。三井住友カード(NL)もゴールド(NL)も、毎月の支払い合計200円(税込)ごとに1ポイントが貯まり、1ポイントを1円相当で使う場合の基本還元率は0.5%です。海外での事務処理コスト3.63%(税込)は、基本還元率を上回ります。
主な確認項目は、外貨手数料の率、保険の付帯条件、緊急時の窓口の3点です。
保険については付帯区分の確認が要ります。三井住友カード(NL)と三井住友カード ゴールド(NL)の海外旅行保険は初期設定の旅行安心プランで、別の補償プランに変更した場合は適用されません。三井住友カード(NL)は2025年10月16日以降の出発分から利用付帯となり、日本を出る前に公共交通乗用具の運賃か募集型企画旅行の代金をそのカードで決済することが条件です。
条件を満たした場合の補償は、傷害死亡・後遺障害が最高2,000万円、傷害治療費用と疾病治療費用がそれぞれ50万円、賠償責任が2,000万円です。対象は本会員および家族会員のご本人のみで、補償は旅行期間中かつ旅行開始から3ヵ月間に限られます。
ゴールド(NL)は傷害治療費用と疾病治療費用がそれぞれ100万円、賠償責任が2,500万円で、こちらも利用付帯です。
※海外旅行保険の内容は三井住友カード株式会社の公式サイト掲載の内容(2026年9月時点)。
外貨手数料、保険の付帯条件、緊急時の窓口は、海外旅行用のカードを1枚選ぶときの3つの確認事項です。
何枚持つか、どの国際ブランドを組み合わせるか
1枚だけでは足りない理由
JCBは海外で使うカードについて、2枚以上を持つことをすすめています。理由は、手元の1枚が使えなくなる場面が現地では起こりうるからです。
手元の1枚が使えなくなったとき、代わりの決済手段がなければカードでの支払いを続けられません。
予備のカードがあれば、片方が使えないときにもう片方を試せます。旅先で支払い手段を複数用意したい人に向いています。
ブランドを分けて持つ意味
2枚目は1枚目と異なる国際ブランドにすることが、JCBの案内で示されています。店舗によって取り扱うブランドが限られる場合があるためです。
同じブランドを2枚持っても、その店舗が対応していなければ2枚とも使えません。ブランドを分ければ、片方が対象外でももう片方で支払える可能性が残ります。
三井住友カード(NL)と三井住友カード ゴールド(NL)の2枚は、VisaまたはMastercardを選べます。
エポスカードVisaの国際ブランドはVisa、JCBカード SはJCBです。JCBを1枚持つ場合は、もう1枚にVisaまたはMastercardを選ぶ組み合わせがあります。
※国際ブランドは三井住友カード株式会社、株式会社エポスカード、株式会社ジェーシービーの各公式サイト掲載の内容(2026年9月時点)。
メインと予備の役割分担
次の表では、予備カードを通常は使わない前提で、主決済カードの条件から差引負担を計算しています。
1渡航30万円を主決済カードで支払う場合、1渡航あたりの差引負担はカード構成によって異なります。
| 構成と主決済カード | 携行枚数 | 年1回時の1回負担 | 年1回時の基準差 | 年2回時の1回負担 | 年2回時の基準差 |
|---|---|---|---|---|---|
| JCBカード S 1枚 | 1枚 | 3,300円 | 0円 | 2,800円 | 0円 |
| JCBカード Sで決済+三井住友カード(NL)を予備 | 2枚 | 3,300円 | 0円 | 2,800円 | 0円 |
| 三井住友カード(NL)で決済+JCBカード Sを予備 | 2枚 | 9,390円 | 6,090円 | 9,390円 | 6,590円 |
| エポスカードVisaで決済+JCBカード Sを予備 | 2枚 | 10,050円 | 6,750円 | 10,050円 | 7,250円 |
| 三井住友カード ゴールド(NL)で決済+JCBカード Sを予備 | 2枚 | 14,890円 | 11,590円 | 12,140円 | 9,340円 |
※1渡航あたり差引負担は年間の海外事務処理コストと通常年会費の合計から、実際に1円相当で使う基本ポイントと適用される年間利用額ボーナスを差し引き、年間渡航回数で割る。
※仮定:1渡航30万円を主決済カードで10回の等額決済とし、予備カードの通常時利用額は0円とする。
※仮定:10回の決済は同じポイント集計月に入り、全額が基本ポイントの対象となり、得たポイントを1ポイント1円で使える対象用途に充てる。
※仮定:年間利用額ボーナスの判定対象は表の海外ショッピングだけとし、年2回分の60万円はJCBカード Sの同一集計期間に入るため50万円利用時の1,000ポイントを差し引く。
※ポイントは事務処理コスト加算前の外貨利用額だけで簡略計算し、事務処理コスト相当分へのポイントは計上しない。
※基準差はJCBカード S 1枚の同じ年間渡航回数に対する1渡航あたり差引負担との差額で、正の値ほど負担が大きい。
※三井住友カード ゴールド(NL)は2年目以降に100万円利用の年会費優遇を達成していない通常年とし、初年度や入会特典は含めない。
※JCBカード S 1枚は差額計算の比較基準で、携行案は2枚以上かつ2枚目を異なる国際ブランドとする。
※2枚構成はJCBとVisaまたはMastercardを組み合わせる例であり、渡航先での利用可否を示すものではない。
JCBカード Sを主決済にして三井住友カード(NL)を予備に回す構成は、1枚だけのときと1回あたりの負担額が同じ3,300円です。年2回の渡航でも2,800円で変わりません。予備を足しても費用が増えない組み合わせを探している人に向いています。
主決済を入れ替えると差が出ます。三井住友カード(NL)を主決済にした場合の年1回時は9,390円で、基準との差は6,090円です。主決済カードと予備カードの役割を分けたい人に向いています。
行き先で使えるブランドは現地情報で確認する
上の表は費用の比較であり、行き先の店舗でそのブランドが使えるかどうかを示すものではありません。店舗によって、取り扱う国際ブランドが限られる場合があります。
確認先は、各ブランドや発行会社の案内と現地の最新情報です。
費用を重視する主決済カードと、渡航先で使える予備ブランドを組み合わせる方法があります。渡航先を決めてから準備する人に向いています。
外貨ショッピング事務手数料は、どこを見れば比べられるか
海外で外貨決済をすると、支払額は「カードブランドが定める為替レートで円に換算した金額」に「発行会社の事務手数料」を上乗せした金額になります。この手数料は発行会社ごとに率が違うため、同じ買い物でも支払総額が変わります。
手数料率と換算レートの関係
外貨利用代金を円に換算するレートを決めるのはカードブランドで、そこに手数料率を上乗せするのが発行会社です。エポスカードVisaの場合、換算に使うのはVisaが定める為替レートです。
そのうえで、Visa決済センターで2025年7月1日以降に処理された利用分には3.85%の外貨ショッピング事務手数料がかかります。レート自体は自分で選べませんが、手数料率はカードを選ぶ段階で比べられる部分です。
※外貨ショッピング事務手数料と換算レートは株式会社エポスカードの公式サイト掲載の内容(2026年9月時点)。
利用額がいくらから差が出るか
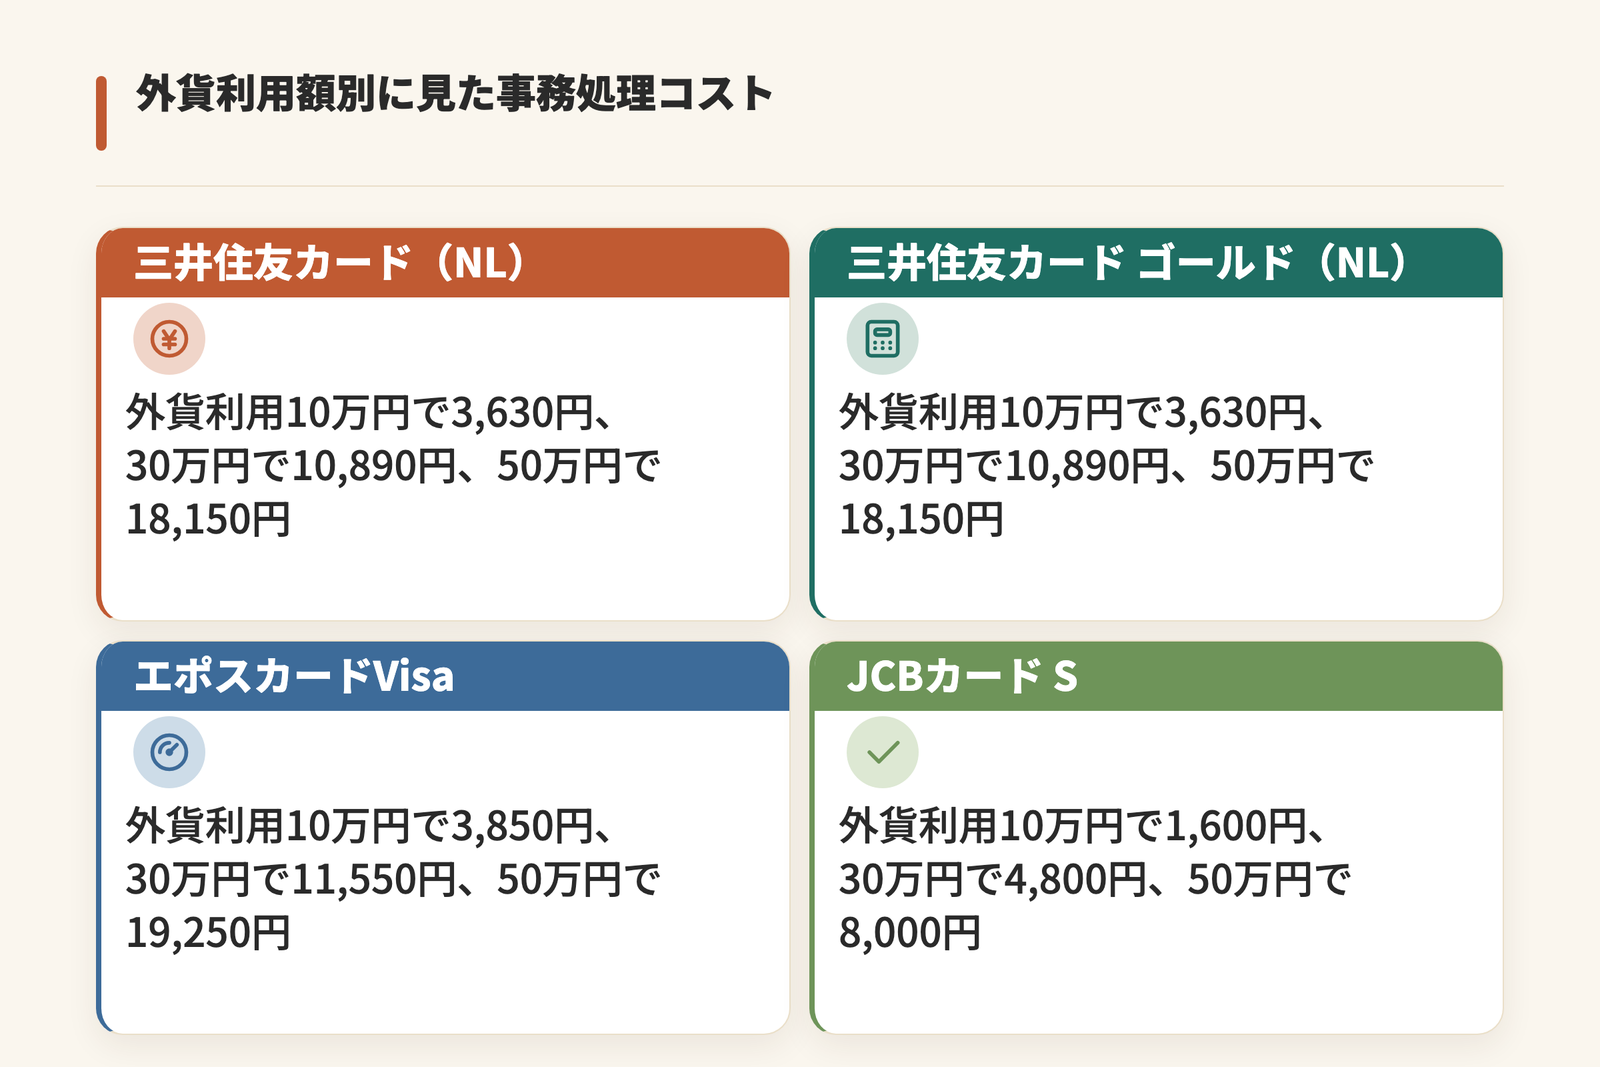
率の違いは小さく見えても、渡航中の決済額がまとまると金額の差になります。1回の旅行で使う外貨ショッピング額を3段階に置いて、事務処理コストを金額に直すと次のとおりです。
| カード | 外貨利用10万円 | 外貨利用30万円 | 外貨利用50万円 |
|---|---|---|---|
| 三井住友カード(NL) | 3,630円 | 10,890円 | 18,150円 |
| 三井住友カード ゴールド(NL) | 3,630円 | 10,890円 | 18,150円 |
| エポスカードVisa | 3,850円 | 11,550円 | 19,250円 |
| JCBカード S | 1,600円 | 4,800円 | 8,000円 |
※仮定:1渡航あたりの外貨ショッピング額を10万円、30万円、50万円の3ケースとする。
※事務処理コストは外貨ショッピング額に各カードの手数料率を掛けて算出する。
※表示額は1円単位の四捨五入とするが、設定した3ケースでは円未満が生じない。
※基準為替レートの変動、日本円建て決済で店舗側が定めるレート、年会費、ポイント、ATM利用は含めない。
外貨利用額が増えるほど、表で示したカード間の事務処理コストの差も広がります。
家族分の宿泊費や航空券を1枚で支払う場合も、手数料の差額は外貨決済額に応じて変わります。1回の決済額が大きいほど、手数料率の差による金額差は大きくなる計算です。
ポイント還元と相殺して考える
事務手数料は支払額に加算され、ポイントは支払い後に付与されます。
三井住友カード(NL)とゴールド(NL)は、いずれも利用金額200円(税込)につき1ポイントが付き、1ポイント=1円相当として使う場合の基本還元率は0.5%です。エポスカードVisaは1契約の利用金額200円(税込)につき1ポイント、JCBカード Sは200円(税込)につき1ポイントで、J-POINTの基本還元率は0.5%とされています。
※ポイント付与単位と基本還元率は三井住友カード株式会社、株式会社エポスカード、株式会社ジェーシービーの各公式サイト掲載の内容(2026年9月時点)。
付与の対象、集計の単位、端数の処理まで同じ条件で0.5%がそろう場合に限り、手数料率の差はそのまま実質負担の差として残ります。エポスカードVisaは1回の利用ごとに200円単位で集計し、端数を切り捨てます。三井住友の2枚とJCBカード Sは毎月の合計で換算するため、同じ0.5%でも実際に付く点数が一致するとは限りません。
手数料と還元をあわせた実質の負担額で選びたい人には、この見方が合っています。
各社の率を並べた詳細は手数料比較記事へ
発行会社ごとの手数料率とブランド別の換算レートは、海外事務手数料を主題にした比較記事に掲載されています。
手数料率は改定されることがあり、適用時期が決済センターでの処理日を基準にしている場合もあります。率と適用開始日の確認先は、各社の案内ページです。
手数料率と適用開始日を確認したい人に向いています。
年会費を渡航1回あたりに割り振って比べる
年会費5,500円(税込)を渡航回数で割ると、年2回のほうが年1回より1回あたりの負担は小さくなります。
外貨決済で発生する事務処理コストと、決済で貯まる通常ポイントも計算の対象です。差引負担は、年会費、事務処理コスト、通常ポイントによって変わります。
年会費を渡航回数で割るという見方
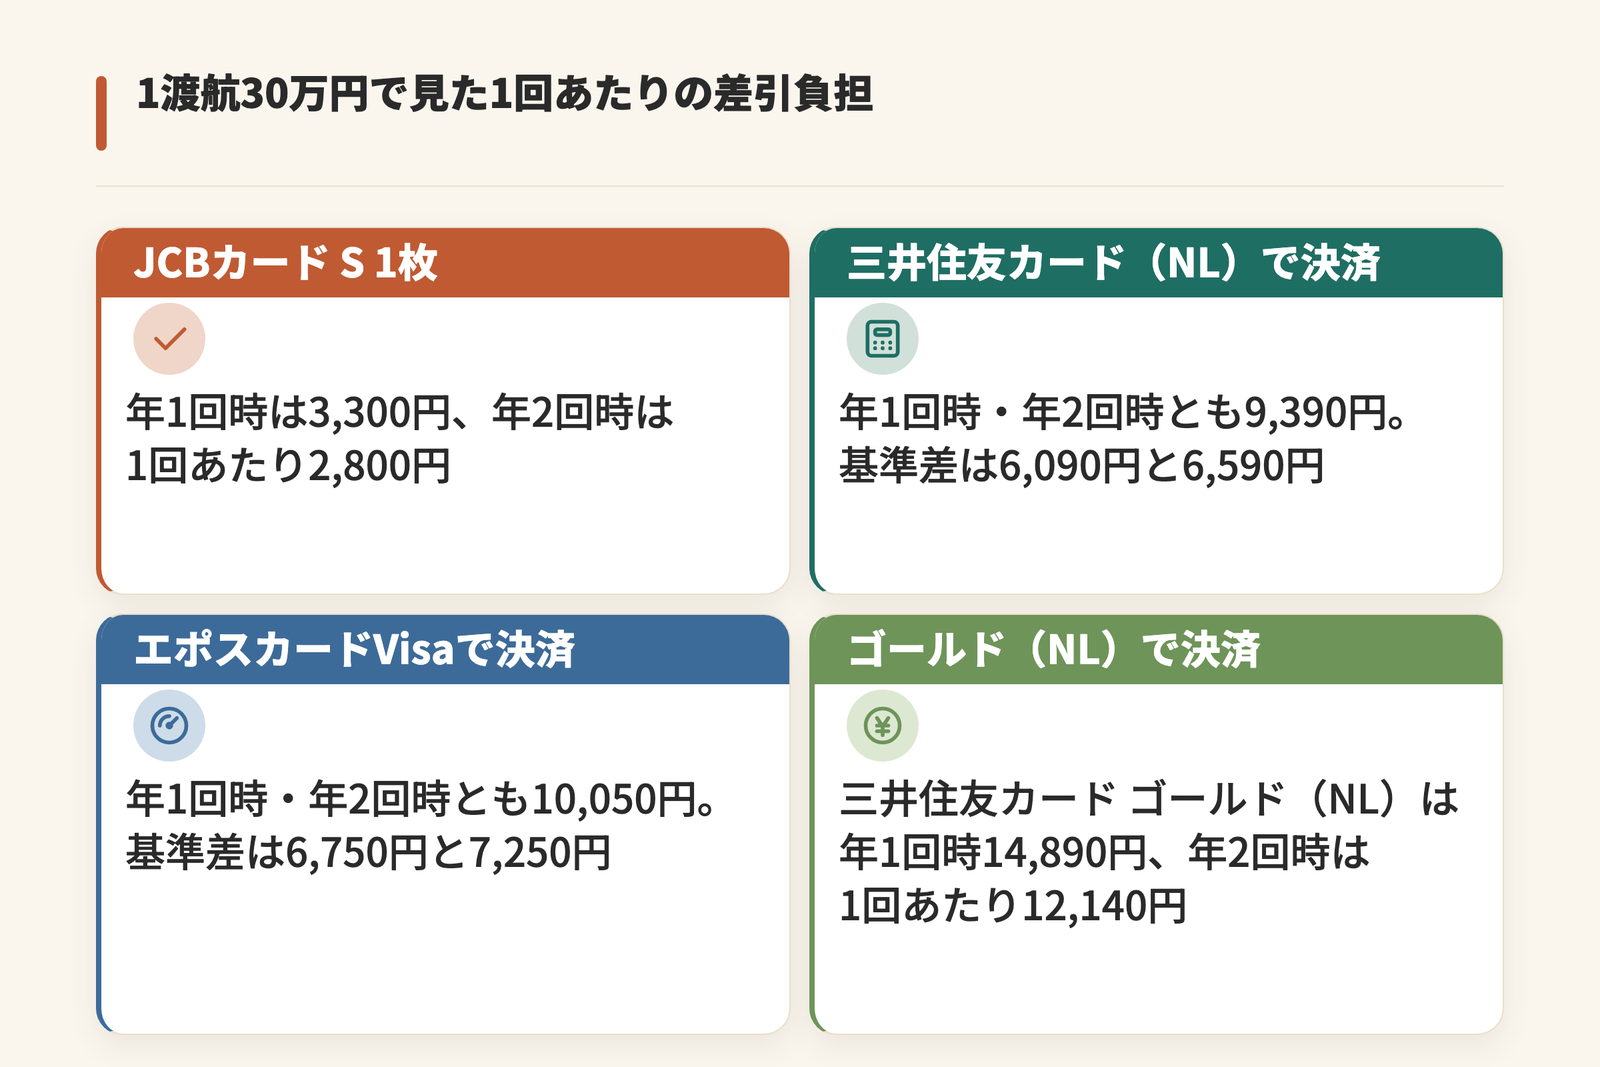
下の表は、1渡航30万円を主決済カードで支払う前提で、年間の事務処理コストと年会費から、通常のポイントと年間の利用額ボーナスを差し引き、渡航回数で割った金額です。
| 構成と主決済カード | 携行枚数 | 年1回時の1回負担 | 年1回時の基準差 | 年2回時の1回負担 | 年2回時の基準差 |
|---|---|---|---|---|---|
| JCBカード S 1枚 | 1枚 | 3,300円 | 0円 | 2,800円 | 0円 |
| JCBカード Sで決済+三井住友カード(NL)を予備 | 2枚 | 3,300円 | 0円 | 2,800円 | 0円 |
| 三井住友カード(NL)で決済+JCBカード Sを予備 | 2枚 | 9,390円 | 6,090円 | 9,390円 | 6,590円 |
| エポスカードVisaで決済+JCBカード Sを予備 | 2枚 | 10,050円 | 6,750円 | 10,050円 | 7,250円 |
| 三井住友カード ゴールド(NL)で決済+JCBカード Sを予備 | 2枚 | 14,890円 | 11,590円 | 12,140円 | 9,340円 |
※1渡航あたり差引負担は年間の海外事務処理コストと通常年会費の合計から、実際に1円相当で使う基本ポイントと適用される年間利用額ボーナスを差し引き、年間渡航回数で割る。
※仮定:1渡航30万円を主決済カードで10回の等額決済とし、予備カードの通常時利用額は0円とする。
※仮定:10回の決済は同じポイント集計月に入り、全額が基本ポイントの対象となり、得たポイントを1ポイント1円で使える対象用途に充てる。
※仮定:年間利用額ボーナスの判定対象は表の海外ショッピングだけとし、年2回分の60万円はJCBカード Sの同一集計期間に入るため50万円利用時の1,000ポイントを差し引く。
※ポイントは事務処理コスト加算前の外貨利用額だけで簡略計算し、事務処理コスト相当分へのポイントは計上しない。
※基準差はJCBカード S 1枚の同じ年間渡航回数に対する1渡航あたり差引負担との差額で、正の値ほど負担が大きい。
※三井住友カード ゴールド(NL)は2年目以降に100万円利用の年会費優遇を達成していない通常年とし、初年度や入会特典は含めない。
※JCBカード S 1枚は差額計算の比較基準で、携行案は2枚以上かつ2枚目を異なる国際ブランドとする。
※2枚構成はJCBとVisaまたはMastercardを組み合わせる例であり、渡航先での利用可否を示すものではない。
※年会費・還元率は各発行元の公式サイト掲載の内容(2026年9月時点)。
JCBカード Sを主決済にした場合、1回あたりの負担は年1回で3,300円、年2回で2,800円になります。年会費は永年無料です。
三井住友カード ゴールド(NL)を主決済にすると、年1回で14,890円、年2回で12,140円です。年会費5,500円(税込)の分だけでなく、事務処理コストの差も上乗せされています。
渡航回数が年1〜2回にとどまり、外貨での支払いを主な用途にする人には、年会費無料のカードを主決済にする構成が向いています。
2枚持ちにしたときの年会費合計
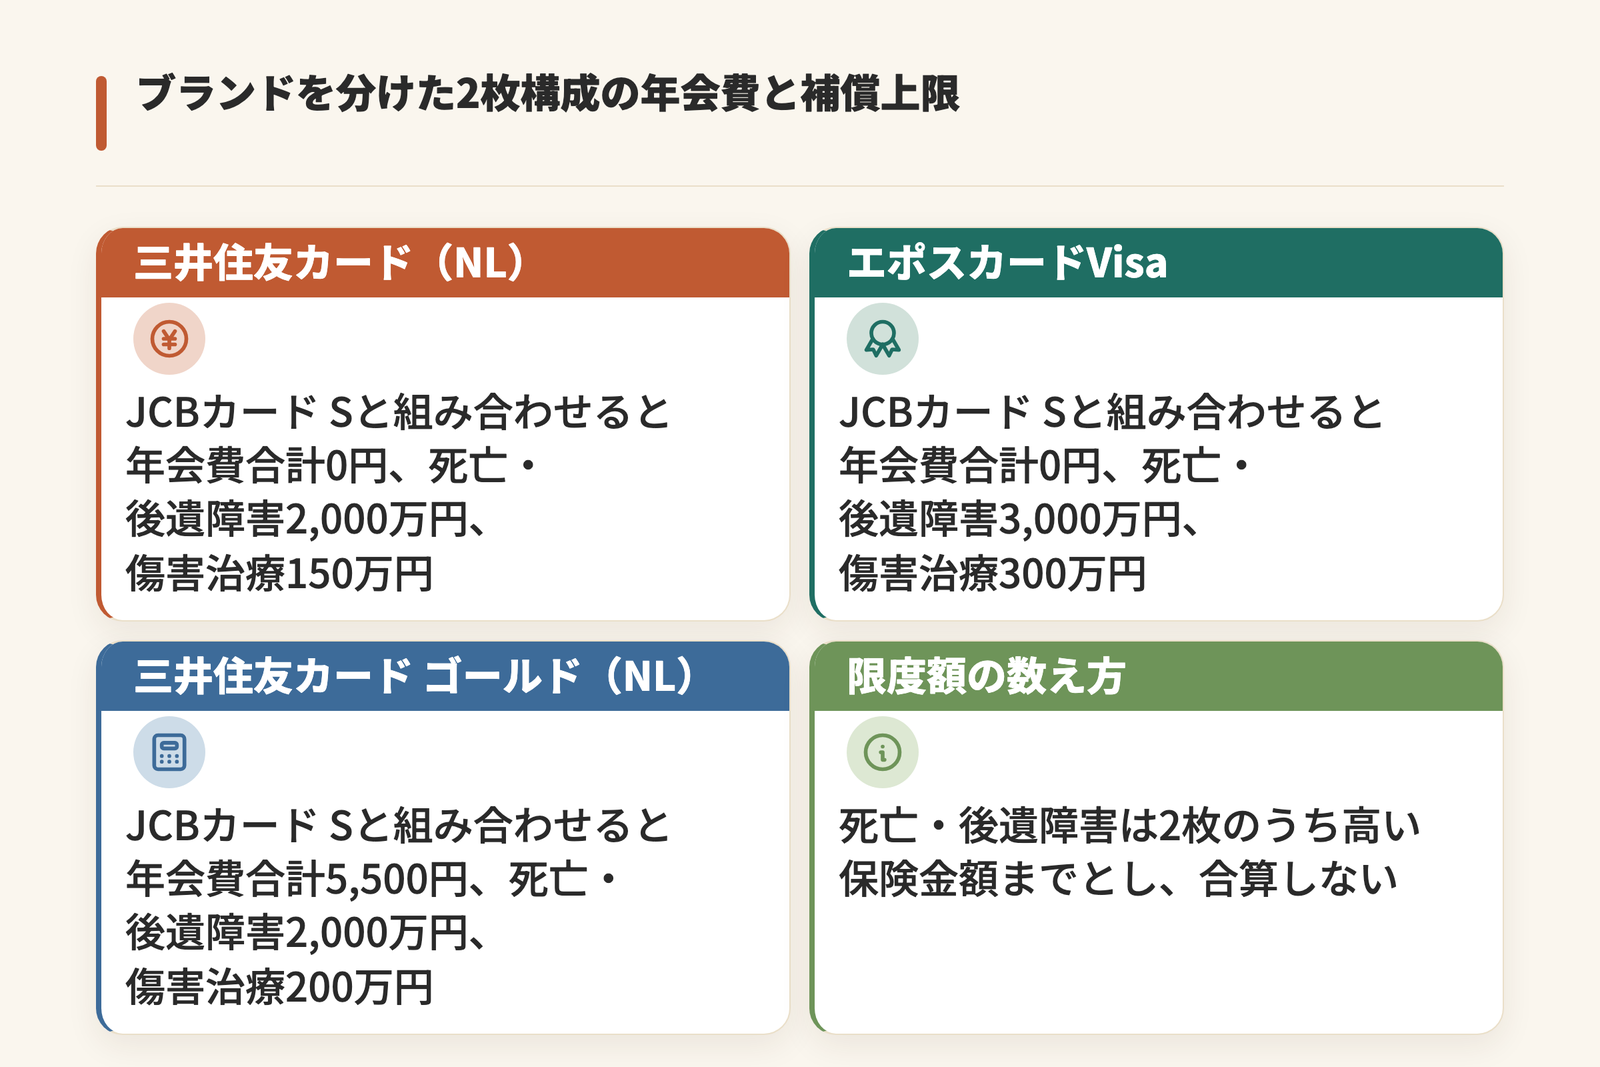
ブランドを分けて2枚持つ場合でも、組み合わせ次第で年会費合計は0円に収まります。三井住友カード(NL)は本会員も家族カードも永年無料、エポスカードVisaは初年度も2年目以降も永年無料、JCBカード Sも本会員が永年無料で家族カードは無料です。
2枚構成では、年会費合計と補償上限が組み合わせによって異なります。
| 2枚の組み合わせ | 携行枚数 | 通常年年会費合計 | 死亡・後遺障害の支払限度 | 傷害治療の支払上限例 | 疾病治療の支払上限例 |
|---|---|---|---|---|---|
| 三井住友カード(NL)(VisaまたはMastercard)+JCBカード S(JCB) | 2枚 | 0円 | 2,000万円 | 150万円 | 150万円 |
| エポスカードVisa(Visa)+JCBカード S(JCB) | 2枚 | 0円 | 3,000万円 | 300万円 | 300万円 |
| 三井住友カード ゴールド(NL)(VisaまたはMastercard)+JCBカード S(JCB) | 2枚 | 5,500円 | 2,000万円 | 200万円 | 200万円 |
※2枚構成は異なる国際ブランドを組み合わせる例であり、渡航先の店舗などでの利用可否を示すものではない。
※仮定:両カードの利用付帯条件を個別に満たし、JCBカード SはMyJチェック登録と日本出国前の対象旅行代金の支払いも済ませ、傷害治療費用または疾病治療費用の実損額をそれぞれ300万円とする。
※死亡・後遺障害は2枚のうち高い保険金額までとし、合算しない。
※傷害治療と疾病治療は別々に試算し、各限度額の合計と実損額の小さい方を表示する。
※実際の傷害治療費用と疾病治療費用の保険金は、カード付帯の保険金額で按分される。
※補償額はカード会員本人を対象とし、家族特約は含めない。三井住友カードは旅行安心プランから別の補償プランへ変更していない場合を対象とする。
※年会費は通常年の合計で、三井住友カード(NL)、エポスカードVisa、JCBカード Sは無料、三井住友カード ゴールド(NL)は100万円利用の優遇未達時とする。
※年会費・保険は各発行元の公式サイト掲載の内容(2026年9月時点)。
エポスカードVisaとJCBカード Sの組み合わせは、年会費合計が0円で傷害治療と疾病治療の上限例がそれぞれ300万円です。年会費をかけずに異なる国際ブランドを持ち、治療費用にも備えたい人に向いています。
年間利用額による優遇をどう織り込むか
三井住友カード ゴールド(NL)には、年間100万円の利用に関する制度が2つあります。年会費優遇の集計期間は、初年度がカード加入日から11ヵ月後末日まで、翌年度以降がカード加入月の1日から11ヵ月後末日までです。期間内の集計対象利用が100万円に達すると翌年以降の年会費が永年無料になり、未達時の2年目以降の年会費は5,500円(税込)です。
継続特典では、毎年100万円の集計対象利用で10,000ポイントが付与されます。初年度には付与されません。
年1〜2回の渡航だけで100万円に届くかどうかによって、負担額は変わります。表の試算は、年会費優遇に達していない通常年が前提です。集計対象となる日常の支払いも同じカードにまとめて100万円に達すると、翌年以降の年会費が無料になります。
三井住友カード(NL)では、年間100万円(税込)以上の利用がゴールド(NL)への切替案内の条件の一つで、切替えには審査があります。ゴールド(NL)の家族カードは年会費無料で、VisaとMastercardの2枚を持ち、どちらも年会費優遇を達成していない場合の年会費合計は11,000円(税込)です。100万円の判定はブランドごとに行われ、2枚分は合算されません。
普段の買い物をまとめて年間100万円に届く見込みがある人には、ゴールド(NL)も向いています。
この試算で前提にした条件
1渡航あたり30万円を主決済カードで10回に分けて支払い、予備カードは通常時に使わないという設定です。決済は同じポイント集計月に入るものとし、基本還元率は三井住友カード(NL)とゴールド(NL)が0.5%、JCBカード SのJ-POINTが0.5%として計算しています。
ポイントは1ポイント1円相当で使う場合の金額で、計算対象は事務処理コストが加算される前の外貨利用額だけです。実際の差額は交換先によって変わります。
保険の上限例は、両カードの利用付帯条件をそれぞれ満たした場合の数字です。JCBカード Sでは、MyJチェック登録後、日本出国前に搭乗する公共交通乗用具か参加する募集型企画旅行の料金を支払う必要があります。条件が異なれば金額も変わります。
自分の渡航回数と年間の支払い額を当てはめて比較したい人向けの試算です。
付帯保険は「自動付帯か利用付帯か」から確認する
旅行保険が付いているカードでも、補償が始まる条件はカードごとに決まっています。持っているだけで補償される自動付帯か、旅行代金の支払いが必要な利用付帯かで、渡航前にやることが変わります。
限度額の大きさを比べるのは、この条件を確認したあとです。条件を満たしていなければ、いくら高い限度額が書かれていても補償は受けられません。
利用付帯で条件を満たす支払いとは
利用付帯のカードは、旅行に関する特定の支払いをそのカードで済ませることが補償の前提です。三井住友カード(NL)の初期設定である旅行安心プランでは、公共交通乗用具の料金と募集型企画旅行の代金が対象です。どちらも日本を出国する前に当該カードで決済する必要があります。
エポスカードVisaも、宿泊を伴う募集型企画旅行の代金と公共交通乗用具の料金が対象です。JCBカード Sは、MyJチェックに登録したうえで、搭乗する公共交通乗用具または参加する募集型企画旅行の料金を出国前に支払うことが条件になります。
※付帯条件は各発行会社の公式サイト掲載の内容(2026年9月時点)。
三井住友カード(NL)、三井住友カード ゴールド(NL)、JCBカード Sでは、日本出国後に対象の公共交通乗用具や募集型企画旅行の料金を支払っても条件を満たしません。エポスカードVisaは、日本を出る前に対象の旅行代金を支払った場合、旅行期間中90日間が補償の対象です。補償の対象になる支払いは、カードごとに異なります。
本人・家族カード会員・家族特約は別物
保険の話で混ざりやすいのが、誰が補償されるかという区分です。カード会員本人、家族カードを持つ家族会員、そして本人の家族を対象とする家族特約は、それぞれ別の扱いです。
三井住友カード(NL)と三井住友カード ゴールド(NL)の旅行安心プランでは、家族会員も本会員と同じ補償を受けられます。ただし、家族会員は保険プランを個別に申し込めません。
※家族会員の補償は三井住友カード株式会社の公式サイト掲載の内容(2026年9月時点)。
家族カードを持たない同行者は、家族会員には該当しません。補償の対象者は、カード会員本人、家族会員、家族特約の対象者で異なります。
死亡後遺障害の限度額と治療費用は分けて見る
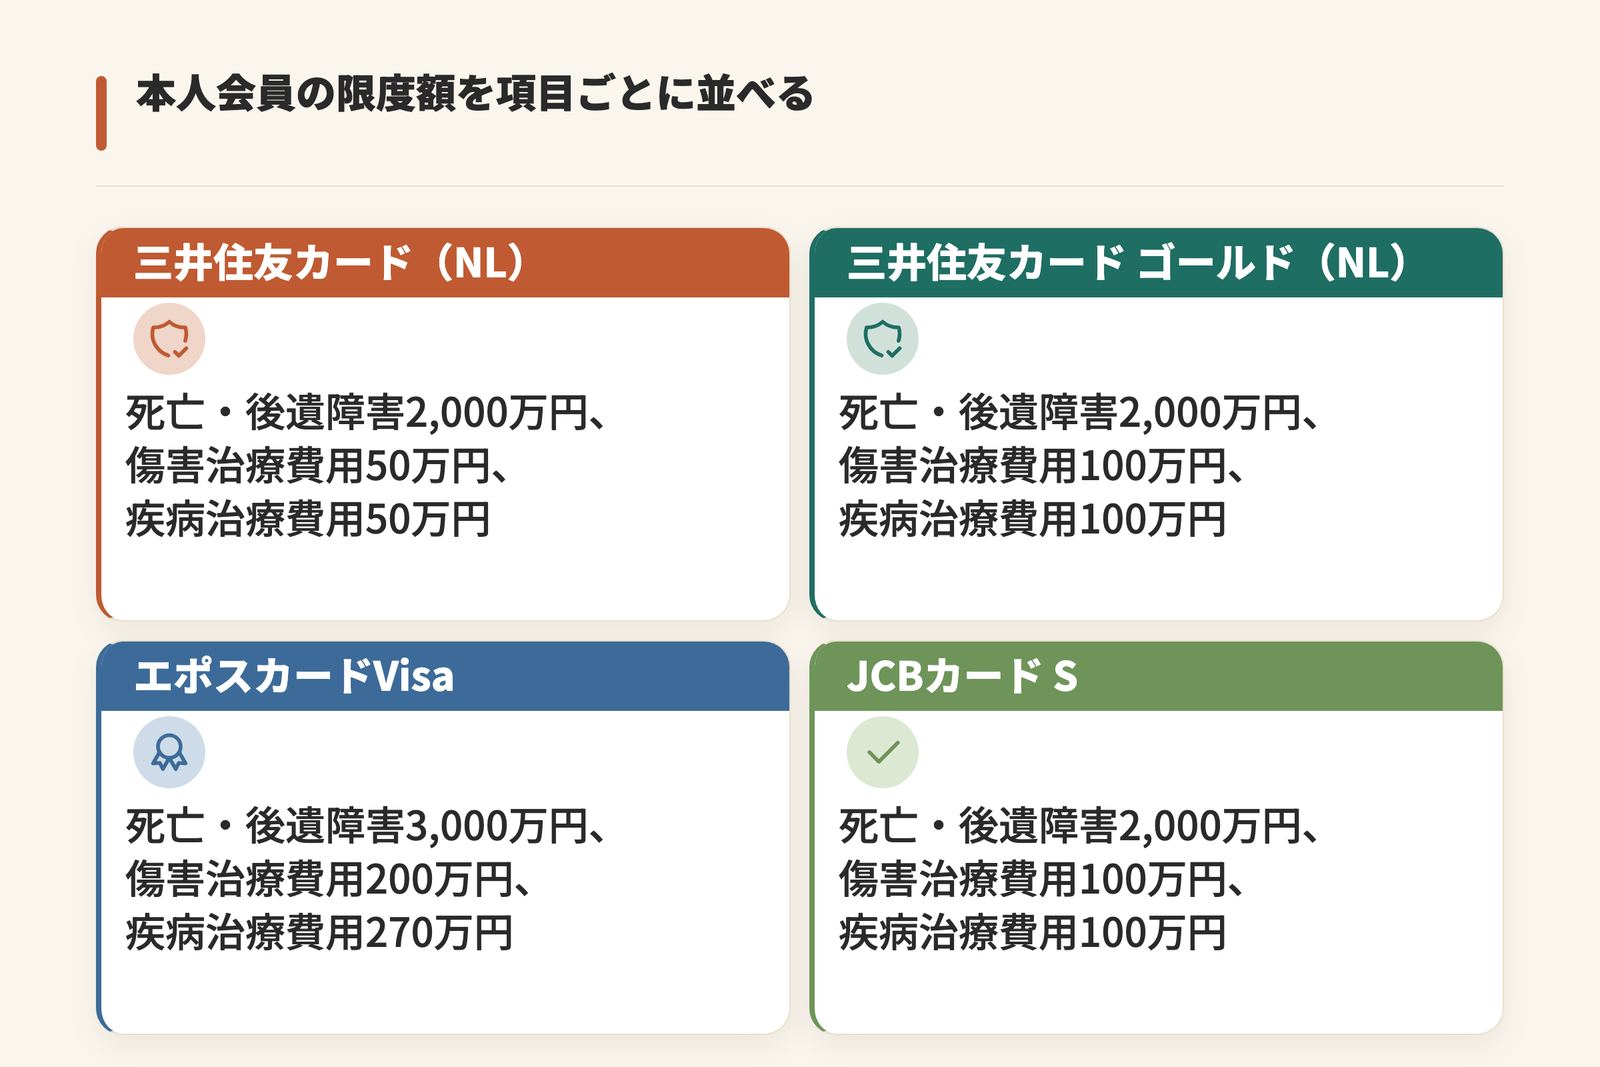
カードの保険案内では、最も大きい金額として死亡・後遺障害の限度額が目立ちます。治療費用はこれとは別の補償項目で、限度額も別に定められています。
この2つは別々の項目で、合算されるものではありません。次の表は、4枚の本人会員の限度額を項目ごとに並べたものです。
| カード | 死亡・後遺障害 | 傷害治療費用 | 疾病治療費用 |
|---|---|---|---|
| 三井住友カード(NL) | 2,000万円 | 50万円 | 50万円 |
| 三井住友カード ゴールド(NL) | 2,000万円 | 100万円 | 100万円 |
| エポスカードVisa | 3,000万円 | 200万円 | 270万円 |
| JCBカード S | 2,000万円 | 100万円 | 100万円 |
※死亡・後遺障害、傷害治療費用、疾病治療費用を別々に表示し、相互に合算しない。
※4枚はいずれも利用付帯で、各カード所定の旅行代金を支払うなどの条件を満たす場合の限度額とする。
※JCBカード SはMyJチェック登録のうえ、日本出国前に対象の公共交通乗用具または募集型企画旅行の料金を支払う場合を対象とする。
※三井住友カードの2種は旅行安心プランから別の補償プランへ変更していない場合を対象とする。
※三井住友カードの2種は2025年10月16日以降出発分、エポスカードVisaは2023年10月1日以降の付帯条件と補償額を使う。
※カード会員本人の補償を比べる表で、家族特約による補償額は含めない。
※保険金額は各発行会社の公式サイト掲載の内容(2026年9月時点)。
表の4枚では、死亡・後遺障害の限度額は2,000万円または3,000万円です。治療費用は50万円から270万円まで異なります。治療費用の補償を重視する人には、傷害治療費用と疾病治療費用の限度額が高いカードが向いています。
複数枚持ったときの限度額の考え方
保険が付いたカードを2枚以上持って渡航する場合、項目によって足し方が変わります。死亡・後遺障害は、最も高いカードの保険金額までが支払限度です。
けがや疾病などの補償は、実際の損害額を支払限度額として、各カードの保険金額で按分します。治療費用は複数枚の限度額を合計できますが、実際の損害額が上限です。死亡・後遺障害は枚数を増やしても支払限度が高くなりません。
※複数枚所持時の支払限度はJCBの公式サイト掲載の内容(2026年9月時点)。
治療費用の支払限度額を重視し、各カードの利用付帯条件を満たせる人には、複数枚の利用が向いています。
補償内容の詳細は海外旅行保険の記事へ
カード付帯保険には、表の3項目以外にも、救援者費用、携行品損害、賠償責任があります。免責金額や請求手続きも、補償内容と一緒に確認する項目です。
救援者費用や携行品損害、免責金額、請求手続きの詳細は、海外旅行保険の記事に掲載されています。カードの枚数と年会費を比べる場合、付帯区分、補償対象者、治療費用の上限額の3点が主な比較項目です。
現地での支払いで損をしないための操作
現地でのカード利用では、店頭で選ぶ通貨、ATMで引き出す金額、改札のタッチ決済への対応が、支払額や利用可否に関係します。
レジで円建てを選ぶと何が起きるか
海外の店舗でカードを出すと、決済端末で日本円建てか現地通貨建てかを選ぶよう求められることがあります。日本円の金額が表示されると安心に見えますが、この場合の為替レートを決めるのは店側です。
三井住友カード(NL)の案内では、店が決定した為替レートで日本円に換算する場合、割高になる可能性があるとしています。JCBの海外利用案内でも、日本円での支払いは手数料を店側が決めるため高くなる可能性があるとして、現地通貨での支払いを案内しています。
※日本円建て決済の取り扱いは三井住友カードおよびJCBの公式サイト掲載の内容(2026年9月時点)。
日本円建てでは店が決めた為替レートが適用されます。現地通貨建てでは、カード会社が定める換算レートと事務手数料が適用されます。
海外ATMで現地通貨を引き出すときの費用の内訳
現金が必要な場面では、海外ATMでのキャッシングという方法があります。海外ATMに対応したVisaカードなら、VisaまたはPlusのマークが付いたATMが目印です。
JCBの案内では、海外キャッシングにあたって利用可能枠の設定が必要な場合があり、出発前の手続きを求めています。
※海外ATMの対応マークはVisa、海外キャッシングの事前確認はJCBの公式サイト掲載の内容(2026年9月時点)。
海外ATMを使う予定がある場合、利用可能枠の設定状況は出発前の確認事項です。
交通機関のタッチ決済は路線と端末ごとに確認が必要
都市によっては、地下鉄やバスの改札にカードをかざすだけで乗車できます。Visaのタッチ決済の案内では、利用できるのはタッチ決済マークのある店舗および公共交通機関とされています。
※公共交通機関でのタッチ決済の利用条件はVisaの公式サイト掲載の内容(2026年9月時点)。
タッチ決済に対応する路線や端末の確認先は、各路線や事業者の公式案内です。
タッチ決済に対応した区間では、カードをかざして運賃を支払えます。短い滞在で移動の多い人に向いています。
暗証番号を求められる場面
JCBの案内では、ICカードでの買い物や海外でのATMキャッシングの際に、暗証番号が必要となる場合があるとしています。国内で暗証番号を使わない決済に慣れている場合も、海外では入力が必要になることがあります。
※暗証番号が必要となる場面はJCBの公式サイト掲載の内容(2026年9月時点)。
暗証番号は出発前の確認項目です。
複数枚を持っていく場合は、それぞれの暗証番号が確認項目です。現地で暗証番号を求められる場面に備えたい人に向いています。
使えない場面と紛失・盗難への備え
海外では、日本と同じようにカードを出しても決済が通らないことがあります。原因は、端末側の事情、カードの設定、利用状況などさまざまです。
紛失時の連絡先は、発行会社の緊急窓口です。
決済が通らないときに考えられる原因
店頭で支払えない場合と、ATMで現金を引き出せない場合では、確認内容は別です。
ATMについては、そもそもカード側が対応していない場合もあります。Visaは、海外ATMでの現金引き出しに対応していないカードもあると案内しており、事前にカード発行会社へ確認するよう示しています。
※海外ATMの対応可否はVisaの公式サイト掲載の内容(2026年9月時点)。
現地で現金を引き出せなくても、ATMの故障とは限りません。海外ATMに対応しているカードは、発行会社の案内で確認できます。
紛失・盗難時の連絡先と再発行の手配
紛失や盗難に気づいたら、まず発行会社の緊急窓口へ連絡します。JCBの紛失盗難受付デスクは24時間・年中無休です。
旅程が残っている場合は、緊急再発行も選択肢です。JCBには海外専用緊急再発行カードがあり、日本語でサポートを受けられます。ただし、一部のカードは対象外です。
Visaの場合、緊急再発行は銀行と連携して24〜72時間以内に手配されると案内されています。
※紛失盗難受付の時間と緊急再発行の内容は、JCBおよびVisaの公式サイト掲載の内容(2026年9月時点)。
緊急再発行にかかる時間は、滞在日程に影響する要素です。予備のカードがあれば、緊急再発行を待つ間の支払い手段になります。短い旅程で予備の支払い手段を確保したい人に向いています。
カードを分散して保管する
Visaは出発前の備えとして予備のカードを挙げ、あわせて利用限度額、ATMの可否、暗証番号、緊急連絡先の確認も示しています。
外務省のフランス向け安全対策では、金銭やクレジットカードを分散して持つよう案内しています。
Visaが案内する出発前の備えは、カード情報と緊急連絡先を控え、安全な場所に保管することです。
※出発前の確認事項はVisaの公式サイト掲載の内容(2026年9月時点)。
フランスでスリに備える場合、カードを分散して持つ方法があります。
現金と他の決済手段をどれだけ持つか
現金は、カードが使えない場合に備える決済手段の一つです。金額の目安は渡航先や滞在日数によって変わるため、一律には決められません。
渡航先の物価、滞在日数、旅程が、必要な現金を決める条件です。
カードが使えない場合には、現金が別の支払い手段になります。
カードを2枚以上用意し、現金も別に持つと、支払い手段を分けられます。カードだけに依存したくない人向けの方法です。
申し込み前と出発前に確認しておく項目
海外で使うカードが手元に届くまでの日数は、申込方法を含めて各発行元で異なります。渡航日までの日数が確認項目です。
出発前の確認は2つあり、発行の手配と手元のカード設定です。
発行から到着までの日数を逆算する
申し込みから手元に届くまでの日数は、カードや申込方法によって異なります。渡航日の直前に申し込むと、出発までに受け取れない場合があります。
JCBが2枚目に案内しているのは、1枚目と異なる国際ブランドです。2枚目のブランドを分ける理由は、店舗によって使える国際ブランドが限られる場合があるためです。
三井住友の2枚では、VisaまたはMastercardを選べます。エポスカードVisaはVisa、JCBカード SはJCBです。手持ちのカードと異なる国際ブランドを選ぶ方法があります。
※国際ブランドの取り扱いは各発行元の公式サイト掲載の内容(2026年9月時点)。
渡航が決まった段階で申し込みを済ませておきたい人に向いています。
利用枠と暗証番号の確認
JCBは、ICカードでの買い物や海外ATMでのキャッシングで、暗証番号が必要になる場合があると案内しています。
暗証番号は出発前の確認項目です。忘れた場合の確認方法は、発行会社の公式サイトで確認できます。
海外キャッシングでは、利用可能枠の設定が必要な場合があります。JCBの案内でも、手続きの時期は出発前です。海外ATMを使う人には、利用可能枠の事前確認が必要です。
※暗証番号と海外キャッシングの取り扱いはJCBの公式サイト掲載の内容(2026年9月時点)。
家族分のカードをどうするか
同行者がいる場合は、家族カードの年会費も確認項目です。年会費の負担は発行元によって異なります。
| カード | 家族カード年会費 |
|---|---|
| 三井住友カード(NL) | 永年無料 |
| 三井住友カード ゴールド(NL) | 年会費無料 |
| JCBカード S | 無料 |
※家族カード年会費は各発行元の公式サイト掲載の内容(2026年9月時点)。
いずれも家族カードの年会費はかかりません。各社の資格条件を満たす家族は、発行された家族カードを携行できます。JCBカード Sでは、生計を同一にする配偶者・親・18歳以上の子供(高校生を除く)が対象ですが、本会員が学生の場合は申し込めません。
家族の分まで含めて支払いを管理したい人向きです。
帰国後のポイントとマイルの扱い
旅行中の支払いで貯まったポイントには有効期限があります。次の渡航まで間が空くと、気づかないうちに失効していることがあります。
| カード | ポイント有効期限 |
|---|---|
| 三井住友カード(NL) | 1年間(ポイントの最終変動日から。自動延長あり) |
| 三井住友カード ゴールド(NL) | 1年間(ポイントの最終変動日から。自動延長あり) |
| エポスカードVisa | 付与日から2年間(3ヵ月以内に期限切れとなる分は延長可能) |
| JCBカード S | 獲得月より2年間(24ヵ月) |
※ポイント有効期限は各発行元の公式サイト掲載の内容(2026年9月時点)。
ポイントをマイルに替える場合は、交換レートがカードごとに異なります。三井住友カード(NL)とゴールド(NL)は、ANAカード会員以外でVポイント1ポイントがANA0.5マイルです。JCBカード SはJ-POINT1ポイントがANA0.6マイルです。
※ANAマイル交換レートは各発行元の公式サイト掲載の内容(2026年9月時点)。
帰国後のポイント残高と有効期限は、使い道を決めるための確認項目です。次の旅行の航空券に充てたい人には、マイルへの交換が向いています。
海外旅行とクレジットカードのよくある質問
海外旅行にクレジットカードは何枚持っていけばよいですか
A. 2枚以上が基本です。1枚だけでは、店舗がその国際ブランドに対応していない場合、そのカードでは支払えず、別ブランドのカードも試せません。
紛失や盗難で1枚が使えない場合は、別のカードが予備の支払い手段です。2枚目を異なる国際ブランドにすると、1枚目に対応していない店舗で使える可能性があります。
渡航先や旅行内容によって、必要なカードの枚数は一律ではありません。費用は、主決済カードの手数料、年会費、ポイント条件によって変わります。
外貨での支払いは現地通貨と日本円のどちらを選ぶべきですか
A. JCBは現地通貨での支払いを案内しています。
現地通貨で決済した場合は、カード会社が定めるレートで円に換算され、そこに外貨ショッピング事務手数料が加わります。三井住友カード(NL)は3.63%(税込)、エポスカードVisaは3.85%です。
日本円建てでは、店が決めた為替レートで換算されます。
※海外での事務処理コストと外貨の事務手数料は各発行元の公式サイト掲載の内容(2026年9月時点)。
自動付帯と利用付帯は何が違いますか
A. 保険が始まる条件が違います。利用付帯は、指定された費用をそのカードで支払ったときに補償が有効になります。
対象となる費用はカード会社ごとに別です。エポスカードVisaは宿泊を伴う募集型企画旅行の代金と公共交通乗用具の料金が対象です。三井住友カード(NL)とゴールド(NL)は、日本出国前の公共交通乗用具の利用代金または募集型企画旅行代金が対象になっています。
補償項目や金額の詳細は海外旅行保険の記事に掲載されています。
※保険の付帯条件・対象費用は各発行元の公式サイト掲載の内容(2026年9月時点)。
カードを複数枚持つと海外旅行保険の限度額は合算されますか
A. 補償項目によって扱いが分かれます。傷害死亡・後遺障害は合算されず、各カードの支払限度額のうち最も高い額が上限になるのが一般的です。
けがや疾病の治療費用などは、実際の損害額を支払限度額として、カード付帯の保険金額で按分します。三井住友カード(NL)の傷害治療費用は50万円で、ゴールド(NL)は100万円です。
実際の保険金支払いは、各社の約款とカードごとの適用条件に基づきます。
※保険金額は各発行元の公式サイト掲載の内容(2026年9月時点)。
家族カードでも海外旅行保険は付きますか
A. カードによります。三井住友カード(NL)と三井住友カード ゴールド(NL)の初期設定である旅行安心プランでは、家族カード会員も本会員と同じ補償の対象です。
補償の対象は、本会員本人と家族会員本人です。家族会員は、保険プランを個別に申し込めません。
一方、エポスカードVisaの海外旅行傷害保険は本人のみが対象で、家族は対象外です。同行する家族の補償は、家族それぞれが持つカードと家族特約の有無によって異なります。
※家族カード会員の補償範囲は各発行元の公式サイト掲載の内容(2026年9月時点)。
現地の電車やバスでタッチ決済は使えますか
A. 路線や事業者によります。クレジットカードのタッチ決済に対応した改札機や車載端末が設置されている区間であれば、カードをかざして運賃を支払えます。
Visaのタッチ決済は、マークのある公共交通機関が利用対象です。
タッチ決済が利用できない場合は、現地の交通系カードや現金が別の支払い手段です。
海外のATMで現地通貨を引き出せますか
A. 対応するカードなら引き出せます。エポスカードVisaの場合、VisaまたはPLUSのマークがあるATMで、利用可能額の範囲内で現地通貨を受け取れます。
三井住友カード(NL)は、海外キャッシュサービスの利用枠の設定が必要です。
費用は利息とATM手数料に分かれます。実質年率は三井住友カード(NL)・エポスカードVisaとも18.0%で、ATM手数料は1万円以下が110円、1万円超が220円です。海外事務処理手数料はキャッシングにはかかりません。
ATMの画面で日本円を選ぶと、割高な為替レートが適用される可能性があります。
※海外キャッシングの金利・ATM手数料は各発行元の公式サイト掲載の内容(2026年9月時点)。
現地でカードを紛失したらどうすればよいですか
A. まず発行会社の緊急窓口に連絡します。三井住友カードのグローバルエマージェンシーラインは24時間・年中無休です。
緊急再発行も選択肢です。JCBには海外専用緊急再発行カードがあり、Visaは銀行と連携して24〜72時間以内に再発行を手配すると案内しています。
Visaは、出発前の備えとして、予備のカードと緊急連絡先の確認を挙げています。
年会費無料のカードだけで海外旅行に足りますか
A. 足りる場合があります。三井住友カード(NL)とエポスカードVisaは、本会員の年会費がどちらも永年無料です。三井住友カード(NL)の旅行安心プランとエポスカードVisaの海外旅行傷害保険は、どちらも利用付帯です。
判断の材料は年会費だけではありません。外貨の事務手数料は三井住友カード(NL)が3.63%(税込)、エポスカードVisaが3.85%と差があり、利用額が大きいほど金額の差も広がります。
三井住友カード ゴールド(NL)の初年度年会費は、年間100万円の利用有無にかかわらず5,500円(税込)です。初期設定の旅行安心プランでは、傷害・疾病の治療費用が各100万円で、三井住友カード(NL)は各50万円となります。年会費無料カードと比べる主な項目は、年会費優遇の条件と保険の補償額です。
※年会費・手数料・保険金額は各発行元の公式サイト掲載の内容(2026年9月時点)。
まとめ
- 国際ブランドの異なるカードが2枚以上あると、決済できない場面と紛失時に備えられます
- 外貨決済のコストは、換算レートと事務手数料の組み合わせで決まります
- 年会費を渡航1回あたりに割り振り、外貨コストと通常ポイントを差し引いた金額が、カードごとの負担額です
- 付帯保険では、付帯区分、補償の対象者、死亡後遺障害、治療費用がそれぞれ別の確認項目です
- 現地での支払額や利用可否は、レジで選ぶ通貨、ATM利用時の費用、交通機関のタッチ決済への対応によって異なります
- 外務省のフランス向け安全対策では、スリ対策として金銭やクレジットカードを分散して持つよう案内されています
- 手数料の具体的な数値は海外利用手数料の比較記事、補償内容の詳細は海外旅行保険の記事に掲載されています
国際ブランドの異なるカードを2枚用意すると、利用できる店舗の違いや紛失時に備えられます。旅先での支払額を左右するのは、カードごとの手数料率と現地で選ぶ決済方法です。付帯保険の適用条件もカードごとに異なります。

コメント