
PR 本記事にはプロモーションが含まれます。
韓国旅行で困るのは、店では通ったカードが地下鉄の改札では使えなかったり、券売機の前で現金がなくて立ち往生したりする場面です。
店舗での支払いはクレジットカード、地下鉄とバスはTmoneyなどの交通カード。Tmoneyの購入・チャージと一部のお店には現金が必要で、ソウル地下鉄1〜8号線の新型券売機とAREXの券売機・窓口では海外発行カードも使えます。
この三つを分けて準備すると、旅行中の支払いに困りにくくなるでしょう。
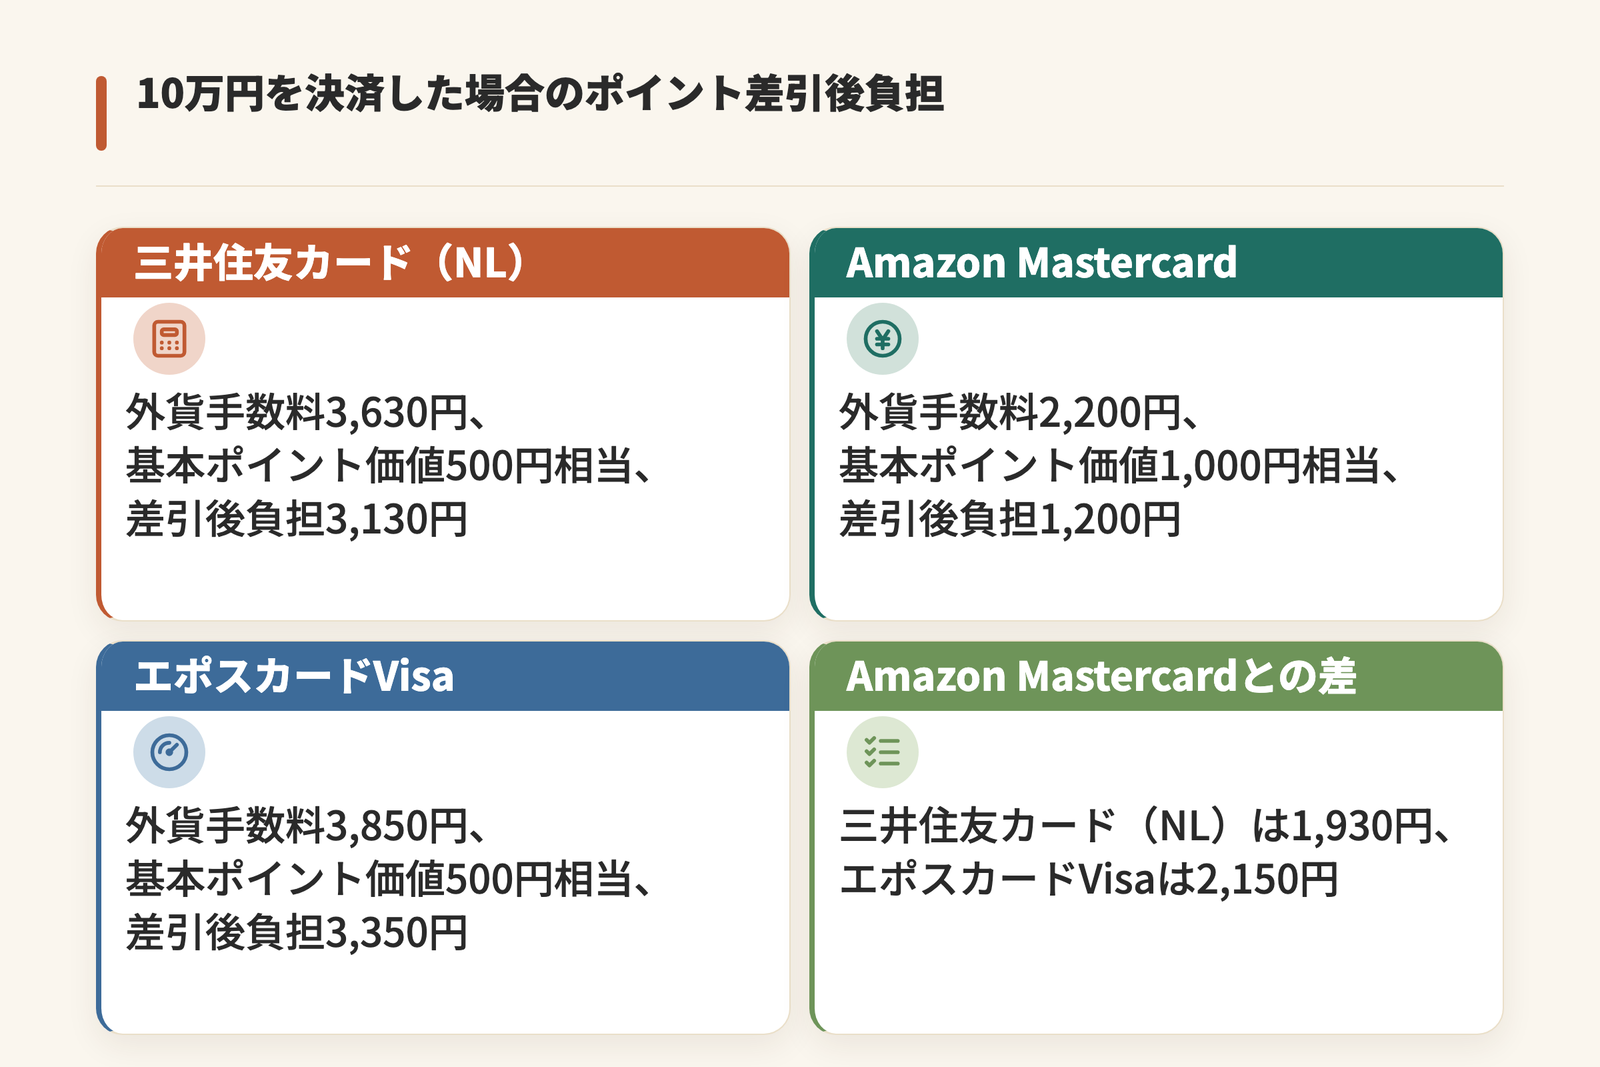
外貨ショッピング事務処理手数料は発行会社ごとに違います。手数料加算前10万円なら三井住友カード(NL)3,630円、Amazon Mastercard 2,200円、エポスカードVisa 3,850円。ポイント還元を反映すると、対Amazon Mastercardの差は1,930円と2,150円へ変わります。
支払い時に円建てを提示されたときは、「円建て決済の損益分岐となる提示額」の表が目安です。Tmoneyの購入では必要な現金額、保険では補償の限度額を確認できます。
韓国での支払いは「店・交通・現金」の三分割で考える
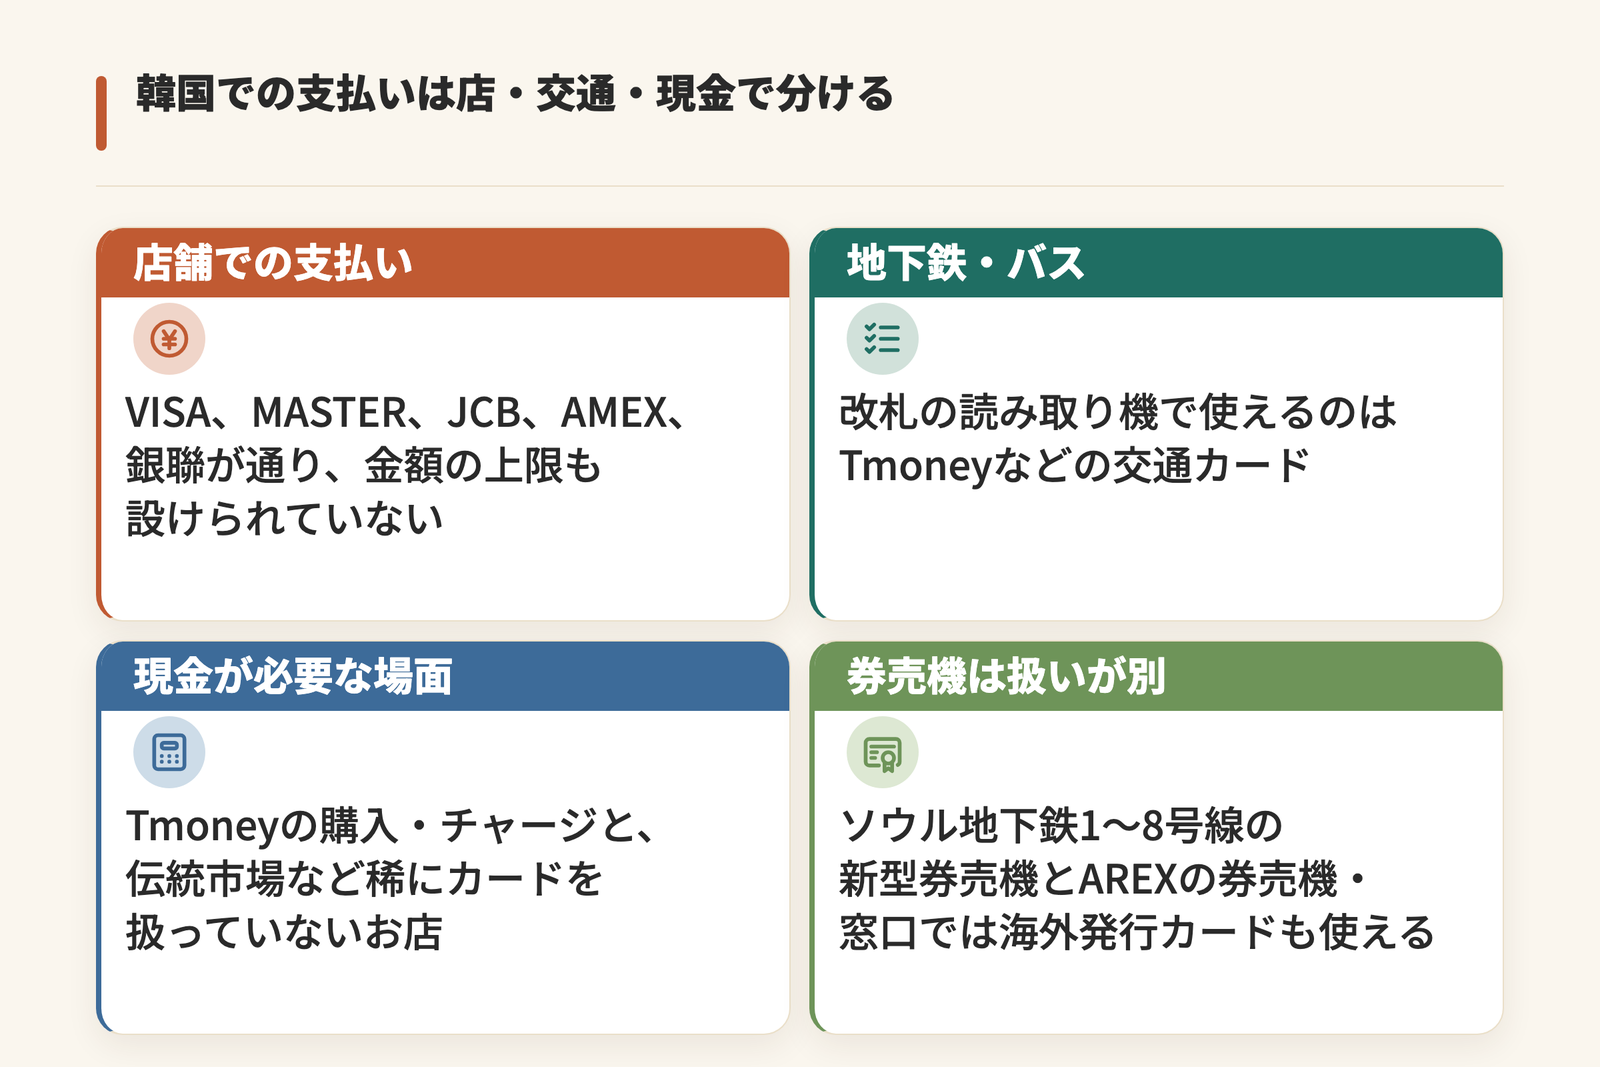
韓国旅行の支払いは、カード1枚あれば足りるという単純な話にはなりません。店での買い物、地下鉄やバスの移動、そして現金しか通らない場面で、それぞれ用意するものが違います。
この3つで使う支払い手段を出発前に分けておくと、旅行中に慌てにくくなります。場面ごとに使う手段を決めておくことが大切です。
店舗の多くはカードで完結する場面
韓国のお店では、クレジットカードがほとんどの場所で使えます。金額の上限も設けられていません。
対応している国際ブランドも幅広く、VISA、MASTER、JCB、AMEX、銀聯が通ります。日本で持っているカードのブランドがこのどれかなら、店舗ではそのカードを中心に支払えます。
※韓国の店舗におけるクレジットカードの取り扱いは、韓国観光公社の公式サイト掲載の内容(2026年9月時点)。
ただし、1枚だけを持って行く前提は避けたほうが安全です。海外旅行では、異なる国際ブランドのクレジットカードを2枚以上持参する方法がすすめられています。
端末の不調や、そのお店が特定のブランドを扱っていないといった事情で、手元の1枚が通らないことはあり得ます。国際ブランドの違う2枚があれば、片方が通らなかったときにもう片方で支払えるでしょう。
複数のカードを別々の財布に分けて保管すると、一つの財布を紛失したり盗まれたりしても、もう一方の支払い手段が残ります。
※海外旅行時のカード持参枚数と分散保管の考え方は、ジェーシービーの公式サイト掲載の内容(2026年9月時点)。
ブランドが異なる2枚を用意できれば、店舗ではカードを中心に支払えます。
現金しか受け付けない場面が残る
カードが広く使える一方で、現金のみのお店も残っています。伝統市場や、お店によっては稀にカードを扱っていないことがあります。
数としては多くありません。それでも、市場での食べ歩きや小さな個人店では、現金が必要になる場合があります。
※カード非対応の場面については、韓国観光公社の公式サイト掲載の内容(2026年9月時点)。
現金は、カードが使えないときの支払い手段です。そうした場面に備えたい人には、現金も用意する方法が向いています。
交通は店舗決済とは別系統で準備する
地下鉄やバスの運賃は、お店での買い物とは別の方法で支払います。店で使えるカードを改札で使えるとは限らないため、交通用の支払い手段が必要です。
地下鉄やバスでは、交通カードを使います。店舗用のカードとは、使う場所が異なります。
店・交通・現金の3つでは、使える支払い手段が異なるため、それぞれ準備が必要です。
移動が多い旅程には、交通用の支払い手段を別に用意する方法が向いています。
外貨での買い物にかかる上乗せコストの内訳
ウォン建ての支払いを日本円で請求されるとき、円の金額は為替レートだけで決まりません。為替レートで円に直したあと、カード発行会社が定める事務処理手数料が加算されます。
この手数料は決済のたびに一定の料率でかかるため、旅行中の買い物の合計額が大きいほど増えます。
請求額は利用日ではなく処理日のレートで決まる
三井住友カード(NL)の外貨換算日は、Visa・Mastercardの決済センターに売上データが到着した日付です。カードを実際に使った日付とは異なります。
※外貨換算日の扱いは三井住友カードの公式サイト掲載の内容(2026年9月時点)。
到着までの目安は利用日から2〜4日後ですが、利用した店の手続き状況によって前後します。Amazon Mastercardも同じ仕組みで、Mastercardの決済センターへ到着した日付が基準になり、目安は同じく2〜4日後です。
エポスカードVisaも、売上データがVisa決済センターに到着した時点のレートで円に直されます。こちらもカード利用日ではありません。
※外貨換算時点はエポスカードの公式サイト掲載の内容(2026年9月時点)。
利用時点で確認したレートと、実際の請求額は一致しない場合があります。数日後にレートが動けば、請求額も変わります。利用時点の表示だけでは最終的な請求額を判断できません。
事務処理手数料の料率は発行会社ごとに違う
三井住友カード(NL)の外貨ショッピング事務処理手数料は3.63%(税込)。Visa・Mastercardが対象で、2024年11月1日以降に到着した売上へ適用されます。ここでも基準は到着日で、利用日とは一致しません。
※手数料率は三井住友カードの公式サイト掲載の内容(2026年9月時点)。
同じ発行会社のAmazon Mastercardは2.20%(税込)。2025年10月1日以降に到着した売上が対象です。
エポスカードVisaは3.85%です。Visa決済センターで2025年7月1日以降に処理された利用分が対象で、実際の利用日と前後する場合があります。
同じ発行会社でも、カードによって料率と変更時期が異なります。料率はブランド単位ではなく、カード1枚ごとの設定です。
同じ利用額での負担差を試算する
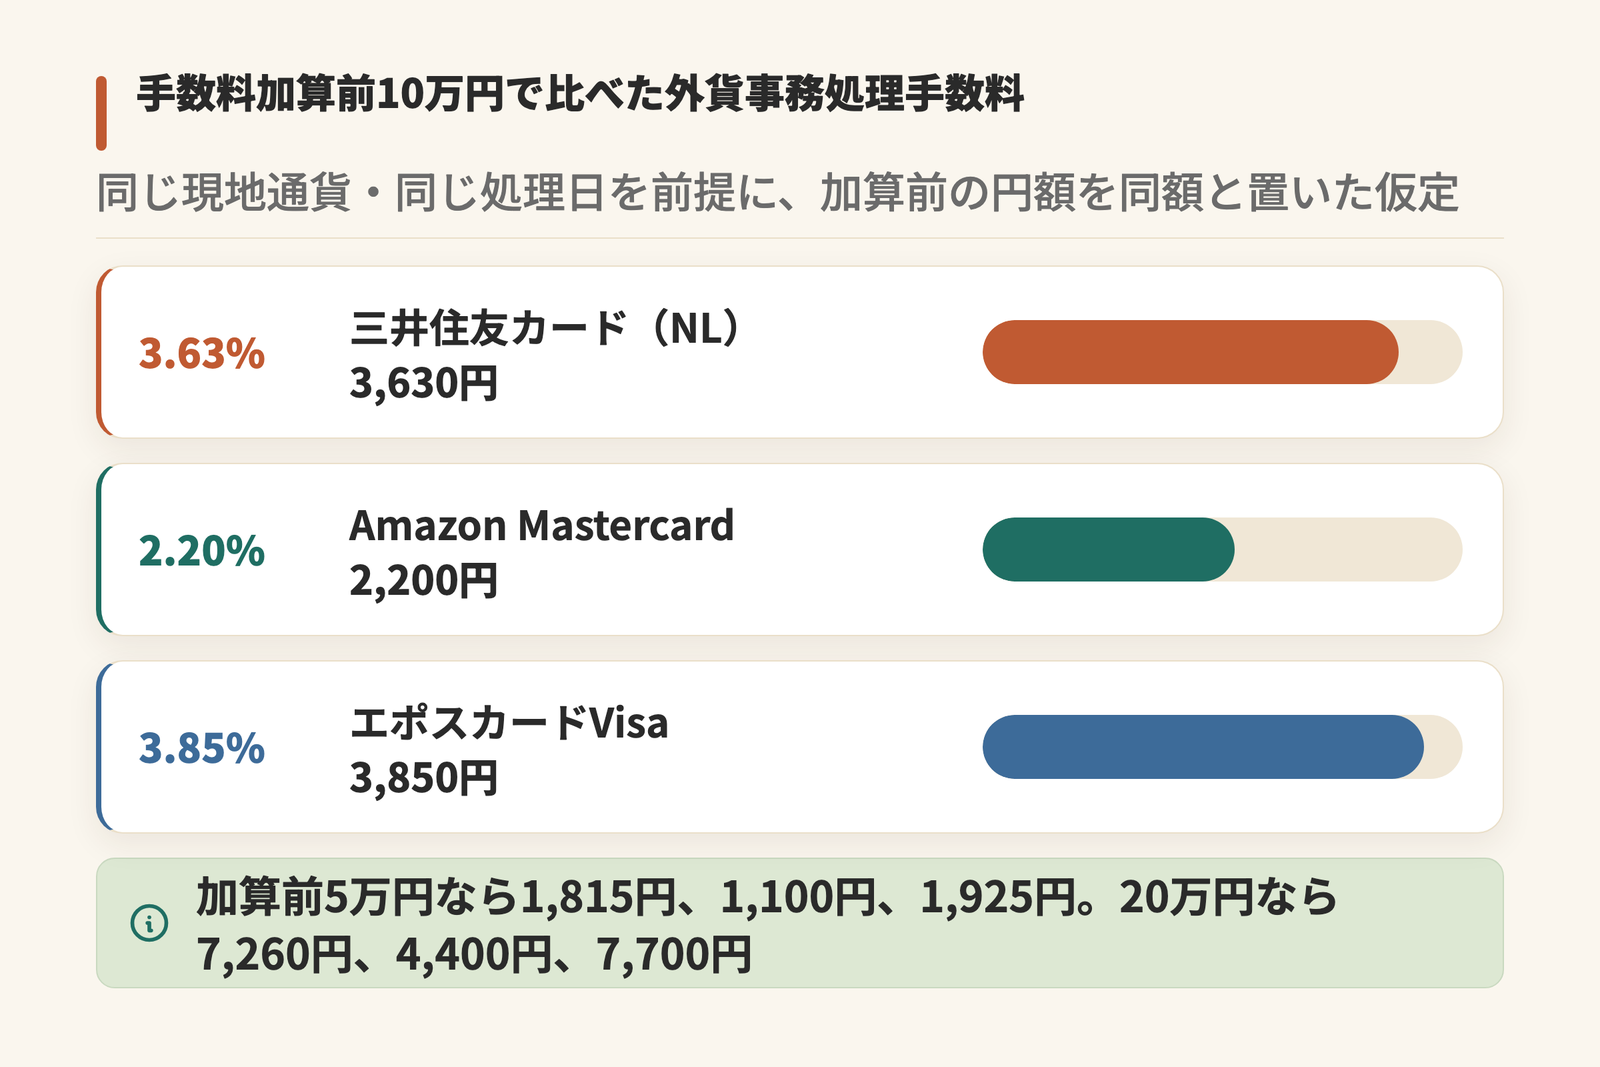
利用額が大きいほど、料率の差による手数料額も広がります。手数料が加算される前の円額を同じと置いて、3枚の事務処理手数料だけを比べたものが次の表です。
| カード | 手数料加算前5万円 | 手数料加算前10万円 | 手数料加算前20万円 |
|---|---|---|---|
| 三井住友カード(NL) | 1,815円 | 3,630円 | 7,260円 |
| Amazon Mastercard | 1,100円 | 2,200円 | 4,400円 |
| エポスカードVisa | 1,925円 | 3,850円 | 7,700円 |
※各列は同じ現地通貨・同じ処理日を前提に、各社換算後の手数料加算前円額を同額と置いた仮定で、発行会社の事務処理手数料だけを比較する。
※換算日は利用日ではなく決済センターへの売上到着時点で、三井住友カード系は利用日の2~4日後が目安となり、エポスカードVisaも利用日とは異なる。
※1円単位の四捨五入は表示上の簡略化で、請求時の端数処理と国際ブランド間の為替レート差は含めない。
※適用率は三井住友カード(NL)3.63%、Amazon Mastercard 2.20%、エポスカードVisa 3.85%。
※各カードの手数料率は三井住友カードおよびエポスカードの公式サイト掲載の内容(2026年9月時点)。
手数料加算前5万円では、いちばん高いエポスカードVisaが1,925円、いちばん低いAmazon Mastercardが1,100円。手数料加算前20万円では、エポスカードVisaが7,700円、Amazon Mastercardが4,400円です。
ホテル代や家電などをカードで払う予定がある人には、料率の低い1枚が候補です。買い物の予算が大きいほど、手数料の差も大きくなります。
食事と小物の支払いだけで数万円に収まる旅程では、3枚の差は大きくありません。交通や付帯サービスも含めて1枚を選びたい人に向いています。
ポイント還元まで含めると手数料差はどこまで縮むか
外貨での支払いでは手数料が発生しますが、通常のポイントも付きます。実際の負担額は、手数料からポイント分を引いた金額に近づきます。
三井住友カード(NL)とエポスカードVisaの基本還元率はいずれも0.5%。Amazon Mastercardの基本還元率は1.0%です。
10万円使ったときの実質負担を並べる
10万円を現地で決済した場合の手数料とポイント価値は、次の表のとおりです。
| カード | 外貨手数料 | 基本ポイント価値 | ポイント差引後負担 | Amazon Mastercardとの差 |
|---|---|---|---|---|
| 三井住友カード(NL) | 3,630円 | 500円相当 | 3,130円 | 1,930円 |
| Amazon Mastercard | 2,200円 | 1,000円相当 | 1,200円 | 0円 |
| エポスカードVisa | 3,850円 | 500円相当 | 3,350円 | 2,150円 |
※差引後負担は外貨事務処理手数料から利用可能な基本ポイント価値を差し引く。
※利用額10万円の全額が通常ポイント対象で、三井住友カード(NL)はVポイントPay、Amazon MastercardはAmazon.co.jp、エポスポイントは原則1ポイント1円相当の用途に全ポイントを使う仮定。
※10万円を1回で利用するケースとし、三井住友カード(NL)は同じ月の支払額合計も10万円とする。
※三井住友カード(NL)は月合計、エポスカードVisaは1回ごとの付与単位と端数処理が異なり、Amazon Mastercardのポイント端数処理は率計算後に1ポイント未満を切り捨てる簡略化。
※3カードとも本会員年会費は永年無料のため年会費を差し引かず、キャンペーン、保険、優待は金額換算しない。
※Amazon Mastercardとの差は対象カードの差引後負担から同カードの差引後負担を引き、正数ほど追加負担が大きい。
※基本還元率とポイント付与条件は三井住友カード株式会社および株式会社エポスカードの公式サイト掲載の内容(2026年9月時点)。
三井住友カード(NL)は200円(税込)ごとに1ポイントで、集計は毎月の支払い金額の合計に対して行われます。少額の決済が続いても、月単位でまとまるぶん端数は出にくい仕組みです。
エポスカードVisaは1回の利用金額200円ごとに1ポイントが付き、200円未満の端数は切り捨てられます。屋台や小さな雑貨店で細かく支払う旅程では、表の500円相当を下回ることもあります。
ポイントまで含めると、Amazon Mastercardとの差は1,930円と2,150円です。手数料だけで見た場合より、それぞれ500円ずつ広がりますが、順位は変わりません。買い物の予算が大きい人ほど、差額の影響が大きくなります。
還元で相殺できない場合と対象外の扱い
ポイントが付かない支払いもあります。3枚とも、キャッシングの利用分は基本ポイントの対象外です。
現地通貨が足りずに海外キャッシュサービスを使った場合、三井住友カード(NL)ではその分にポイントが付きません。Amazon Mastercardはさらに、リボ・分割払い手数料や年会費、一部の保険料、国民年金保険料も対象から外れます。エポスカードVisaもクレジット手数料や年会費は対象外。
つまり、表の「ポイント差引後負担」はショッピング利用だけを対象にした数字です。キャッシング利用分はポイントの対象外で、ATM手数料や利息は別に計算されます。ショッピングで決済する人ほど、表の数字に近づきます。
ためたポイントを使い切れるかも条件に入れる
ポイントで手数料分を補うには、1ポイントを1円で使えることと、有効期限内に使えることの2つが条件です。
三井住友カード(NL)のVポイントは、VポイントPayへチャージすれば1ポイント=1円で使えます。有効期限は最終変動日から1年間で、貯める・使う・交換するたびに自動で1年延びる仕組みです。
Amazon MastercardのポイントはAmazon.co.jpで1ポイントから、1ポイント=1円として使えます。普段からAmazonで買い物をする人なら、消化に困る場面は少ないはずです。
エポスポイントは原則として1ポイント1円相当で、一部に異なる交換先があります。有効期限は付与日から2年間で、3か月以内に期限が切れるポイントは延長できます。
表の「ポイント差引後負担」は、付与されたポイントを使えることが前提です。普段の買い物でも同じカードを使い、ポイントを利用する人に向いています。
円建てで提示されたら受けるべきか断るべきか
韓国の店舗やATMでは、決済の直前に「日本円で払うか、ウォンで払うか」を選ばせる画面が出ることがあります。どちらを選んでも支払う商品は同じですが、換算に使われる為替レートが変わります。
日本円を選んだ場合、そのレートを決めるのはカード会社ではありません。三井住友カードの案内では、日本円を指定したときの換算レートは「お店が決定した為替レート」です。
換算レートを決めているのは誰か
円建てを選ぶと、店舗側の端末が独自のレートでウォンを円に直した金額がそのまま請求額です。この方式は、カード会社で円換算する場合と比べて「割高になる可能性があります」と説明されています。
※円建て決済の換算レートに関する記載は三井住友カードの公式サイト掲載の内容(2026年9月時点)。
一方、ウォン建てのまま決済すれば、円への換算はカード会社側で行われます。基準となる為替レートに外貨事務処理手数料が加算されるため、上乗せ幅が事前に分かります。
店舗が決めたレートによる円建ての金額と、カード会社のレートに手数料を加えたウォン建ての金額が比較対象です。
提示額がいくらを超えたら不利になるか
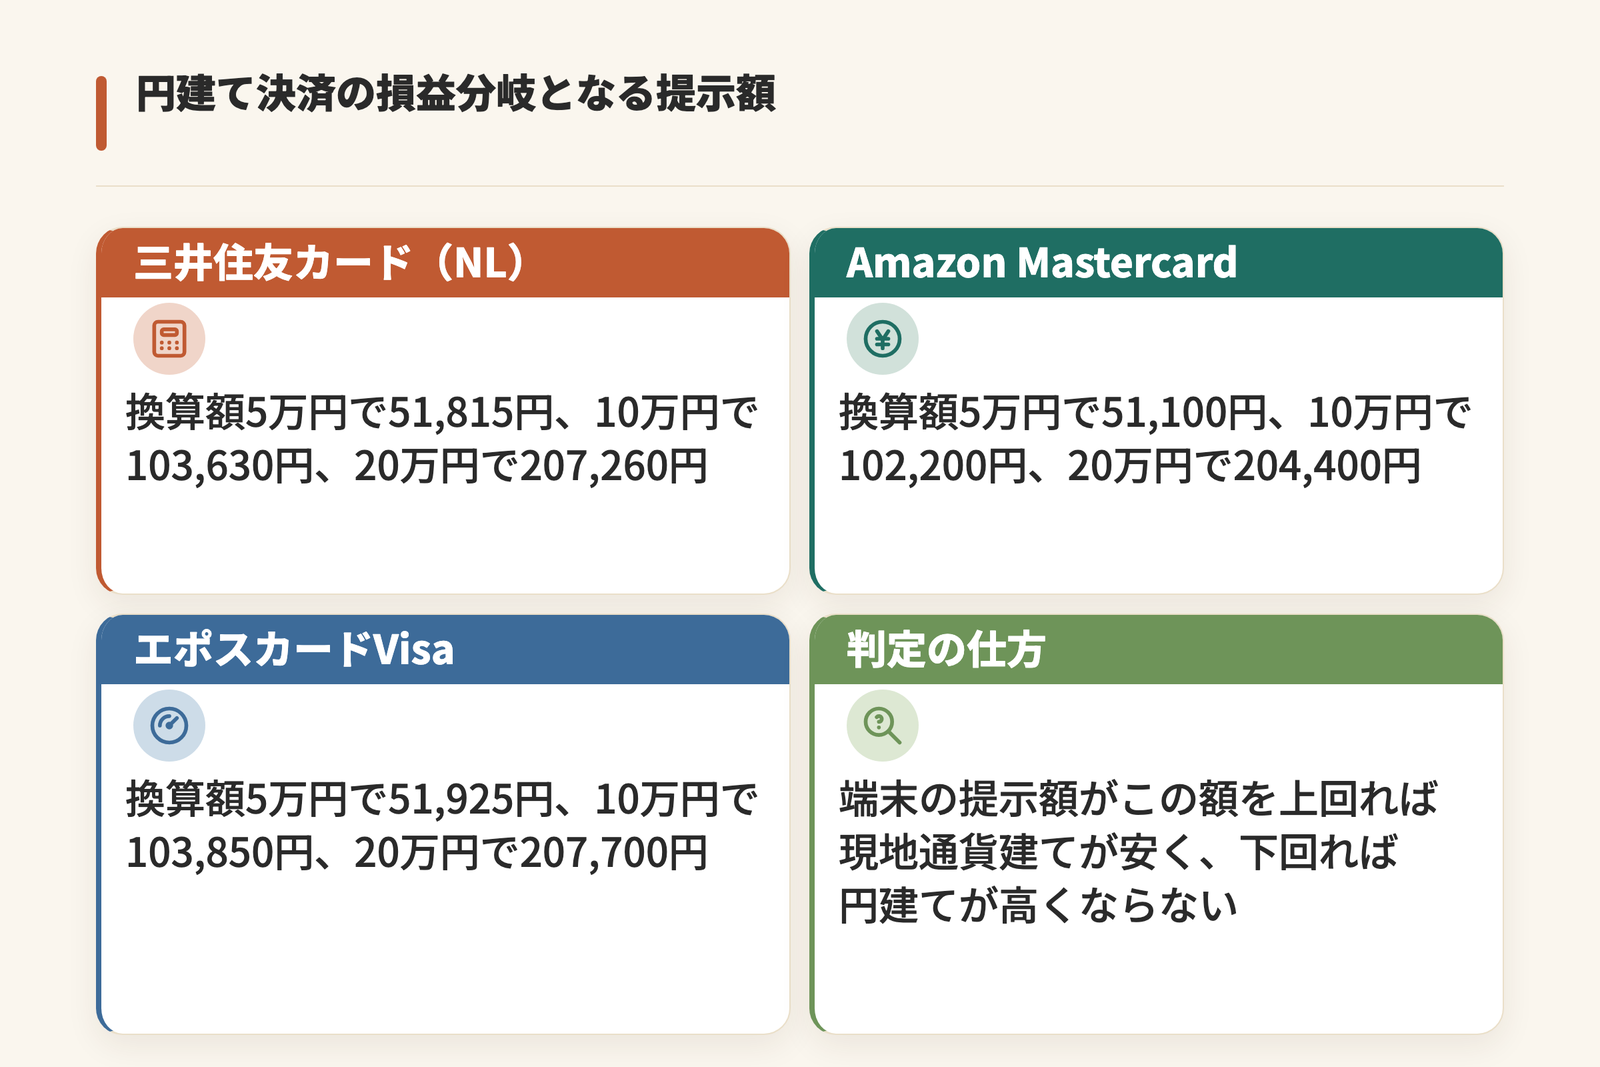
店頭では、端末に出た円建ての提示額と、ウォン建てで決済した場合の見込み額を比べます。次の表は、処理後の円換算額を5万円・10万円・20万円と仮定したときの、ウォン建ての負担額です。比較相手となる円換算額は処理日のレートで後日決まるため、会計の時点では概算にとどまります。
| カード | 現地通貨建て換算額5万円 | 現地通貨建て換算額10万円 | 現地通貨建て換算額20万円 |
|---|---|---|---|
| 三井住友カード(NL) | 51,815円 | 103,630円 | 207,260円 |
| Amazon Mastercard | 51,100円 | 102,200円 | 204,400円 |
| エポスカードVisa | 51,925円 | 103,850円 | 207,700円 |
※各セルは現地通貨建ての手数料加算前円換算額に、そのカードの外貨事務処理手数料を加えた損益分岐額。
※円建て決済に発行会社の外貨事務処理手数料が重ならず、両方式の基本ポイント条件が同じ場合に限る。
※端末の円建て提示額がセルを上回れば現地通貨建てが安く、セル以下なら円建てが高くならない。
※円建ての為替レートは店舗が決めるため、実際の提示額で判定する必要があり、カード会社換算より割高になる可能性がある。
※カード会社の円換算額は処理日で変わるため、利用日だけを合わせた比較には使わない。
※1円単位の四捨五入は表示上の簡略化。
たとえば三井住友カード(NL)で現地通貨建て換算額10万円を想定するなら、境目は103,630円。端末の提示額がこれを上回れば円建てのほうが高く、下回ればウォン建てより安く収まります。
高額になるほど差額は比例して広がり、現地通貨建て換算額20万円なら境目は207,260円。いずれも店頭ショッピングでの仮定です。
ウォンとドルが併記されたときの確認手順
韓国の店でカードを切ると、ウォンではなくUSドルで請求されることがあります。JCBは、韓国での決済時にUSドルが請求通貨になる場合があると案内しています。
売上票にウォンとUSドルの両方が印字されている場合でも、請求通貨は店舗ごとに異なるというJCBの案内です。
※韓国での請求通貨に関する記載はJCBの公式サイト掲載の内容(2026年9月時点)。
サインや暗証番号を入力する前に、店員へ請求通貨を確認できます。売上票に両方の通貨があっても、それだけでは請求通貨を判断できません。
ATMで現地通貨を引き出すときの選択肢
海外ATMでウォンを引き出すときも、同じ選択を求められます。Visaの海外ATM案内では、画面に2つの選択肢が表示されます。
「DECLINE CONVERSION」は、現地通貨にカード会社の為替レートを適用する選択肢です。「ACCEPT CONVERSION」はATM側の為替レートによる円建て請求で、割高になる場合があります。
※海外ATMの通貨選択に関する記載はVisaの公式サイト掲載の内容(2026年9月時点)。
英語だけの画面では、どちらが円建てか分かりにくい場合があります。「CONVERSION」は換算、「DECLINE」は拒否を示す表記です。
ATM画面の2つの選択肢では、適用する為替レートが異なります。
地下鉄・バスの支払いはカードのタッチと交通カードで別物
ソウルの地下鉄では、改札の読み取り機で使う手段としてTmoneyが案内されています。バスとAREXの改札では、外国発行のクレジットカードによるタッチ決済に対応していません。
一方、ソウル地下鉄1〜8号線の新型券売機で一回券を買う場合と、AREXの券売機・窓口では海外発行のカードが使えます。この場合、海外発行のカードを使うのは乗車券を買うときです。
改札に手持ちのカードを直接タッチできる範囲
ソウルの地下鉄で改札の読み取り機にかざす手段は、Tmoneyをはじめとする交通系カードです。海外発行のクレジットカードは、バスの読み取り機でもタッチ決済に対応していません。
Tmoneyカードは公共交通機関全般で使えます。加えて、これらのカードのロゴを掲げている提携店でも支払いに使えます。
※交通カードの利用範囲は韓国観光公社(english.visitkorea.or.kr)の公式サイト掲載の内容(2026年9月時点)。
地下鉄とバスを何度も乗り継ぐ日程には、交通カードを1枚持つ方法が向いています。Tmoneyは現金で購入・チャージし、乗車時に使う交通カードです。
一回券は購入時と改札で扱いが分かれる
1回だけ地下鉄に乗る場合は、一回用の乗車券を買う方法があります。ソウル地下鉄1〜8号線の新型券売機なら、海外発行のカードで買えます。
※券売機でのカード対応は韓国観光公社(english.visitkorea.or.kr)の公式サイト掲載の内容(2026年9月時点)。
新型券売機ではカードで一回券を買い、改札では購入した一回券を使います。
滞在が短く、乗る回数も数回の人向けです。一回券は、現金を使わず海外発行カードで購入できます。
空港鉄道は経路によって手段が変わる
空港鉄道(AREX)でも、改札の読み取り機で使えるのはTmoneyなどの交通カードです。海外発行のクレジットカードは、改札でのタッチ決済には対応していません。
券売機と窓口では海外発行のカードが使えます。一回用の乗車カードは、仁川国際空港第2ターミナル駅からソウル駅までの全駅でクレジットカードで買えます。
この一回用カードには500ウォンのデポジットが含まれ、到着駅のデポジット返金機で戻せる仕組みです。
※空港鉄道の支払手段とデポジットは韓国観光公社(english.visitkorea.or.kr)の公式サイト掲載の内容(2026年9月時点)。
空港からソウル市内へ1回だけ移動する人には、券売機でカードを使って一回用カードを買う方法が向いています。その後も地下鉄やバスを何度も使う人には、交通カードが選択肢です。
交通カードの購入とチャージに現金がいくら必要か
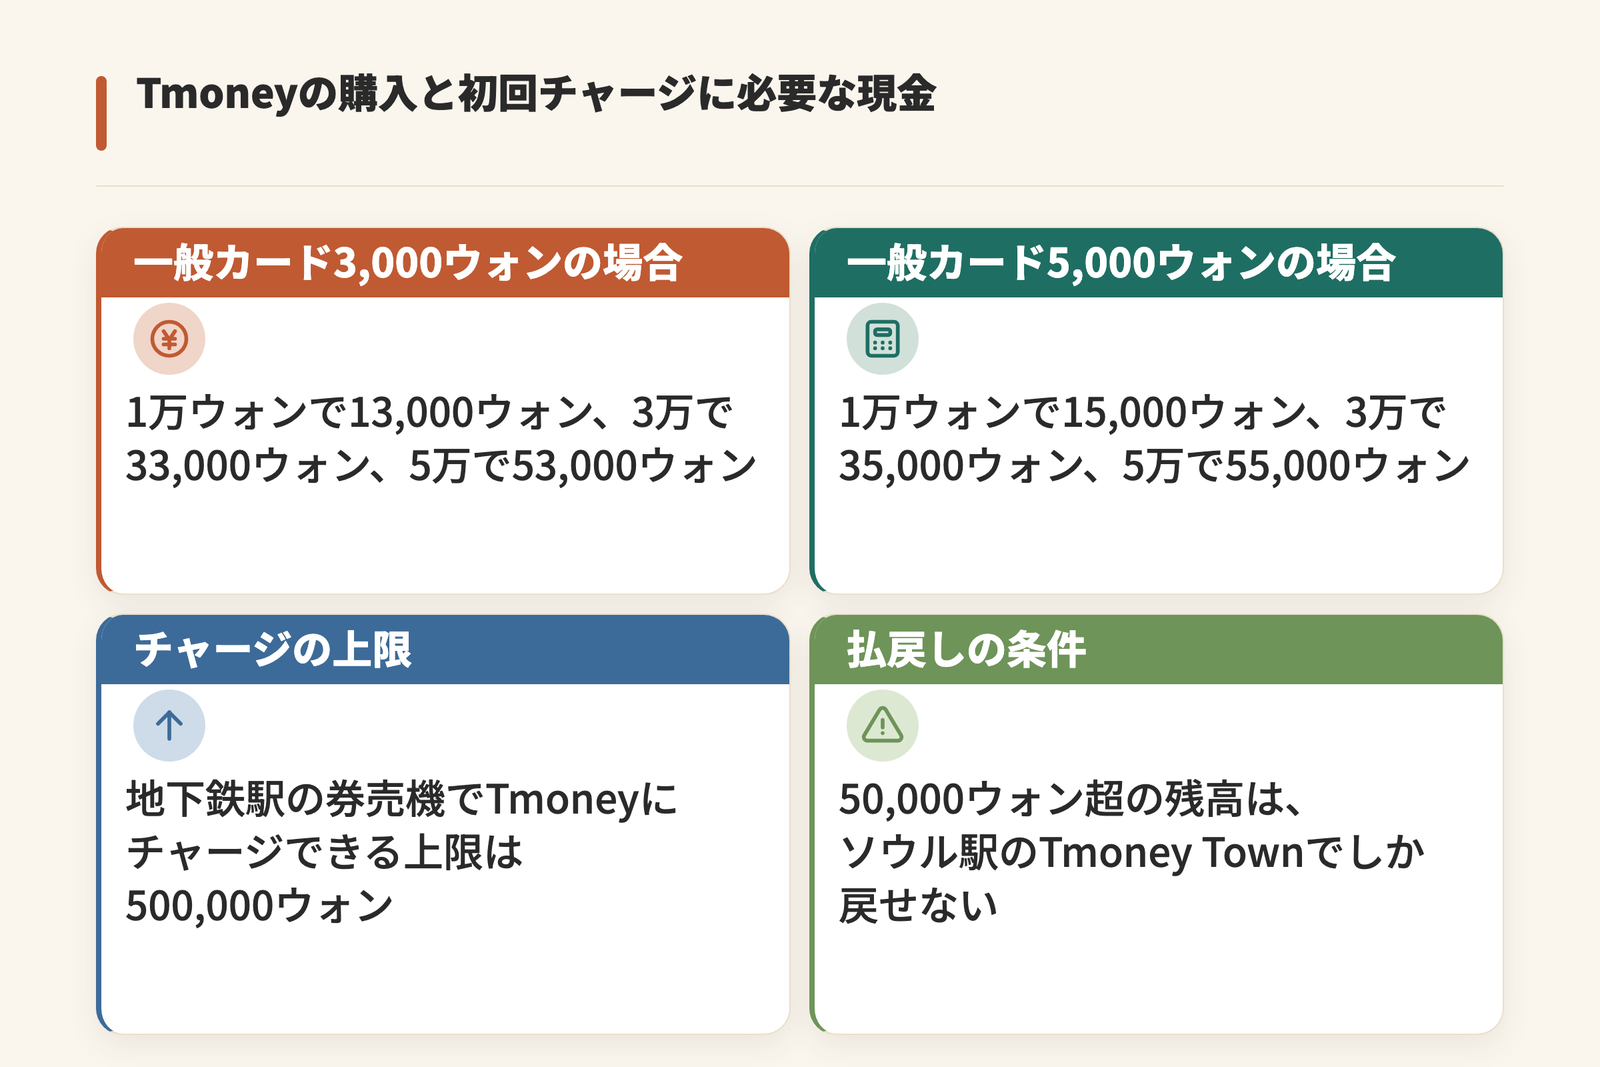
韓国の交通カードで代表的なTmoneyカードは、購入もチャージも現金のみです。海外で発行されたクレジットカードは、購入時もチャージ時も使えません。
Tmoneyの購入とチャージにはウォン現金が必要です。必要な額は、カード本体の代金と最初に入れるチャージ額の合計です。
※Tmoneyカードの購入・チャージ手段はKorea Tourism Organizationの公式サイト掲載の内容(2026年9月時点)。
券売機で海外発行カードが使えるとは限らない
Tmoneyカードは全国のコンビニや、ソウル首都圏の地下鉄駅にある案内所で買えます。支払いは現金に限られ、一般カードの価格は3,000ウォンから5,000ウォンです。
一方、気候同行カード(Climate Card)の短期券と1回用カードは、2026年3月17日から海外発行のクレジットカード・デビットカードでの支払いに対応しました。対象は新型の交通カード券売機で、1号線から8号線の273駅に440台が設置されています。
ただし、購入・チャージに海外で発行されたカードを使う場合は約3.7%のサービス料が加算されます。現金を用意せずに地下鉄に乗りたい人向けです。
※短期券での海外発行カード対応とサービス料はSeoul Metropolitan Governmentの公式サイト掲載の内容(2026年9月時点)。
一回のチャージ上限と入れすぎたときの払戻し
地下鉄駅の券売機でTmoneyにチャージできる上限は、500,000ウォンです。
気をつけたいのは、残高が50,000ウォンを超えた場合の払戻しです。50,000ウォン超の残高は、ソウル駅のTmoney Townでしか戻せません。
最初のチャージを少なめにすると、残高が多くなりすぎるのを防げます。下の表は、Tmoneyの一般カードを買って最初にチャージする場合に必要な現金額です。
| 一般カード価格 | 1万ウォンをチャージ | 3万ウォンをチャージ | 5万ウォンをチャージ |
|---|---|---|---|
| 3,000ウォンの場合 | 13,000ウォン | 33,000ウォン | 53,000ウォン |
| 5,000ウォンの場合 | 15,000ウォン | 35,000ウォン | 55,000ウォン |
※必要な現金はTmoney一般カード価格と仮定した初回チャージ額の合計。
※Tmoneyの一般カード価格は3,000~5,000ウォン。
※Tmoneyの購入・チャージは現金のみで、海外発行カードは利用できない。
※交通運賃、追加チャージ、残高払戻しは計算に含めない。
※Tmoneyのチャージ上限と払戻し条件はKorea Tourism Organizationの公式サイト掲載の内容(2026年9月時点)。
到着時に必要な現金は、表の金額に食事や屋台で使う分を加えた額です。Tmoneyの残高を帰国までに使い切りたい人に向いています。
定額パスは対応駅と追加料金を先に確認する
気候同行カード(Climate Card)の物理カードは3,000ウォン。短期券を海外で発行されたカードで買える券売機は限られるため、乗る駅が対象の273駅に入っているかどうかで使い勝手が変わります。
対象の新型券売機では、海外発行のカードで購入・チャージできます。海外発行のカードで支払う場合、約3.7%のサービス料が加算される仕組みです。
地下鉄の利用回数が多く、ソウル市内に数日滞在する人に向いています。
※物理カードの価格はKorea Tourism Organizationの公式サイト掲載の内容(2026年9月時点)。
旅行保険は「付いている」だけでは足りない
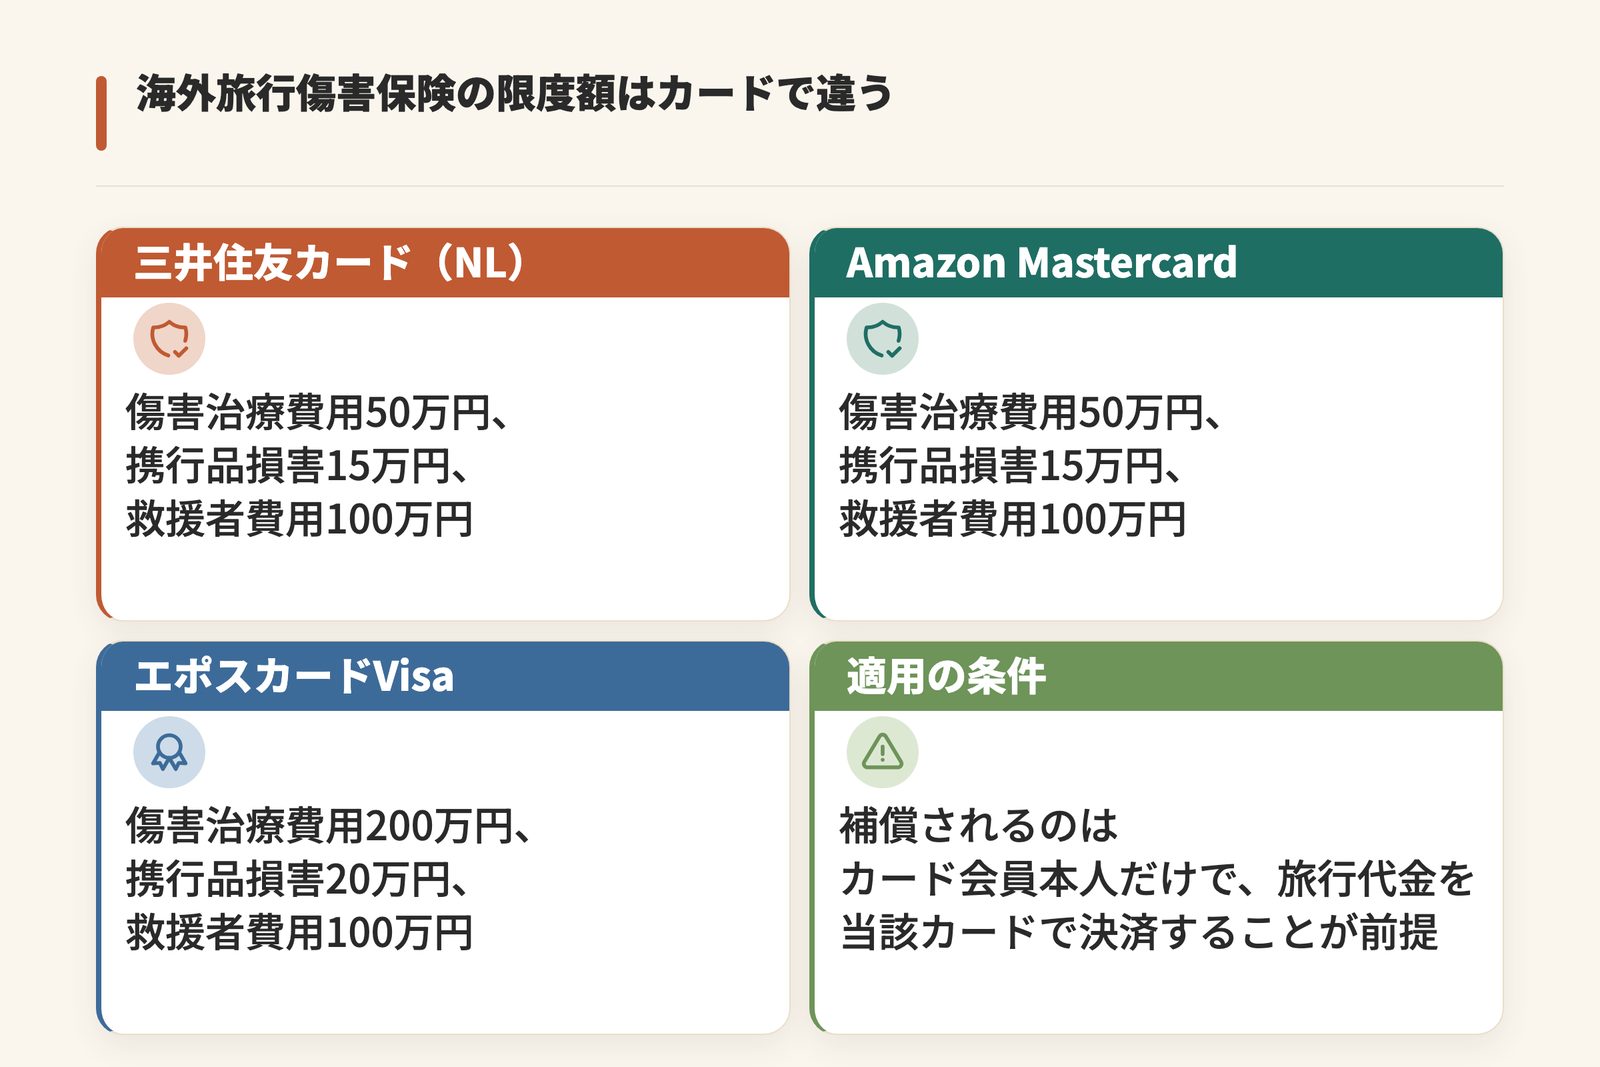
韓国旅行でも、転倒による骨折や食あたり、スマートフォンの破損は起こります。
カードに海外旅行傷害保険が付いていても、条件を満たしていなければ保険金は出ません。確認項目は、適用条件、保険期間、補償限度額の三つです。
出国前に決済したかどうかで有効期間が変わる
三井住友カード(NL)の海外旅行傷害保険は、事前に旅費などを当該カードでクレジット決済することが前提です。2025年10月16日以降の出発分については、日本を出る前に対象となる公共交通乗用具または募集型企画旅行の代金を決済しておく必要があります。
Amazon Mastercardも、事前に旅費などを当該カードで支払うことが前提です。2025年10月16日以降の出発分は、日本出国前の決済が条件です。
仁川空港に着いてから空港鉄道の運賃をカードで払っても、その旅行の保険は始まりません。羽田や成田へ向かう電車代、あるいは募集型企画旅行の代金は、日本にいる間に当該カードで支払う必要があります。
エポスカードVisaの海外旅行傷害保険は利用付帯で、旅行代金を同カードで支払うことが条件になります。出国前に決済した場合、保険期間は旅行開始期間から90日間、かつ旅行期間中です。
日本出国後に対象の公共交通乗用具を初めて決済した場合、その支払い時から90日間、かつ旅行期間中が保険期間です。
なお三井住友カード(NL)では、旅行安心プランを別の補償プランへ変更した場合、海外旅行傷害保険は適用されません。
※付帯条件と保険期間は三井住友カードおよびエポスカードの公式サイト掲載の内容(2026年9月時点)。
治療費・携行品・救援者の限度額を並べる
海外旅行傷害保険の限度額は、カードごとに異なります。同じ「海外旅行傷害保険付き」でも、傷害治療費用の上限は3枚で4倍の差があります。
| カード | 傷害死亡・後遺障害 | 傷害治療費用 | 疾病治療費用 | 賠償責任 | 携行品損害 | 救援者費用 |
|---|---|---|---|---|---|---|
| 三井住友カード(NL) | 2,000万円 | 50万円 | 50万円 | 2,000万円 | 15万円 | 100万円 |
| Amazon Mastercard | 2,000万円 | 50万円 | 50万円 | 2,000万円 | 15万円 | 100万円 |
| エポスカードVisa | 3,000万円 | 200万円 | 270万円 | 3,000万円 | 20万円 | 100万円 |
※補償額は便益に加算せず、保険金の限度額として比較する。
※三井住友カード(NL)とAmazon Mastercardは2025年10月16日以降出発分について、日本出国前に対象となる公共交通乗用具または募集型企画旅行の代金を決済することが前提。
※エポスカードVisaは利用付帯で、対象となる旅行代金の決済時期により保険の開始時点が異なる。
※補償対象はいずれもカード会員本人のみで、保険期間は三井住友カード(NL)とAmazon Mastercardが1旅行最長3か月、エポスカードVisaが旅行期間中の90日間。
※携行品損害はいずれも免責3,000円。
※補償限度額は三井住友カードおよびエポスカードの公式サイト掲載の内容(2026年9月時点)。
三井住友カード(NL)とAmazon Mastercardは、傷害治療費用が50万円、携行品損害が15万円(免責3,000円)、救援者費用が100万円です。傷害死亡・後遺障害は最高2,000万円です。
エポスカードVisaは傷害治療費用が200万円(1事故の限度額)、携行品損害が20万円(1旅行・保険期間中の限度額、免責3,000円)、救援者費用が100万円(1旅行・保険期間中の限度額)となっています。
傷害治療費用の限度額は、三井住友カード(NL)とAmazon Mastercardが50万円、エポスカードVisaが200万円です。治療費の限度額を重く見る人なら、エポスカードVisaが候補になります。
家族や同行者が対象に入るか
3枚とも、補償されるのはカード会員本人だけです。三井住友カード(NL)の海外旅行傷害保険の対象者はご本人のみで、本会員と家族会員それぞれが同じ補償を受けます。
Amazon Mastercardも対象者は本人のみで、三井住友カード一般と同様の保険内容です。エポスカードVisaは、Visa付きのエポスカード会員本人のみが対象で、家族は対象になりません。
カードを持たない家族は補償対象外です。家族全員の補償が必要な場合は、別の旅行保険も必要になります。
エポスカードVisaでは、カード会員同士であれば、代表者が旅行代金をまとめて支払うことで同伴者にも保険が適用されます。友人同士でそれぞれエポスカードを持っている場合、1人が航空券と現地の交通費をまとめて決済することも可能です。
本人ひとり分の補償で足りる出張や単独旅行では、カード付帯保険を利用できます。家族旅行では、カードを持たない家族の補償を別に用意する必要があります。
決済が通らない・カードを失くしたときの備え
海外でカードが使えない原因には、利用可能枠、利用制限、通信エラーなどがあります。原因によって対処方法が異なります。
通らない原因は限度額・制限・通信で分かれる
利用可能枠の残りが足りない場合、決済は成立しません。
JCBは、旅行中に利用可能枠の上限へ達する事態への備えとして、渡航前の確認をすすめています。家電や化粧品のまとめ買い、ホテルのデポジットが重なる予定がある場合は、利用可能枠の確認が必要です。
利用可能枠が残っていても、決済できないことがあります。JCBカードでは、利用可能枠の範囲内でも、地域や業種などによって利用金額の上限が設定される場合があります。
三つ目は通信エラーです。現地のクレジットカード用回線で通信エラーが起きた場合、JCBカードは一時的に利用できなくなります。
※利用可能枠・地域や業種による制限・通信エラー時の取り扱いは、JCBの公式サイト掲載の内容(2026年9月時点)。
予備は別の国際ブランドで持つ
JCBは海外旅行の準備として、異なる国際ブランドのクレジットカードを2枚以上持参することをすすめています。同じ国際ブランドの2枚は、そのブランドを扱わない店舗ではどちらも使えません。
韓国ではほとんどのお店でクレジットカードが使えますが、伝統市場やお店によっては稀に現金のみです。国際ブランドの違う2枚があれば、1枚が通らなかったときにもう1枚で支払えます。
JCBは、複数のカードを同じ財布にまとめず、別々に保管するようすすめています。財布を一つ紛失しても、別に保管したカードが手元に残るためです。
決済手段を1枚に絞らず、異なるブランドの2枚を持ちたい人向けです。
紛失したと気づいてからの動き方
紛失や盗難に気づいたときは、早急にカード会社へ連絡して利用停止を依頼します。カードを探す前に、利用停止の連絡が必要です。
紛失・盗難時の連絡先は、カード会社の公式サイトで確認できます。
利用停止後の支払い手段は、手元に残った予備カードや現金です。2枚のカードを分けて保管すると、片方を紛失した場合にも、もう片方を使えます。
※カード持参枚数・分散保管・紛失時の連絡に関する案内は、JCBの公式サイト掲載の内容(2026年9月時点)。
短い滞在でも、カード会社の連絡先と予備の1枚があれば対応できます。支払い手段を1つに絞りたくない人に向いています。
年会費と国際ブランドから持っていく組み合わせを決める
韓国へ持っていく2枚は、年会費と国際ブランドによって組み合わせが変わります。手持ちのカードと異なる国際ブランドなら、ブランドが重複しません。
年会費と付帯条件の対応関係
年会費が永年無料なら、旅行のために1枚増やしても年会費はかかりません。三井住友カード(NL)は本会員年会費・家族カード年会費とも永年無料です。Amazon Mastercardも本会員年会費が永年無料で、家族カードは本会員1名あたり3枚まで無料です。
エポスカードVisaも本会員の年会費は永年無料。ただし年間ボーナスポイントはエポスプラチナカード・エポスゴールドカードの会員限定で、一般カードは対象に含まれません。
※年会費・家族カードの条件は三井住友カード(NL)とAmazon Mastercardが三井住友カードの公式サイト掲載の内容、エポスカードVisaがエポスカードの公式サイト掲載の内容(2026年9月時点)。
Amazon Mastercardは、申込時にAmazonプライム会員ではない人向けの券種です。
家族のカードも年会費無料でそろえたい人向けです。
ブランドを分けた二枚構成の例
異なる国際ブランドのカードを2枚持つと、片方のブランドを扱わない店舗でも、もう片方を使える場合があります。同じ国際ブランドのカードを2枚持つ場合は、店舗がそのブランドを扱っていなければ2枚とも使えません。
三井住友カード(NL)はVisaとMastercardから選べます。Amazon MastercardはMastercardのみで、ブランドの選択はできません。エポスカードVisaはVisaで、国内外のVisaマークのあるお店で使えます。
※国際ブランドの取り扱いは、三井住友カード(NL)とAmazon Mastercardが三井住友カードの公式サイト、エポスカードVisaがエポスカードの公式サイト掲載の内容(2026年9月時点)。
三井住友カード(NL)をVisaで作る場合、もう1枚にはAmazon Mastercardを選べます。Mastercardで作る場合は、エポスカードVisaと組み合わせられます。どちらも年会費無料の組み合わせです。
すでにVisaを1枚持っている人は、Mastercardを追加すれば国際ブランドを分けられます。手持ちとは異なるブランドのカードを追加したい人に向いています。
出発までに間に合わせる発行の段取り
申込から手元に届くまでの日数は、券種と申込方法で変わります。日程が近い場合は、手持ちの1枚と異なるブランドを選ぶと、申込は1回で済みます。
ポイントの使い道は申込前の確認項目です。Amazon MastercardはAmazon.co.jp以外での利用分について、翌月15日までにAmazonアカウントへ自動で加算されます。
※ポイントの加算時期は、三井住友カードの公式サイト掲載の内容(2026年9月時点)。
エポスカードVisaのポイントはANAマイルへ交換できます。交換レートは1ポイント=0.5マイルで、1,000ポイント以上から500ポイント単位です。手数料の詳しい比較は、海外利用時のクレジットカード手数料の比較記事で確認できます。
※ANAマイルの交換レートと交換単位は、エポスカードの公式サイト掲載の内容(2026年9月時点)。
Amazon Mastercardは、家族カードを本会員1名あたり3枚まで無料で発行できます。家族の支払い手段を年会費無料で分けたい人に向いています。
韓国旅行とクレジットカードのよくある質問
韓国旅行に現金は本当に必要ですか
A. 必要です。韓国のお店ではほとんどの場所でクレジットカードが使え、金額の上限もありませんが、伝統市場など一部のお店は稀に現金のみです。
交通系のTmoney Cardは購入もチャージも現金のみで、海外発行のクレジットカードは購入・チャージのどちらにも使えません。一般カードの価格は3,000ウォンから5,000ウォンです。
到着直後にTmoneyを使う人は、カード代と初回チャージ分の現金が必要です。
※Tmoney Cardの購入・チャージ条件と価格はVISIT KOREA(韓国観光公社)公式サイト掲載の内容(2026年9月時点)。
地下鉄の改札にクレジットカードをそのままタッチできますか
A. できません。ソウルの地下鉄もAREX(空港鉄道)も、改札のカードリーダーで使えるのはTmoneyなどの交通カードです。AREXの改札では海外発行クレジットカードのタッチ決済は受け付けられず、バスのカードリーダーでも同じくタッチ決済に対応していません。
ただし、券売機や窓口ではカードを使える場合があります。ソウル地下鉄1〜8号線の新型券売機では1回用カードを購入でき、AREXでは券売機・カウンターでカードを使えます。
店員に「日本円で決済しますか」と聞かれたらどうすべきですか
A. 提示された円の金額しだいです。日本円を指定した場合、お店が決めた為替レートで換算されるため、カード会社が円換算する場合より割高になる可能性があります。
目安は「円建て決済の損益分岐となる提示額」の表です。提示された円の金額が、現地通貨のまま決済したときの見込み額(ウォン建て+外貨事務処理手数料)を上回るなら断る判断になります。
ただし、この判定は円建て決済に発行会社の外貨事務処理手数料が重ならず、両方式の基本ポイント条件が同じ場合に限ります。比較相手の円換算額は処理日のレートで後日決まるため、会計の時点では概算です。
※円建て決済の換算レートに関する記載は三井住友カード公式サイト掲載の内容(2026年9月時点)。
明細のウォン金額と請求額が合わないのはなぜですか
A. 換算に使われるのが利用日ではなく処理日のレートだからです。三井住友カード(NL)の外貨換算日はVisa・Mastercardの決済センターに売上データが到着した日付、Amazon MastercardはMastercardの決済センターに到着した日付で、いずれもカードを実際に利用した日付とは異なります。エポスカードVisaも、換算時点は売上データがVisa決済センターに到着した時点です。
三井住友カード(NL)とAmazon Mastercardの到着までの目安は利用日から2〜4日後で、利用店の手続き状況によって前後します。さらにそこへ外貨ショッピング事務処理手数料が加わります。手数料率は3.63%(税込)が三井住友カード(NL)、2.20%(税込)がAmazon Mastercard、3.85%がエポスカードVisaという内訳です。
※外貨換算日・外貨ショッピング事務処理手数料は各発行元(三井住友カード株式会社、株式会社エポスカード)の公式サイト掲載の内容(2026年9月時点)。
請求がウォンではなく米ドルになることはありますか
A. あります。JCBカードでは、韓国での決済時にUSドルで請求されることがあります。売上票にKRWとUSDが併記された場合、どちらの通貨で請求されるかは店ごとの設定しだい。
サイン前に、店員へ請求通貨を確認できます。売上票に2つの通貨が並んでいても、実際に請求される通貨は店舗の設定で決まります。
カードは何枚用意していけばよいですか
A. 2枚以上です。国・地域・店舗が特定のブランドを扱っていないときに備え、異なる国際ブランドのクレジットカードを2枚以上持つことがすすめられています。予備の1枚は、最初のカードと国際ブランドが異なるカードです。
複数のカードを同じ財布にまとめず、カードと現金を分けて保管すると、片方を紛失した場合にも別の決済手段が残ります。
Tmoneyに入れすぎた残高は帰国前に戻せますか
A. 戻せますが、場所が限られます。50,000ウォンを超える高額残高の払戻しは、ソウル駅のTmoney Townでしか受け付けていません。地下鉄駅の券売機では500,000ウォンまでチャージできます。
そのため、チャージは滞在日数と移動回数から逆算して、払戻しの手間がかからない範囲に抑えるのが無難です。残高が足りなくなっても、コンビニや駅で追加チャージできます。
カードに付いてくる海外旅行傷害保険だけで足りますか
A. カードと旅程しだいです。保険が適用されるには、付帯条件を満たす必要があります。三井住友カード(NL)とAmazon Mastercardは、2025年10月16日以降の出発分について、日本出国前に公共交通乗用具または募集型企画旅行を当該カードで決済することが前提です。
エポスカードVisaは利用付帯で、宿泊を伴う募集型企画旅行の代金または公共交通乗用具の料金の支払いが対象です。
有効期間も違います。三井住友カード(NL)とAmazon Mastercardは1旅行につき最長3ヵ月、エポスカードVisaは出国前に決済した場合が旅行開始期間から90日間、日本出国後に初めて対象の公共交通乗用具を決済した場合はその支払い時から90日間です。
限度額は、三井住友カード(NL)とAmazon Mastercardが傷害治療費用50万円・携行品損害15万円(免責3,000円)・救援者費用100万円、エポスカードVisaが傷害治療費用200万円(1事故の限度額)・携行品損害20万円(1旅行・保険期間中の限度額、免責3,000円)・救援者費用100万円です。カード付帯保険の補償額で足りない場合は、別途の旅行保険が必要になります。
※海外旅行傷害保険の付帯条件・期間・限度額は各発行元(三井住友カード株式会社、株式会社エポスカード)の公式サイト掲載の内容(2026年9月時点)。
韓国でカード決済が断られたときは何を確認すればよいですか
A. 確認するのは、通信エラー、地域・業種別の制限、利用可能枠、加盟店やブランドの対応です。現地のクレジットカード用回線で通信エラーが起きると、一時的に利用できません。この場合は、少し時間を置くか、別の決済手段を使います。
利用制限も原因の一つです。JCBカードでは、利用可能枠の範囲内であっても、地域・業種などによりご利用金額の上限が設定される場合があります。
旅行中に利用可能枠の上限へ達することがあります。利用可能枠は渡航前の確認項目です。別ブランドの予備カードが使えれば、元のカード固有の問題かどうかを判断しやすくなります。
まとめ
- 店舗はクレジットカード、地下鉄とバスはTmoneyなどの交通カード。Tmoneyの購入・チャージと一部のお店には現金が必要で、ソウル地下鉄1〜8号線の新型券売機とAREXの券売機・窓口では海外発行カードも使えます
- 外貨で使った分の請求額は、利用日ではなく売上データが決済センターに到着した処理日のレートで決まり、そこへ発行会社ごとの事務処理手数料が加わります。料率は三井住友カード(NL)3.63%(税込)、Amazon Mastercard 2.20%(税込)、エポスカードVisa 3.85%
- 円建て決済では、お店が為替レートを決めます。カード会社で円換算する場合と比べて割高になる可能性があると案内されています
- Tmoneyは購入・チャージとも現金のみで、海外発行のカードは使えません。一般カードの価格は3,000〜5,000ウォンです
- 傷害治療費用の限度額は、三井住友カード(NL)とAmazon Mastercardが50万円、エポスカードVisaが200万円(1事故の限度額)。補償対象はいずれもカード会員本人のみです
- JCBは海外旅行の準備として、異なる国際ブランドのクレジットカードを2枚以上持参すること、複数のカードを同じ財布にまとめないこと、渡航前に利用可能枠を確認することを案内しています
韓国では、店・交通・現金の3つで使える支払い手段が異なります。カード1枚ごとに、外貨事務処理手数料と海外旅行傷害保険の補償限度額も異なります。

コメント