
PR 本記事にはプロモーションが含まれます。
メインカードを決めるとき、「いちばん還元率が高いカード」を探しても答えは出ません。決済を1枚に寄せると、還元率だけでなく、ポイントの数え方、家族の扱い、その1枚が止まったときの代替まで、まとめて自分に降りかかってくるからです。
決済を1枚に集約するという一点にしぼって、7枚を比べます。順位は付けていません。集約すると何が変わるのかを先に整理したうえで、自分の支払いの形に合う1枚を選べるようにしています。
掲載している数値は、発行会社の公式情報にもとづいています。
1枚に集約すると何が変わるのか
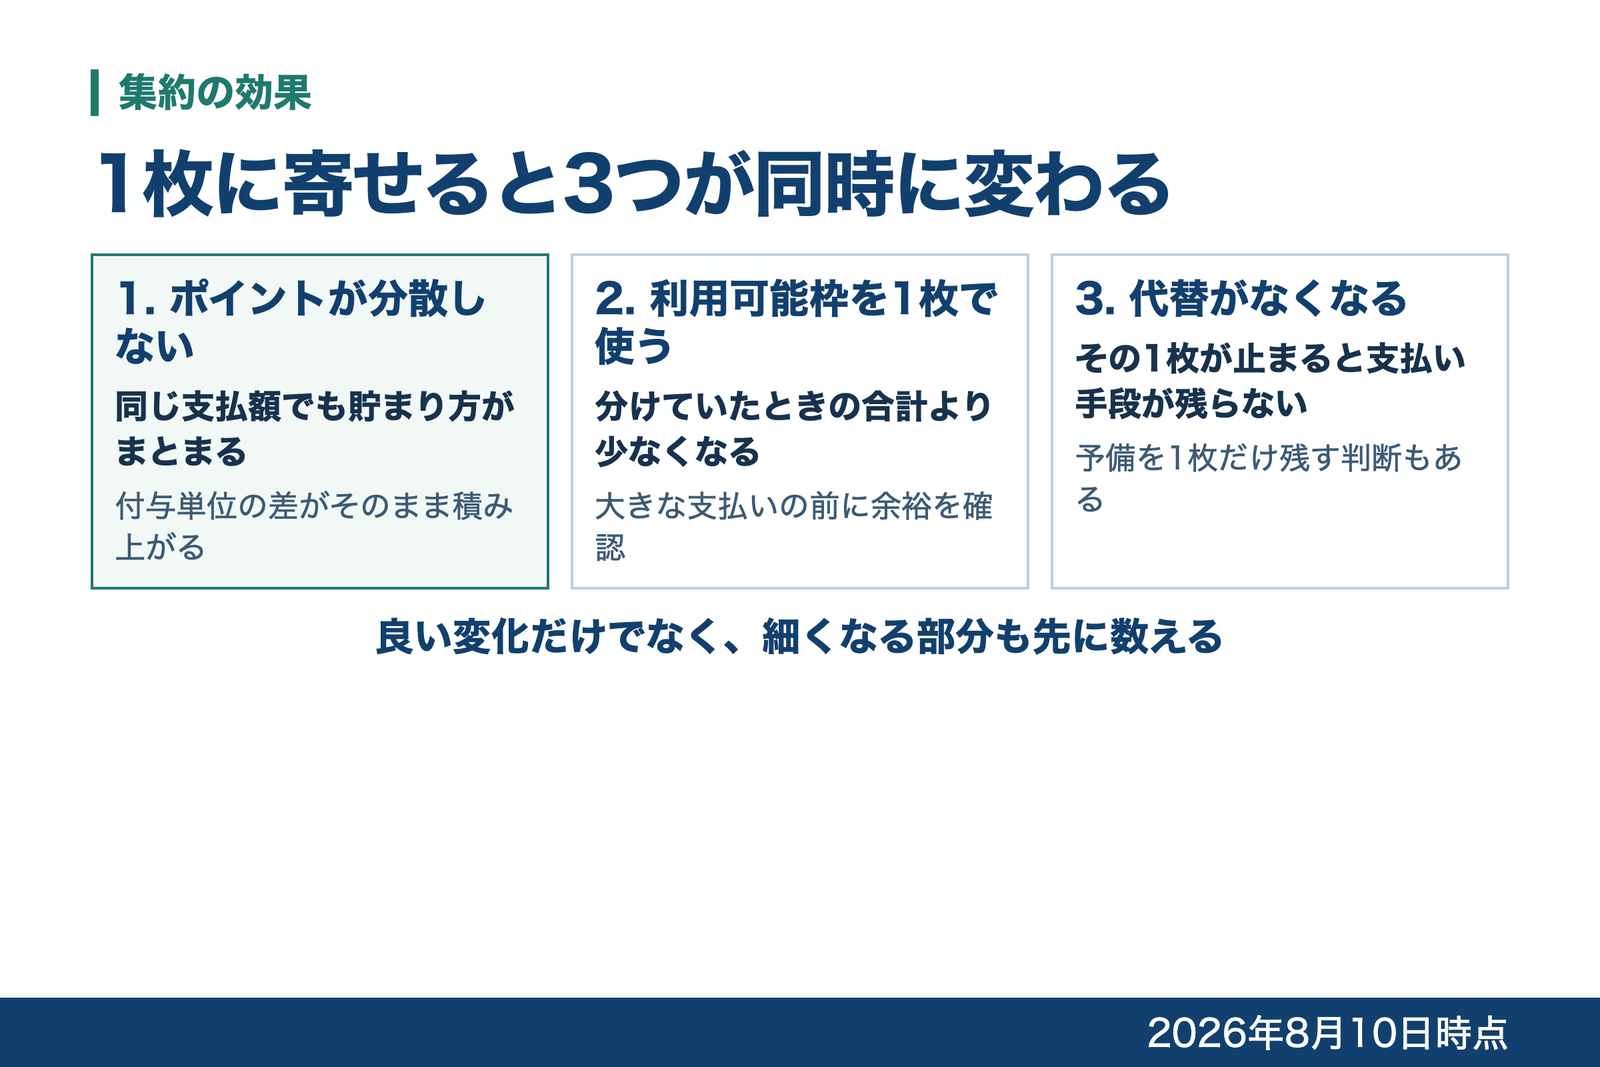
集約の効果は「ポイントが貯まりやすくなる」だけにとどまりません。良い方向にも、そうでない方向にも変化が起きます。両方を先に並べておきます。
ポイントが分散しなくなる
複数枚に分けていると、それぞれで少しずつ貯まり、どれも交換の単位に届かないまま期限が来ることがあります。1枚に寄せると、同じ支払額でも貯まり方がまとまります。
ここで効いてくるのが付与単位です。100円につき1ポイントのカードと、1,000円で1ポイントのカードでは、同じ買い物でも端数の切り捨てが変わります。集約すると支払い回数が増えるぶん、この差が積み上がります。
利用可能枠を1枚で使うことになる
分けていたときは合計で足りていた枠が、1枚に寄せると足りなくなる場合があります。大きな買い物や、年払いの保険料をまとめて払う予定があるなら、枠の余裕を先に確認しておくほうが安全です。
1枚が止まったときの代替がなくなる
国際ブランドの都合やシステム障害でその1枚が止まった場合、集約していると代わりが用意されていない状態になります。集約は支払いの効率を上げますが、備えの面では細くなります。この点は後半で改めて扱います。
比較した7枚の基本条件
7枚の年会費と基本のポイント付与を並べます。「メインに向く理由」の列は、集約したときに効く特徴を入れています。
| カード | 発行会社 | 年会費 | 基本のポイント付与 | メインに向く理由 | 押さえておく条件 |
|---|---|---|---|---|---|
| 三井住友カード(NL) | 三井住友カード | 永年無料 | 200円(税込)につき1ポイント | 締め日と支払日を2つから選べる | 高い還元はスマホのタッチ決済などの条件を満たしたときだけ |
| JCBカード W | JCB | 年会費永年無料 | 200円(税込)につき2ポイント | 1ヵ月の合計から換算されるので少額決済を取りこぼしにくい | 入会は18〜39歳限定で、J-POINTボーナスの対象にならない |
| 楽天カード | 楽天カード | 永年無料 | 100円につき1ポイント | 100円単位なので少額の支払いでも付与の対象になりやすい | 公共料金や税金は500円ご利用につき1ポイント |
| リクルートカード | 三菱UFJニコスまたはJCB(発行・提供主体) | 無料 | ご利用額に対して1.2% | 通常利用は1.2%。一部にポイント加算対象外の利用がある | 電子マネーチャージは月間30,000円までがポイント対象 |
| エポスカード | エポスカード | 入会金・年会費永年無料 | 1契約のご利用200円(税込)ごとに1ポイント | 入会金も年会費もかからず、付与単位が200円ごとで分かりやすい | 選べるポイントアップショップはプラチナ・ゴールド会員限定 |
| dカード | NTTドコモ・フィナンシャルグループ | 永年無料 | クレジットカードでもiDでも100円で1ポイント | 家族カードも永年無料でポイントが本会員に集約される | 特約店の倍率は店舗によって異なる |
| 三菱UFJカード | 三菱UFJニコス | 永年無料 | 1,000円で1ポイント | 1ヵ月の合計から数えるので端数の切り捨ては月1回だけ | 最大20%には利用金額の上限など各種条件がある |
この表の読み方
7枚とも年会費はかかりません。差が出るのは「基本のポイント付与」の欄です。100円単位、200円単位、1,000円単位の3種類があり、集約したときの影響がいちばん大きいのがここです。
「押さえておく条件」の列には、集約してから気づきやすい落とし穴を入れました。年齢の条件、付与率が下がる利用先、家族カードの費用など、還元率の数字だけを見ていると見落とす部分です。
付与単位と集計単位は別のもの
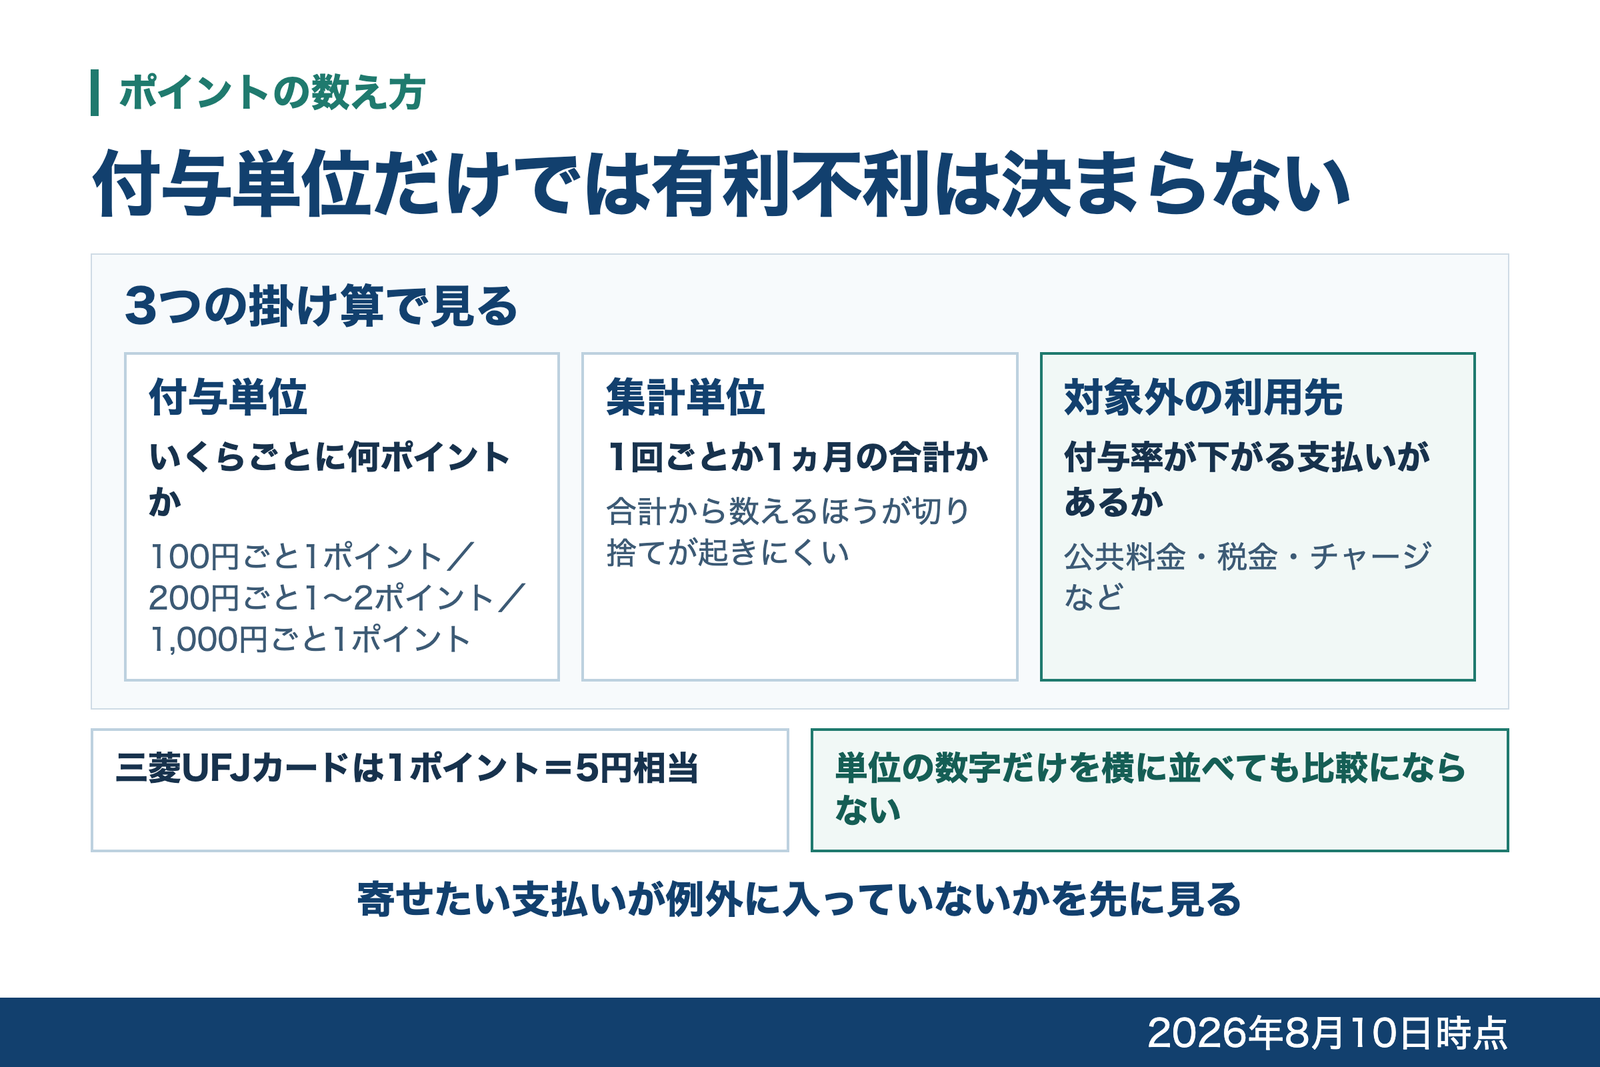
ポイントの貯まり方を左右するのは、実は2つの数字です。1つは付与単位、もう1つは集計単位。この2つを混ぜて考えると、比較を間違えます。
付与単位は「いくらごとに何ポイントか」
楽天カードとdカードは100円につき1ポイント、三井住友カード(NL)とエポスカードは200円ごとに1ポイント、三菱UFJカードは1,000円で1ポイントです。JCBカード Wは200円(税込)につき2ポイントで、単位は200円でもポイント数が倍になります。JCB共通の基準は200円につき1ポイントで、JCBカード Wはその2倍という位置づけです。
ただし付与単位だけで有利不利は決まりません。見るべきは3つの掛け算です。付与単位(いくらごとに数えるか)、集計単位(1回ごとか1ヵ月の合計か)、そして対象外や付与率が下がる利用先。100円単位でも、寄せたい支払いがその商品の例外に入っていれば結果は変わります。三菱UFJカードのように1ポイント=5円相当と示している商品もあり、単位の数字だけを横に並べても比較にはなりません。
ここで誤解しやすいのが、1,000円単位だと少額の支払いのたびに端数が消えるという読み方です。三菱UFJカードは1回ごとではなく、1ヵ月のショッピング利用金額の合計で計算し、その合計の1,000円未満が切り捨てになります。数百円の支払いが何度あった場合でも、そのたびに端数が失われる仕組みではありません。付与単位の数字だけで有利不利は決められない、ということです。
数え方は「いつの分をまとめるか」で変わる
ここが見落とされがちです。JCBのJ-POINTは、1ヵ月のカード利用合計金額200円(税込)につき1ポイント。1回の利用が200円未満でも月合計額から計算されるため、少額でも無駄になりません。
つまり1回ごとに切り捨てられるのではなく、月の合計から計算されます。少額の支払いを1枚に寄せる使い方とは相性がよい仕組みです。三菱UFJカードも同じ型で、1ヵ月のショッピング利用金額合計1,000円ごとに基本ポイントが1ポイント付きます。合計の1,000円未満は切り捨てです。
一方で楽天カードは、1回のカードショッピングごとの利用金額に対して100円につき1ポイントで、取引ごとに数える型です。数え方は商品によって違うため、少額決済が多いか、まとまった買い物が多いかで向き不向きが変わります。
| カード | 付与単位 | ポイントの数え方 |
|---|---|---|
| 楽天カード | 100円につき1ポイント | 1回のカードショッピング(お買い物ごと)のご利用金額に対して進呈 |
| dカード | クレジットカードでもiDでも100円で1ポイント | 2026年2月1日より公共料金・税金などの一部は200円(税込)につき1ポイント |
| 三井住友カード(NL) | 200円(税込)につき1ポイント | 支払日を15日締め翌月10日払いと月末締め翌月26日払いから選べる |
| エポスカード | 1契約のご利用200円(税込)ごとに1ポイント | 選べるポイントアップショップで対象店の付与を増やせる |
| JCBカード W | 200円(税込)につき2ポイント | 1ヵ月のカードご利用合計金額から換算 |
| 三菱UFJカード | 1,000円で1ポイント | 1ヵ月のショッピングご利用金額合計から換算 |
| リクルートカード | ご利用額に対して1.2% | ポイントの加算は毎月15日までの利用代金に対して翌月11日 |
集約しても還元が伸びない支払いがある
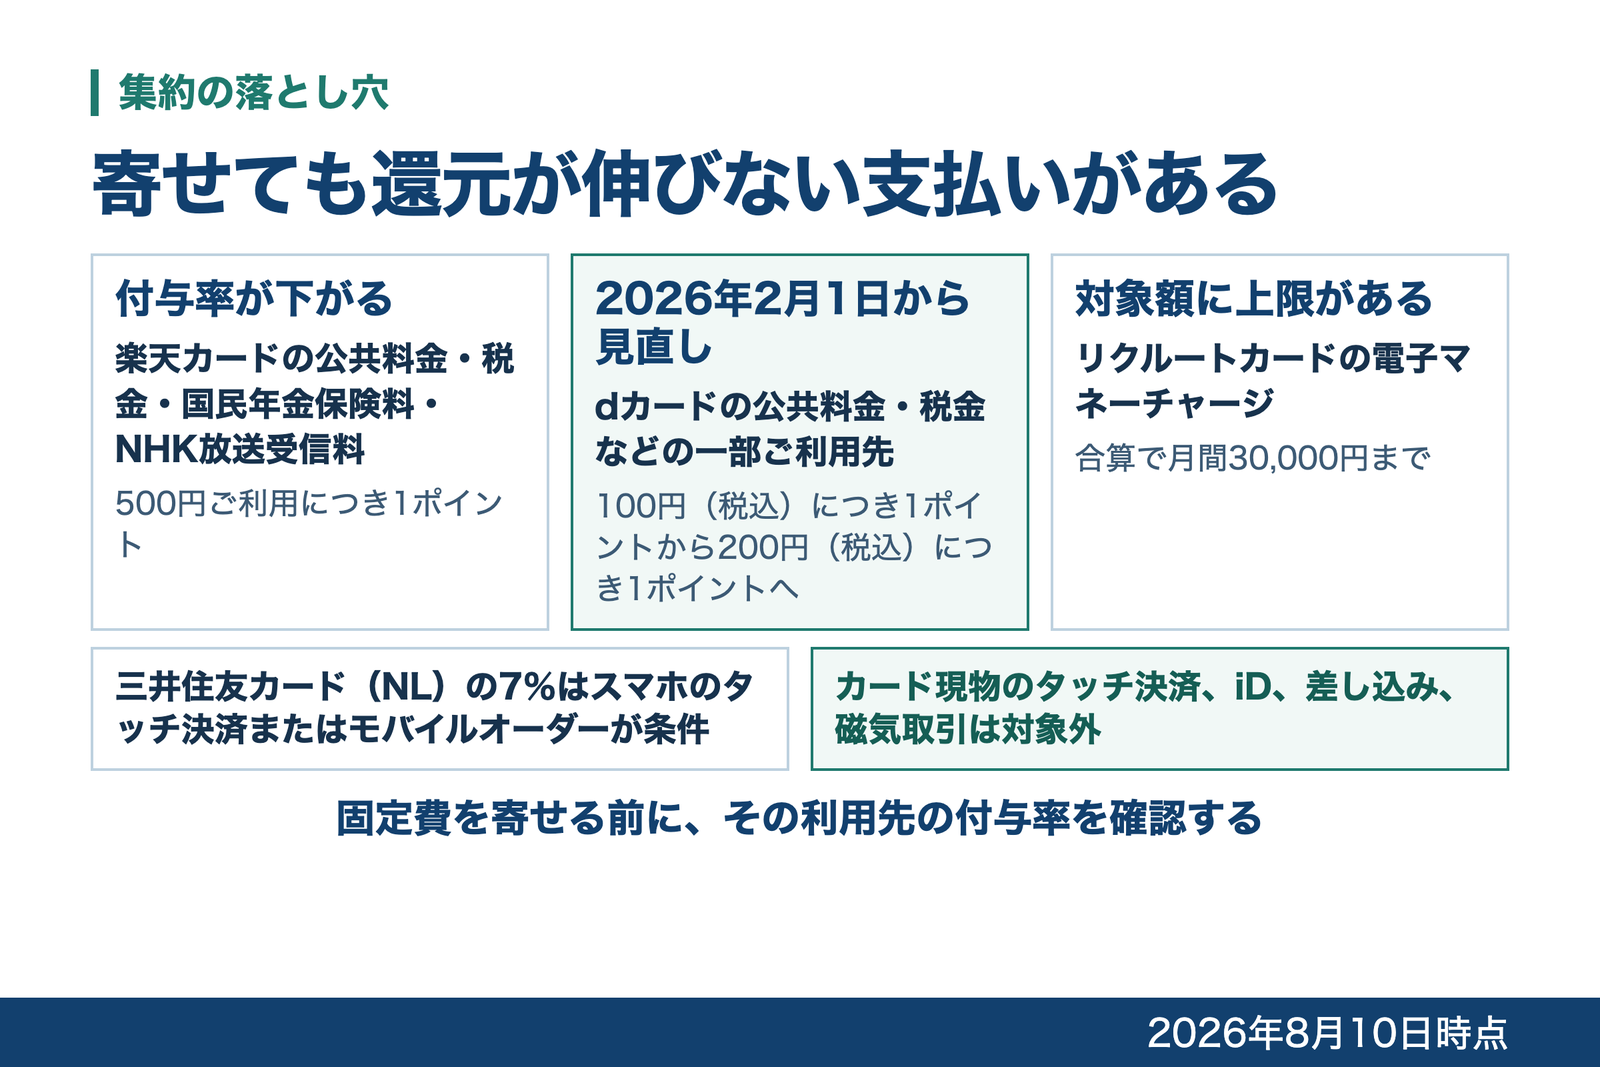
1枚に寄せれば全部の支払いが同じ率で貯まる、とは限りません。付与率が下がる利用先や、対象額に上限がある取引が公式に決められています。ここを知らずに固定費を寄せると、期待した量に届きません。
公共料金や税金は付与率が下がる場合がある
楽天カードでは、公共料金、税金、国民年金保険料、NHK放送受信料が500円ご利用につき1ポイント。保険料は200円ご利用につき1ポイントです。上記記載のない事業者でのご利用分は、100円につき1ポイント進呈となります。
dカードにも同じ性質の見直しがあります。公共料金・税金などの一部の利用先について、2026年2月1日から利用額200円(税込)につき1ポイントへ変わる。100円単位だから固定費に強い、とは言い切れません。
固定費をカードに寄せる目的で集約するなら、この差は結果に効いてきます。毎月の支払額が大きいほど、100円単位と500円単位の違いが積み上がるためです。
電子マネーへのチャージには上限がある
リクルートカードでは、電子マネーチャージでもご利用金額の合算で月間30,000円までがポイント対象となります。さらにリクルートカード(JCB)では、電子マネーチャージご利用分のポイント還元率が0.75%になります。
チャージ経由で還元を積み増す使い方は、この上限の範囲までということです。
還元アップには条件と上限がある
三井住友カード(NL)は、対象のコンビニ・飲食店で、スマホのVisaのタッチ決済・Mastercardタッチ決済またはモバイルオーダーで支払うと7%ポイント還元になります。カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象となりません。つまり同じカードでも、支払い方によって結果が変わります。
三菱UFJカードは対象店舗のご利用分が最大20%ポイント還元ですが、公式には最大20%ポイント還元には、ご利用金額の上限など各種条件・ご留意事項がございます。さらにこの20%は、1ポイント=5円相当として利用した場合の値で、キャッシュバックへの交換の場合、1ポイントは4円となります。数字の大きさだけで判断すると、実際の受け取りとずれます。
エポスカードの選べるポイントアップショップは、公式に「プラチナ・ゴールド会員限定」。年会費永年無料のエポスカードは対象外のため、この仕組みを目的に選ぶ場合は条件を確認してください。エポスカードを軸にするなら、入会金も年会費もかからず付与単位が200円ごとで分かりやすい点が理由になります。
| カード | 還元アップの内容 | 公式に書かれている条件・上限 |
|---|---|---|
| 三井住友カード(NL) | 対象のコンビニ・飲食店で7%ポイント還元 | スマホのタッチ決済またはモバイルオーダーが条件。カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象外 |
| エポスカード | 選べるポイントアップショップはプラチナ・ゴールド会員限定 | 年会費永年無料のエポスカードでは利用できない |
| dカード | 特約店でポイントが最大7%たまるお店もある | 特約店は40以上。店舗によって倍率が異なる |
| 三菱UFJカード | 対象店舗のご利用分が最大20%ポイント還元 | ご利用金額の上限など各種条件がある。1ポイント=5円相当として利用した場合の値 |
| 楽天カード | 基本の100円につき1ポイントが軸 | 公共料金や税金は500円ご利用につき1ポイント |
| リクルートカード | リクルートのネットサービス利用で加算。じゃらんnetの宿泊予約は合計3.2% | ポイント加算対象外となるご利用代金がある |
| JCBカード W | 基本の付与が2ポイントで、月合計から数える | 200円(税込)につき2ポイント |
集約するなら家族と支払日も見ておく
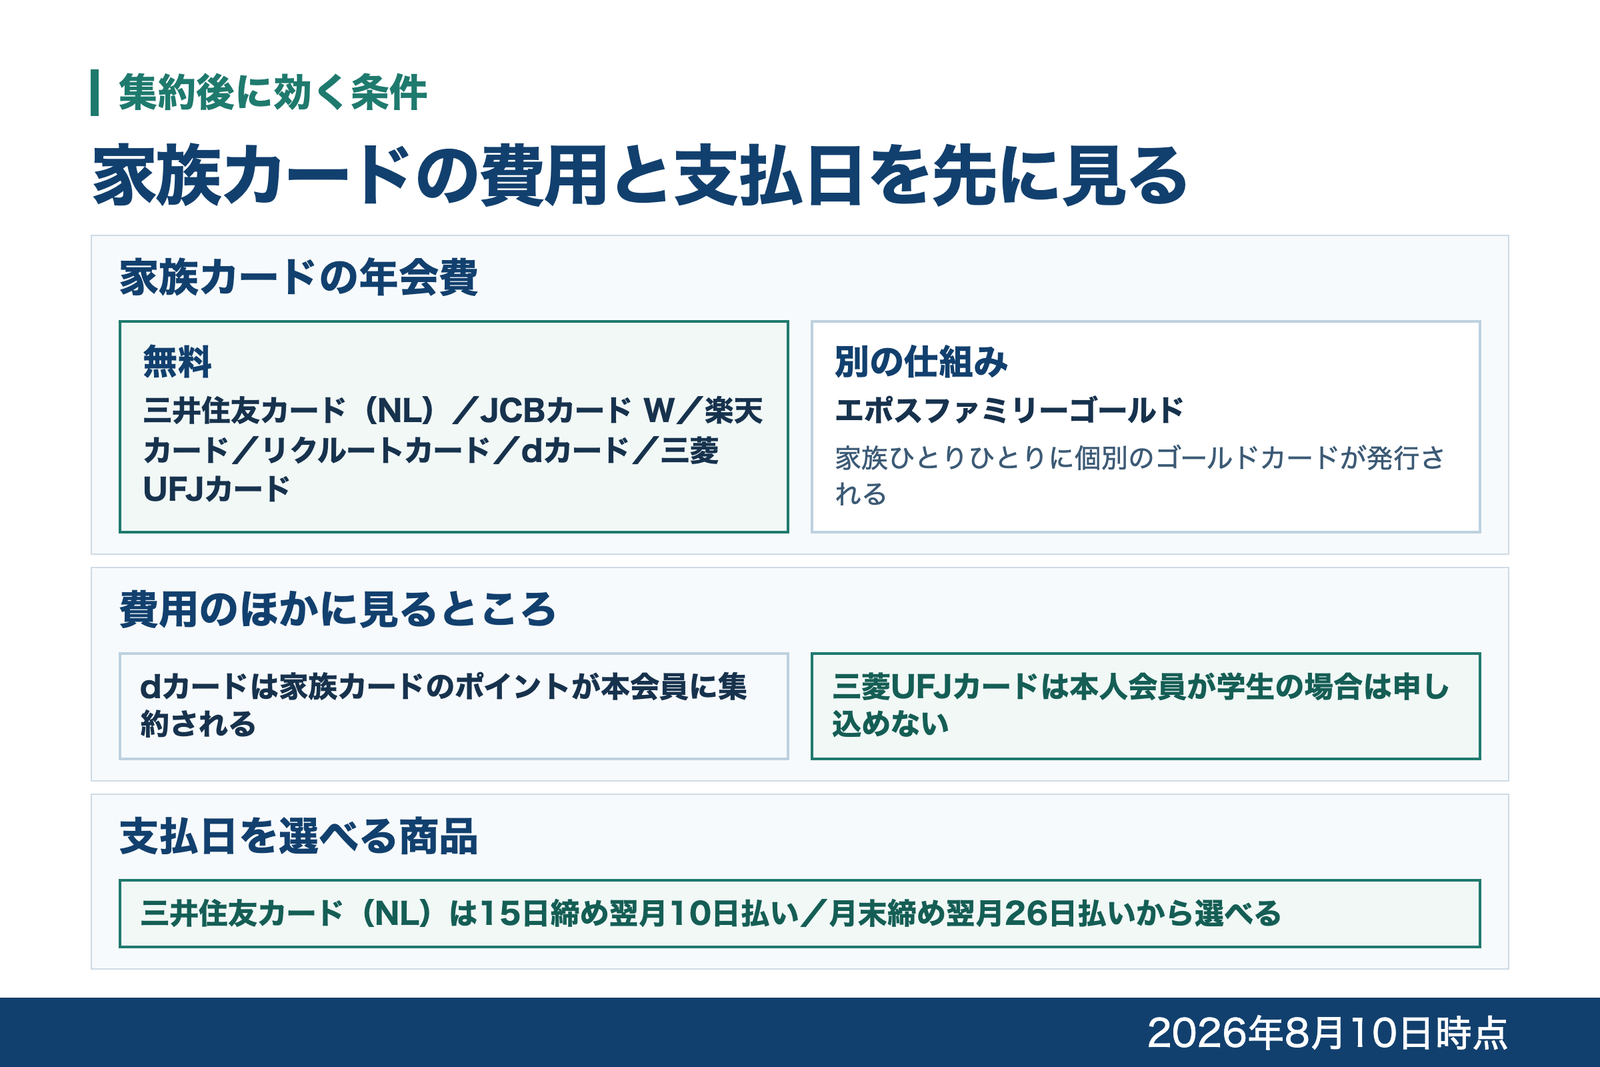
還元の話が中心になりがちですが、集約は家計の運用そのものを変えます。家族の扱いと支払日は、あとから変えにくい部分です。
家族カードの費用は商品ごとに違う
家族カードの年会費は、三井住友カード(NL)、楽天カード、dカードが永年無料、リクルートカードが無料、JCBカード Wは家族カードとQUICPayカードの追加も無料です。三菱UFJカードは本人会員・家族会員とも永年無料ですが、本人会員が学生の場合は家族カードを申し込めません。
dカードで注意したいのは費用ではなく、ポイントの行き先です。家族カードのポイントは本会員に集約され、本会員のみが利用できます。なお1,100円(税込)/枚はdカード GOLD Uの家族カード年会費で、dカード(一般)のものとは別です。
エポスカードには、一般的な家族カードとは別に「エポスファミリーゴールド」という仕組みがあります。家族ひとりひとりに個別のエポスゴールドカードが発行され、利用限度額もカード利用明細も引落し口座も個人ごとです。代表会員の枠内を家族で分け合う一般的な家族カードとは性質が違うため、この表には並べていません。
| カード | 家族カード年会費 | 備考 |
|---|---|---|
| 三井住友カード(NL) | 永年無料 | 本会員と同じサービスを利用できる |
| JCBカード W | 無料 | 家族カード、QUICPayカードの追加も無料 |
| 楽天カード | 永年無料 | 対象は生計をともにする配偶者・両親・子供 |
| リクルートカード | 無料 | 本会員と同様のサービスを利用できる |
| 三菱UFJカード | 永年無料 | 本人会員が学生の場合は申し込めない |
| dカード | 永年無料 | ポイントは本会員に集約され、本会員のみが利用できる |
支払日を選べる商品がある
三井住友カード(NL)は、15日締め翌月10日払い/月末締め翌月26日払いから選べます。給料日との間隔を考えて決められるのは、集約したときほど効いてきます。1枚にまとめると引き落とし額が大きくなるためです。
集約しないほうがよい場合もある
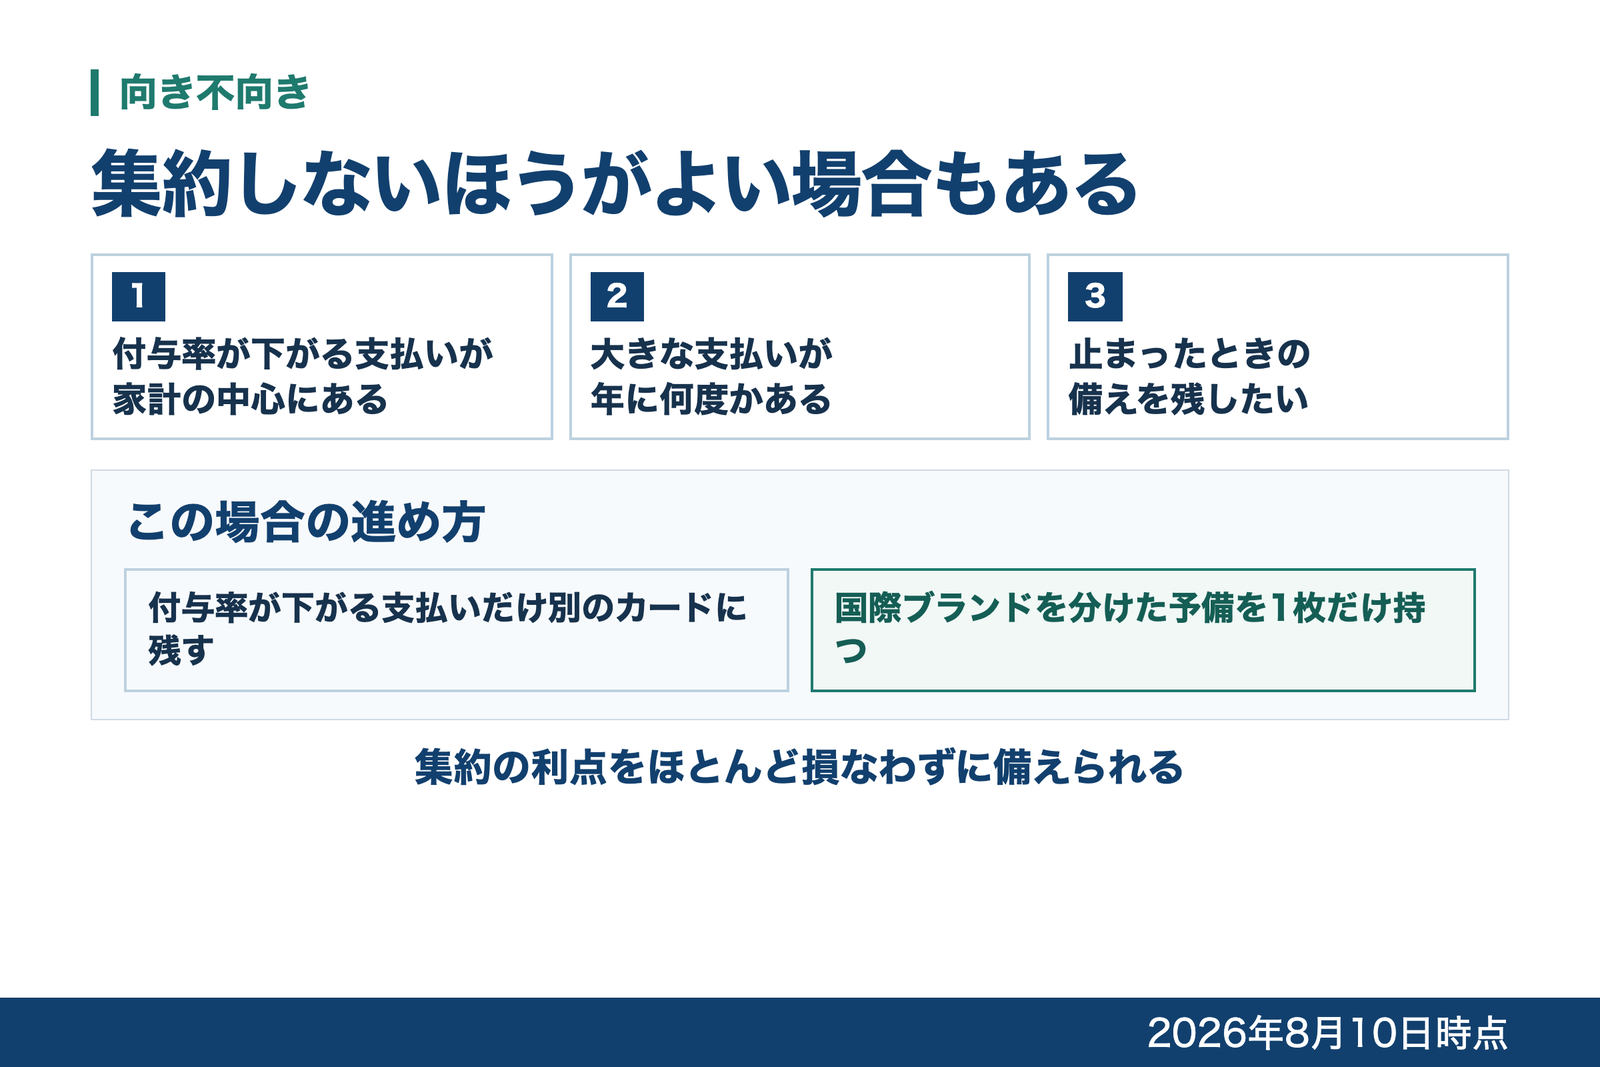
ここまで集約を前提に書いてきましたが、この方法には向き不向きがあります。次に当てはまる場合は、無理に1枚へ寄せないほうが結果的に負担が軽くなります。
付与率が下がる支払いが家計の中心にある場合
公共料金や税金の割合が大きい家計では、1枚に寄せても付与率が下がる部分が増えるだけになることがあります。この場合は、その支払いだけ別のカードに残すほうが受け取る量は増えます。
大きな支払いが年に何度かある場合
利用可能枠を1枚で使い切りやすくなるため、まとまった支払いの予定があるなら分けておく判断もあります。枠の増額は申し込みと審査が必要で、支払いの直前に間に合うとは限りません。
止まったときの備えを残したい場合
1枚に寄せた場合、その1枚が止まったときの代替がない状態になります。国際ブランドを分けた予備を1枚だけ持っておくと、集約の利点をほとんど損なわずに備えられます。組み合わせの考え方はクレジットカード2枚目おすすめ7枚の比較で整理しています。
7枚それぞれの条件
ここからは1枚ずつ、集約したときに効く条件を整理します。
三井住友カード(NL)
年会費は永年無料で、基本のポイント付与は200円(税込)につき1ポイントです。集約という観点でいちばんの特徴は、支払日を15日締め翌月10日払い/月末締め翌月26日払いから選べる点でしょう。引き落とし額が大きくなる集約後だからこそ、給料日との間隔を選べる意味があります。
対象のコンビニ・飲食店で、スマホのVisaのタッチ決済・Mastercardタッチ決済またはモバイルオーダーで支払うと7%ポイント還元になります。ここで注意したいのは条件の細かさです。カード現物のタッチ決済、iD、カードの差し込み、磁気取引は対象となりませんとあり、スマホで支払うかどうかで結果が変わります。またスマホのタッチ決済とモバイルオーダーのご利用対象店舗は異なる場合がございますという注記もあります。家族カードの年会費は永年無料です。
JCBカード W
年会費永年無料で、200円(税込)につき2ポイントがたまります。集約で効いてくるのは集計単位です。J-POINTは1ヵ月のカードご利用合計金額200円(税込)につき1ポイント付与され、1回のご利用が200円未満でも、月合計額に付与されるので無駄なくポイントがたまります。
少額の支払いを1枚に寄せる使い方とは相性がよい仕組みです。一方で条件が2つあります。1つは入会が18〜39歳限定であること。もう1つは、JCB CARD W、JCB CARD W plus Lはボーナスポイントの対象となりませんと公式に案内されている点です。年間の利用額でボーナスを狙う使い方には向きません。家族カード、QUICPayカードの追加も無料です。
楽天カード
年会費は永年無料で、100円につき1ポイント貯まります。100円単位なので、少額の支払いでも付与の対象になりやすい点が集約に向いています。家族カードも年会費永年無料です。
集約の前に見ておきたいのが、付与率の下がる区分です。500円ご利用につき1ポイントになるのは公共料金・税金・国民年金保険料・NHK放送受信料で、保険料は200円ご利用につき1ポイントと公式に一覧化されています。その一覧に載っていない事業者での利用分は100円につき1ポイントです。固定費を寄せる目的なら、この一覧を先に確認してください。
リクルートカード
発行手数料・年会費は無料で、通常のご利用はご利用額に対して1.2%のポイントが貯まります。ただしポイント加算の対象外になる利用代金があり、すべての支払いが同じ率になるわけではありません。電子マネーへのチャージも別条件です。家族カードの年会費は無料です。
加算の仕組みもあります。じゃらんnetでの宿泊予約なら、カードご利用によるポイント1.2%にじゃらんnetでの宿泊予約によるポイント2.0%が足されて合計3.2%。
集約する前に見ておきたいのが電子マネーへのチャージです。対象になるのはご利用金額の合算で月間30,000円までで、ブランドによる差もあります。リクルートカード(JCB)は電子マネーチャージご利用分のポイント還元率が0.75%です。加算のタイミングは、毎月15日までのご利用代金に対して翌月11日となっています。
エポスカード
入会金・年会費永年無料で、付与単位はエポスカードの1契約のご利用200円(税込)ごとに1ポイントです。追加の費用が発生しないため、集約の土台としては扱いやすい1枚です。
ここで誤解しやすいのが選べるポイントアップショップです。この仕組みは公式に「プラチナ・ゴールド会員限定」と案内されており、年会費永年無料のエポスカードでは利用できません。エポスカードを軸にするなら、入会金も年会費もかからず、付与単位が200円ごとで分かりやすい点が理由になります。
dカード
年会費は永年無料で、クレジットカードでもiDでも100円で1ポイントたまります。支払い方法を変えても単位が同じなので、集約したときに数え方が揺れません。特約店は40以上あり、ポイントが最大7%たまるお店もあります。
固定費を寄せる場合は例外を先に見てください。2026年2月1日から、公共料金・税金などの一部の利用先はdポイント還元率が利用額100円(税込)につき1ポイントから利用額200円(税込)につき1ポイントへ見直されます。1枚に集約する目的が固定費なら、この区分に入るかどうかで受け取る量が変わります。なお、dカードサービスは2026年7月1日付で株式会社NTTドコモ・フィナンシャルグループに承継されています。
家族カードも永年無料です。ただし家族カードのポイントは本会員に集約され、本会員だけが使えます。家族それぞれがポイントを使いたい場合は、この点が判断材料になります。なお1,100円(税込)/枚という年会費はdカード GOLD Uの家族カードの値で、dカード(一般)のものとは別です。
三菱UFJカード
年会費は本人会員・家族会員とも永年無料です。付与単位は1,000円で1ポイントで、今回の7枚のなかで1,000円単位はこの1枚だけです。ただし計算は1ヵ月のショッピング利用金額の合計に対して行われ、1,000円未満の切り捨ては月に1回だけです。
対象店舗のご利用分が最大20%ポイント還元という特徴がありますが、数字の読み方に注意が必要です。公式には最大20%ポイント還元には、ご利用金額の上限など各種条件・ご留意事項がございます。さらにこの値は1ポイント=5円相当として利用した場合で、キャッシュバックへの交換の場合、1ポイントは4円となります。家族カードは本人会員が学生の場合にはお申し込みいただけません。
支払いの形から選び分ける
7枚の条件が分かったところで、自分の支払いの形に当てはめます。集約する目的によって、向く1枚は変わります。
少額の支払いが多い場合
コンビニやドラッグストアでの数百円の支払いが多いなら、100円単位の楽天カードかdカードが噛み合います。JCBカード Wも、1ヵ月の合計から換算されるため取りこぼしが起きにくい形です。
固定費を寄せたい場合
公共料金や税金の割合が大きいなら、まず付与率が下がる利用先を確認してください。楽天カードでは公共料金、税金、国民年金保険料、NHK放送受信料が500円ご利用につき1ポイントです。付与率を落とさずに寄せたいなら、通常のご利用が1.2%のリクルートカードが候補になります。ただしポイント加算対象外となるご利用代金があるため、寄せたい支払いが対象になるかは公式で確認してください。
よく行く店が決まっている場合
対象店舗をよく使うなら、三菱UFJカードの最大20%ポイント還元が選択肢に入ります。ただし利用金額の上限などの条件と、1ポイント=5円相当として利用した場合の値である点を先に確認してください。三井住友カード(NL)の対象のコンビニ・飲食店での7%ポイント還元も、支払い方が条件に合うなら効いてきます。
引き落としのタイミングを調整したい場合
三井住友カード(NL)なら、15日締め翌月10日払い/月末締め翌月26日払いから選べます。集約すると引き落とし額が大きくなるため、給料日との関係を整えられる意味は小さくありません。
候補をもっと広く見たい場合はクレジットカードおすすめ30枚の比較、還元率そのものを深く比べたい場合はポイント還元率が高いクレジットカードの比較も参考になります。
よくある質問
メインカードは1枚に絞るべきですか
A. 支払いの形によります。少額の支払いが中心で、付与率が下がる利用先が少ないなら、寄せるほど受け取る量は増えます。逆に公共料金や税金の割合が大きい家計では、その部分だけ別のカードに残したほうが多くなる場合があります。
還元率がいちばん高いカードを選べばよいですか
A. 表示されている最大の数字だけでは判断できません。三菱UFJカードの最大20%ポイント還元は、ご利用金額の上限など各種条件があり、1ポイント=5円相当として利用した場合の値です。三井住友カード(NL)の7%も、スマホのタッチ決済またはモバイルオーダーが条件です。条件と上限まで見て比べてください。
付与単位と集計単位は何が違いますか
A. 付与単位は「いくらごとに何ポイントか」、集計単位は「いつの分をまとめて数えるか」です。JCBは、1ヵ月のカードご利用合計金額から換算し、1回のご利用が200円未満でも月合計額に付与される。同じ200円単位でも、1回ごとに数えるか月でまとめるかで結果が変わります。
家族カードも一緒に作ったほうがいいですか
A. 今回の7枚では、三井住友カード(NL)、楽天カード、dカード、三菱UFJカードが永年無料、リクルートカードとJCBカード Wが無料です。ただしdカードは、家族カードのポイントが本会員に集約され、本会員だけが使えます。家族それぞれがポイントを使いたい場合は確認してください。
電子マネーへのチャージでも集約の効果はありますか
A. 上限があります。リクルートカードでは電子マネーチャージでもご利用金額の合算で月間30,000円までがポイント対象で、リクルートカード(JCB)は還元率が0.75%です。チャージ経由で積み増す使い方は、この範囲までと考えてください。
集約すると利用可能枠は足りますか
A. 分けていたときの合計より少なくなる可能性があります。大きな支払いの予定があるなら、事前に枠の余裕を確認してください。増額には申し込みと審査が必要で、支払いの直前に間に合うとは限りません。
年会費が無料なら何枚持っていても損はないですか
A. 上位カードの条件を一般カードの条件と混同しないよう気をつけてください。今回の7枚でいえば、家族カード年会費1,100円(税込)/枚はdカード GOLD Uの値で、dカード(一般)は永年無料です。選べるポイントアップショップも、エポスカードではなくプラチナ・ゴールド会員限定の仕組みです。
まとめ
メインカードを1枚に決めるときに見るべきなのは、表示された還元率ではなく、自分の支払いがどう数えられるかです。今回の7枚は年会費がすべてかかりませんが、付与単位は100円・200円・1,000円の3種類に分かれていました。
- 付与単位と集計単位は別物。1ヵ月の合計から数える商品もある
- 公共料金や税金は付与率が下がる場合がある。固定費を寄せる前に確認する
- 還元アップの数字には、条件と上限とポイントの交換レートが付いている
- 家族カードは費用だけでなく、ポイントの行き先まで見る
- 付与率が下がる支払いが中心なら、集約しない判断もある
次にすることは1つです。直近3ヵ月分のカード明細を開いて、支払い先を「日常の買い物」「固定費」「その他」に分けてください。日常の買い物が多ければ付与単位の細かいカード、固定費が多ければ付与率が下がらないカードが軸になります。条件は変わることがあるため、申し込みの前には公式サイトで最新の内容を確認してください。

コメント