
PR 本記事にはプロモーションが含まれます。
自分に収入がない場合や、扶養の範囲で働いている場合でも、本人名義でカードを申し込めるかは申込資格欄で確認できます。
専業主婦、扶養内パート、個人事業のいずれにも、本人名義で申し込めるカードがあります。申込資格はカードごとに異なり、働き方に合う条件も同じではありません。
申込資格を満たすことと、審査に通ることは別の条件です。
JCB カード S、三井住友カード(NL)、楽天カード、三菱UFJカードはいずれも申込資格上の最低年齢18歳、本会員の通常年会費0円です。収入欄の指定はカードごとに違い、専業主婦・扶養内パート・個人事業で書く内容が変わります。
楽天カードのように本人年収の欄と世帯年収の欄が分かれている場合は、夫の収入をどちらへ入れるかで申込内容が変わります。
家族カードは4社とも家族本人の名義で、利用枠と支払い口座を原則として本会員側で管理する仕組みです。審査対象が本会員と確認できるのはJCB カード Sと三井住友カード(NL)です。
共通の利用枠で残額がどう変わるかと、JCBで夫婦の利用を1枚にまとめた場合の年間ポイント差は、表に示しています。
働き方ごとに、該当する記入例が異なります。
働き方で変わるのは「申込資格の読み方」であって可否の断定ではない
申込資格に当てはまるかは、各社が公表している条項から判断できます。カードが発行されるかどうかは、別途審査で決まります。楽天カードの公式オウンドメディアでも、主婦(主夫)はクレジットカードに申し込めるとの説明です。
※主婦・主夫の申込に関する記載は楽天カードの公式サイト掲載の内容(2026年9月時点)。
専業主婦、扶養内パート、個人事業では、申込フォームの記入欄と確認する条項が異なります。自分の区分に対応する条項が、申込資格の判断材料です。
専業主婦:本人収入ゼロのまま申し込める条項があるか
三菱UFJカードでは、本人の収入がなくても収入欄を空欄にせず、「0万円」と記入する必要があります。入力方法と申込資格、発行可否はそれぞれ別の条件です。
※収入欄の記入方法は三菱UFJカードの公式サイト掲載の内容(2026年9月時点)。
収入ゼロの申告は、申込フォームで想定された入力です。専業主婦が確認するのは、収入欄の書き方と、申込資格に本人収入の下限があるかどうかの2つです。
申込資格の文言から、世帯収入を前提に申し込めるカードかどうかを確認できます。本人名義で持ちたい専業主婦には、こうした申込資格のカードが向いています。
扶養内パート:勤務先欄は実際に働く店舗を書く
三井住友カード(NL)は、パート・アルバイトの勤務先欄に実際の勤務先を書き、店舗の住所と電話番号を記入するよう案内しています。
※パート・アルバイトの勤務先欄の記入方法は三井住友カードの公式サイト掲載の内容(2026年9月時点)。
アルバイトやパートは、本社ではなく実際に働く店舗の住所と電話番号を書きます。
扶養内で働き、本人の給与を申告して申し込む人に向いています。
個人事業:職業区分と年収欄の扱いが給与所得と違う
三井住友カード(NL)では、一定の雇用関係によらず独立して専門職を営む人を「自営業・自由業」と案内しています。給与所得者とは職業区分が異なります。
※個人事業の職業区分は三井住友カードの公式サイト掲載の内容(2026年9月時点)。
年収欄に何を書くかも、給与所得のケースとは別に確認が必要です。
三井住友カード(NL)で自営業・自由業に当たる人は、給与所得者とは異なる職業区分で申し込みます。
申込資格を満たすことと発行されることは別に扱う
楽天カードは、主婦・主夫も申し込める一方、審査結果によってはカードが発行されない場合があると説明しています。申込資格と発行可否は別の条件です。
たとえばJCB カード Sの学生の申込資格は、高校生を除く18歳以上で学生の方と定められ、一部申し込めない学校があると添えられています。こうした文言は申込資格の範囲を示すもので、審査通過を保証するものではありません。
※学生の申込資格はJCBの公式サイト掲載の内容(2026年9月時点)。
申込資格の条項は、自分の働き方が条件に当てはまるかを確認するためのものです。カードの発行は、申込後の審査で決まります。
自分の名前で契約できる4枚の年会費と年齢条件を先に並べる
自分の名前で契約できるカードのうち、JCB カード S、三井住友カード(NL)、楽天カード、三菱UFJカードの4枚は、いずれも本会員の通常年会費がかかりません。申込資格に書かれた最低年齢も4枚とも18歳で共通しています。
年会費と年齢は、収入の有無や扶養内かどうかとは別の条件です。4枚では、収入欄などほかの条件に違いがあります。
通常年会費と年齢条件の一覧
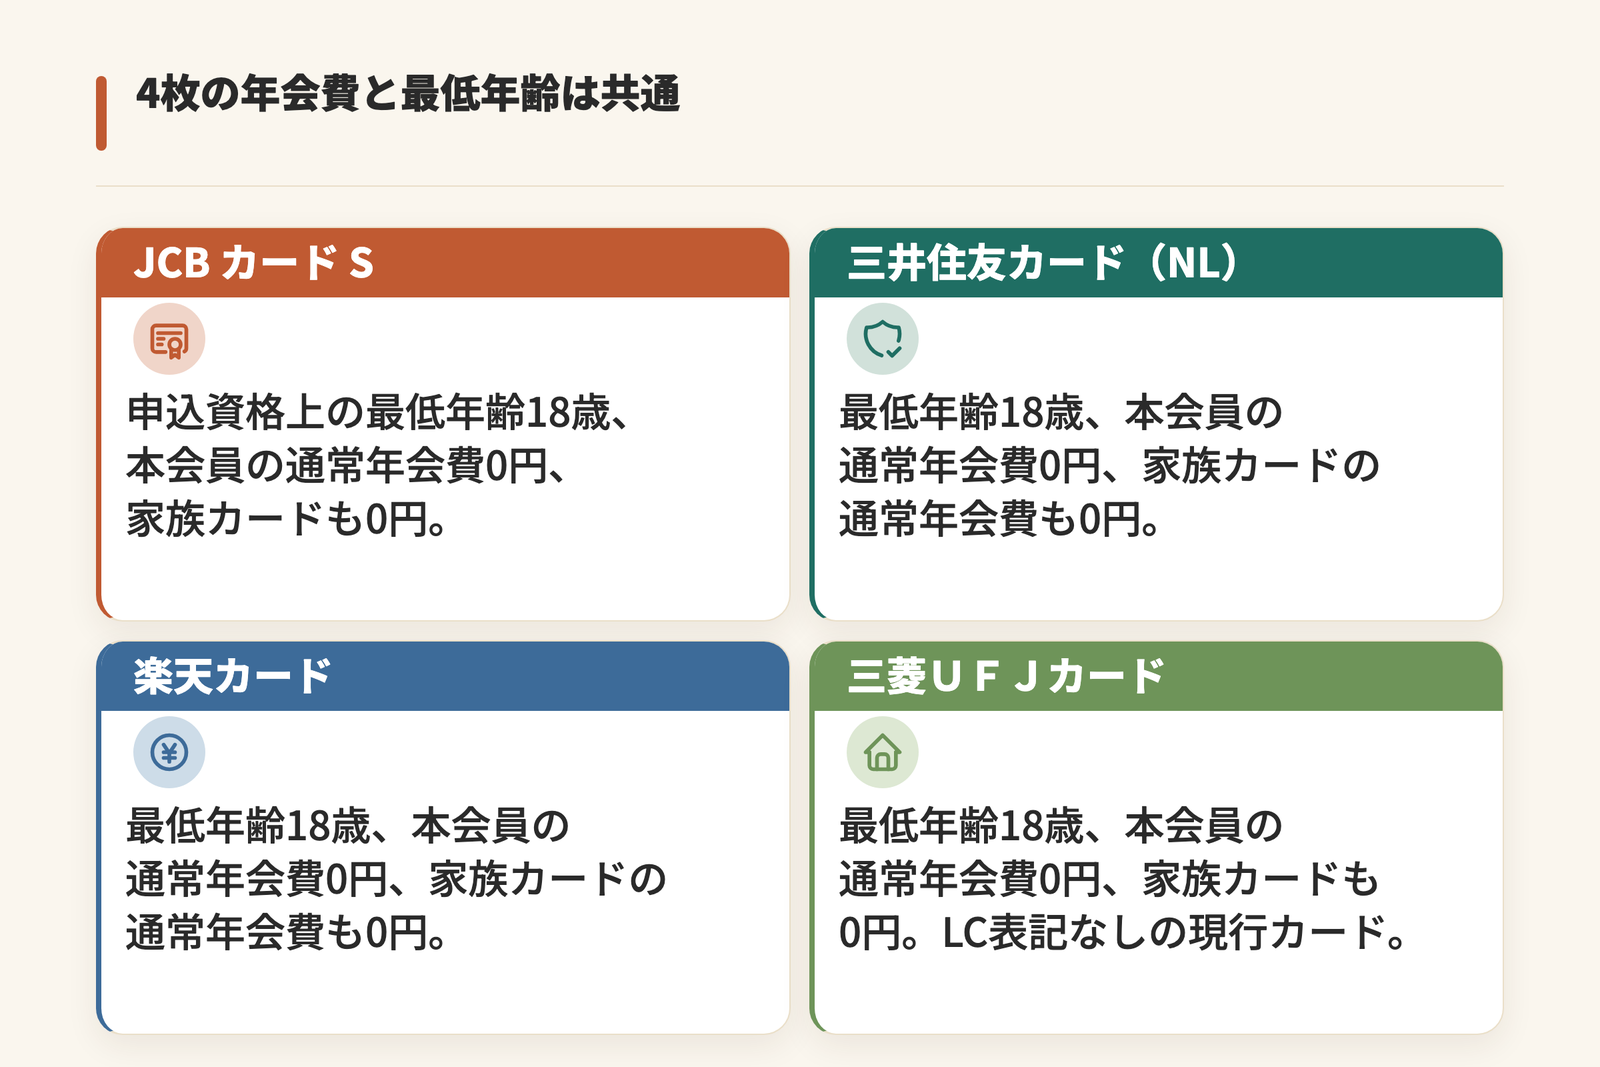
4枚の通常年会費と最低年齢を並べると、次のようになります。
| カード | 申込資格上の最低年齢 | 本会員の通常年会費 | 家族カードの通常年会費 |
|---|---|---|---|
| JCB カード S | 18歳 | 0円 | 0円 |
| 三井住友カード(NL) | 18歳 | 0円 | 0円 |
| 楽天カード | 18歳 | 0円 | 0円 |
| 三菱UFJカード | 18歳 | 0円 | 0円 |
※年会費の0円表示は、JCB カード Sの本会員・家族会員が無料、ほか3カードの本会員・家族カードが永年無料である。
※三菱UFJカードの欄は、券面にLC表記がない現行カードの通常年会費。
※JCB カード Sと三菱UFJカードは、本人または配偶者の安定収入が申込資格に含まれる。
※最低年齢は申込資格の数値であり、カード発行や審査通過を示す数値ではない。
※高校生の除外と学校・卒業年度による例外は各カードの申込資格に従う。
※年会費と申込資格の年齢は、各発行元の公式サイトに掲載された内容(2026年9月時点)。
4枚とも通常年会費は0円のため、この条件に差はありません。最低年齢もすべて18歳です。
この2条件は4枚で共通しています。通常年会費をかけずに、収入欄の書き方や家族カードとの違いを比べたい人には、4枚とも候補です。
選べる国際ブランドはカードごとに数が違う
申し込みの際に選べる国際ブランドは、カードによって異なります。
JCB カード SはJCBのみ。三井住友カード(NL)はVisaとMastercardの2種類から選びます。
楽天カードはVISA、Mastercard、JCB、American Expressの4種類、三菱UFJカードはMastercard®、Visa、JCB、アメリカン・エキスプレス®の4種類です。
※選択できる国際ブランドは、各発行元の公式サイトに掲載された内容(2026年9月時点)。
本会員カードの国際ブランドが、普段使う店や決済サービスに対応しているかどうかが確認点です。選べるブランドは、申込画面に表示された範囲に限られます。
家族がJCBのカードを使っていて、本人名義で別ブランドの1枚を持ちたい人には、4種類から選べる楽天カードや三菱UFJカードが候補です。ブランドの希望がなく、年会費0円の1枚を持ちたい人には、4枚すべてが候補になります。
収入欄に何を書くかはカードごとに指定が違う
本人年収欄と世帯年収欄は、入力する内容が異なります。楽天カードの世帯年収欄に含める範囲は、公式サイトで確認できます。
欄の名前が似ていても、各社が求める内容は同じではありません。記入する欄は、本人の働き方にあたる区分で決まります。
本人に収入がない場合は年収欄に0と書く
三井住友カード(NL)は、本人に収入がないケースについて、年収欄に0円と書くよう案内しています。三菱UFJカードも、収入がない場合は0万円と記入するよう公式に示しています。
※年収欄の記入方法は、各発行元の公式サイトに掲載された内容(2026年9月時点)。
空欄のままにするのではなく、0と書くことが求められている点が共通しています。三井住友カード(NL)は0円、三菱UFJカードは0万円と入力します。ただし入力方法と申込資格・発行可否は別です。
楽天カードには、本人年収欄とは別に世帯年収欄があります。世帯年収欄に含める範囲は公式サイトで確認でき、同一生計以外の方の金額は含めません。
本人収入が0円の例では、世帯年収欄に同一生計者の年収を合計して入力します。本人年収欄と世帯年収欄は、分けて記入します。
扶養内パートの収入をどの欄に入れるか
三井住友カード(NL)は、パートやアルバイトの年収欄に直近1年のアルバイト代の合計を記入するよう案内しています。
※アルバイト収入の記入方法は三井住友カードの公式サイト掲載の内容(2026年9月時点)。
扶養の範囲で働いている場合も、書き方は同じです。金額の大小で欄が変わるわけではなく、本人が受け取った分は本人の年収欄に入ります。
JCBでは、勤続期間によって年収欄の計算基準が変わります。次の表は、働き方ごとの記入例です。
| 働き方と条件 | 計算の基準額 | 差し引く年間経費 | 掛ける月数 | 年収欄の記入額 |
|---|---|---|---|---|
| 専業主婦・三井住友カード(NL)(本人収入なし) | – | – | – | 0円 |
| 専業主婦・三菱UFJカード(収入なし) | – | – | – | 0円 |
| 扶養内パート・JCB(勤続1年以上、前年96万円の仮定) | 960,000円 | – | – | 960,000円 |
| 扶養内パート・JCB(勤続1年未満、月8万円の仮定) | 80,000円 | – | 12カ月 | 960,000円 |
| 個人事業・前年収入あり(売上150万円、経費50万円の仮定) | 1,500,000円 | 500,000円 | – | 1,000,000円 |
| 個人事業・開業直後(見込み年収120万円の仮定) | 1,200,000円 | – | – | 1,200,000円 |
※JCBでは勤続1年以上は前年年収、勤続1年未満はひと月分の給与×12を使い、給与は税金・社会保険料などが引かれる前の総支給額とする。
※月8万円と年96万円は記入方法を示す仮定で、扶養や税制の境界を表す数値ではない。
※個人事業の売上から経費を差し引く方法と開業直後の見込み年収は、JCB法人カードサイトの申込記入解説による。
※個人事業の記入例はJCB法人カードサイトの解説であり、他社の入力方法とは異なる場合がある。
※「-」は、その例の計算で使わない欄を示す。本人収入がない例は0万円または0円をそのまま記入する。前年年収と見込み年収は金額をそのまま使い、個人事業の売上例は年間売上から年間経費を差し引く。
※年収欄の計算方法は、各発行元の公式サイトに掲載された内容(2026年9月時点)。
JCBの案内では、働き始めて1年たっていない人は、ひと月分の総支給額を年換算して記入します。手取りではなく、税金や社会保険料が引かれる前の金額を使います。
パート収入を本人の年収欄に記入する人に向いた方法です。
個人事業と開業直後で年収欄の書き方が変わる
JCB法人カードサイトの解説では、個人事業主の年収は売上から経費を差し引いた所得です。年収欄には、売上ではなく所得を記入します。
表の例では、売上150万円から経費50万円を引いた100万円が記入額です。売上と所得は異なる金額です。
開業したばかりで前年の収入がない場合は、JCB法人カードサイトの解説では見込み年収を記入します。表の例では見込み年収120万円をそのまま記入額としています。
※個人事業主の年収欄の記入方法はJCBの公式サイト掲載の内容(2026年9月時点)。
この書き方はJCB法人カードサイトの解説で、すべての会社に共通する入力方法ではありません。他社の申込フォームでは、記入方法が異なる場合があります。
扶養内で在宅の仕事をしている人や、開業して間もない人なら、この計算方法が記入の目安になります。
楽天カードの世帯年収欄は本人年収の欄と役割が分かれている
楽天カードの申込フォームには、申込者本人の年収欄とは別に世帯年収欄があります。世帯年収欄に含める範囲は、公式サイトで確認できます。
楽天カード公式サイトの解説では、主婦・主夫もクレジットカードに申込可能です。ただし、審査結果によっては発行されない場合があります。
※楽天カードの申込条件と入力欄の内容は楽天カードの公式サイト掲載の内容(2026年9月時点)。
本人年収と世帯年収を分けて書いた記入例
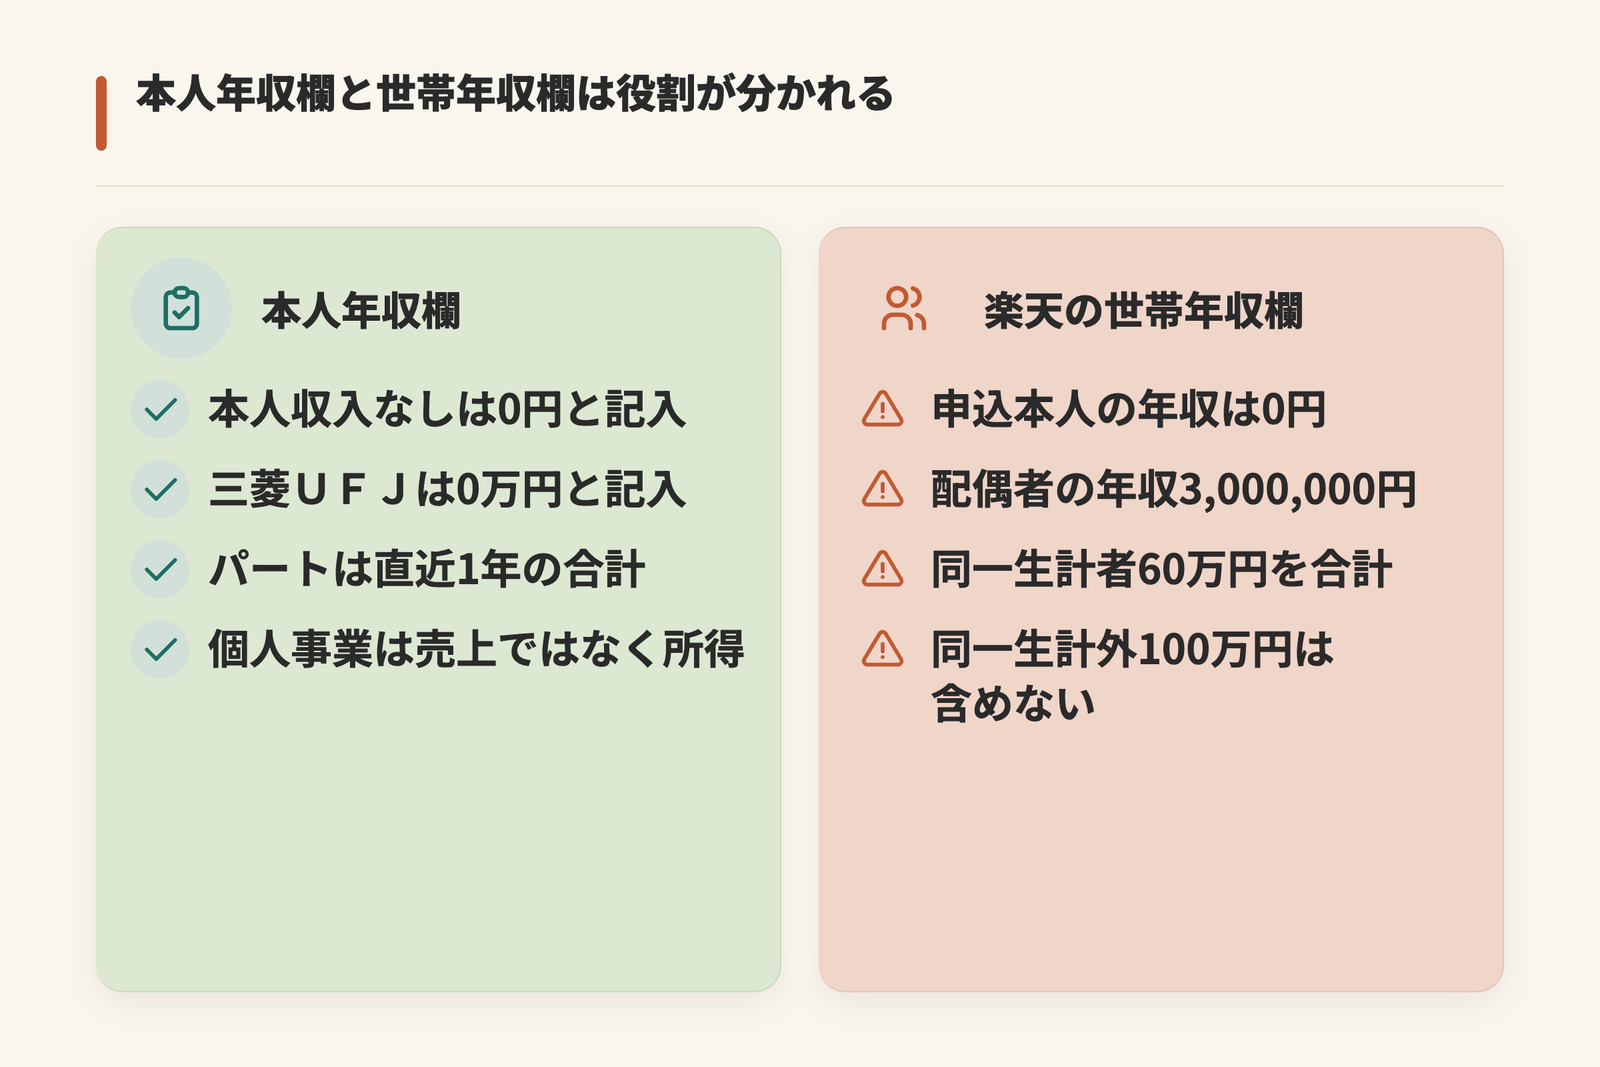
本人年収欄と世帯年収欄は、入力する内容が異なります。本人の年収は本人年収欄に記入し、世帯年収欄に含める範囲は公式サイトで確認できます。
本人に収入がなく、配偶者と同居する家族に収入がある場合の金額は次のとおりです。
| 収入のケース | 申込本人の年収 | 配偶者の年収 | その他の同一生計者の年収 | 楽天カードの世帯年収欄 | 同一生計外の年収(加算しない) |
|---|---|---|---|---|---|
| 本人収入なし・配偶者と同一生計者に収入あり | 0円 | 3,000,000円 | 600,000円 | 3,600,000円 | 1,000,000円 |
※楽天カードの世帯年収欄に含める範囲は、公式サイトで確認できる。
※申込本人の年収は0円で、配偶者300万円とその他の同一生計者60万円を合計する。
※同一生計ではない人の年収100万円は世帯年収欄へ含めない。
※この定義は楽天カードの世帯年収欄に限られ、本人年収や他社の入力欄とは異なる。
※世帯年収欄の入力内容は楽天カードの公式サイト掲載の内容(2026年9月時点)。
この例の世帯年収欄は360万円です。配偶者の300万円と、その他の同一生計者の60万円を合計しています。申込本人の年収は0円です。
本人に収入がない場合でも、世帯年収欄には同一生計者の合計を書きます。本人収入の有無と、世帯年収欄に入る金額は別です。
世帯年収欄の対象にならない申込区分
世帯年収欄に加えないのは、同一生計ではない方の年収です。楽天カードのヘルプでは、同一生計以外の方の金額は含まないよう案内されています。
表の右端にある100万円が、この対象外にあたります。同じ家に住んでいても生計が別なら、この欄の合計には入りません。
逆に、同居していて生計をともにしている家族の収入は、配偶者でなくても合計に入ります。表の「その他の同一生計者」60万円がその例です。
世帯年収欄に含めるかどうかは、同一生計かどうかで決まります。同一生計以外の方の年収は含めません。
本人に収入がなくても、同一生計の家族に収入がある人なら、楽天カードは申込先の候補です。この世帯年収欄の定義は楽天カードの申込フォームに限られます。
家族カードは名義・利用可能枠・支払い口座の扱いが本人カードと分かれる
家族カードは、本会員の契約に付いてくるカードです。カードの名義、利用可能枠、支払い口座の扱いは、本人の契約で持つカードと異なります。
JCB カード Sと三井住友カード(NL)の家族カードは、審査の対象が本会員です。楽天カードと三菱UFJカードの審査条件は、公式サイトで確認できます。
名義は4社とも家族本人です。JCB カード Sは利用する家族本人、三井住友カード(NL)は家族個人、楽天カードは家族カードに記載されている家族本人、三菱UFJカードは名義人のみが使用できるとされています。
※家族カードの名義・審査対象は各発行元の公式サイト掲載の内容(2026年9月時点)。
利用可能枠は本会員と共通の枠になる
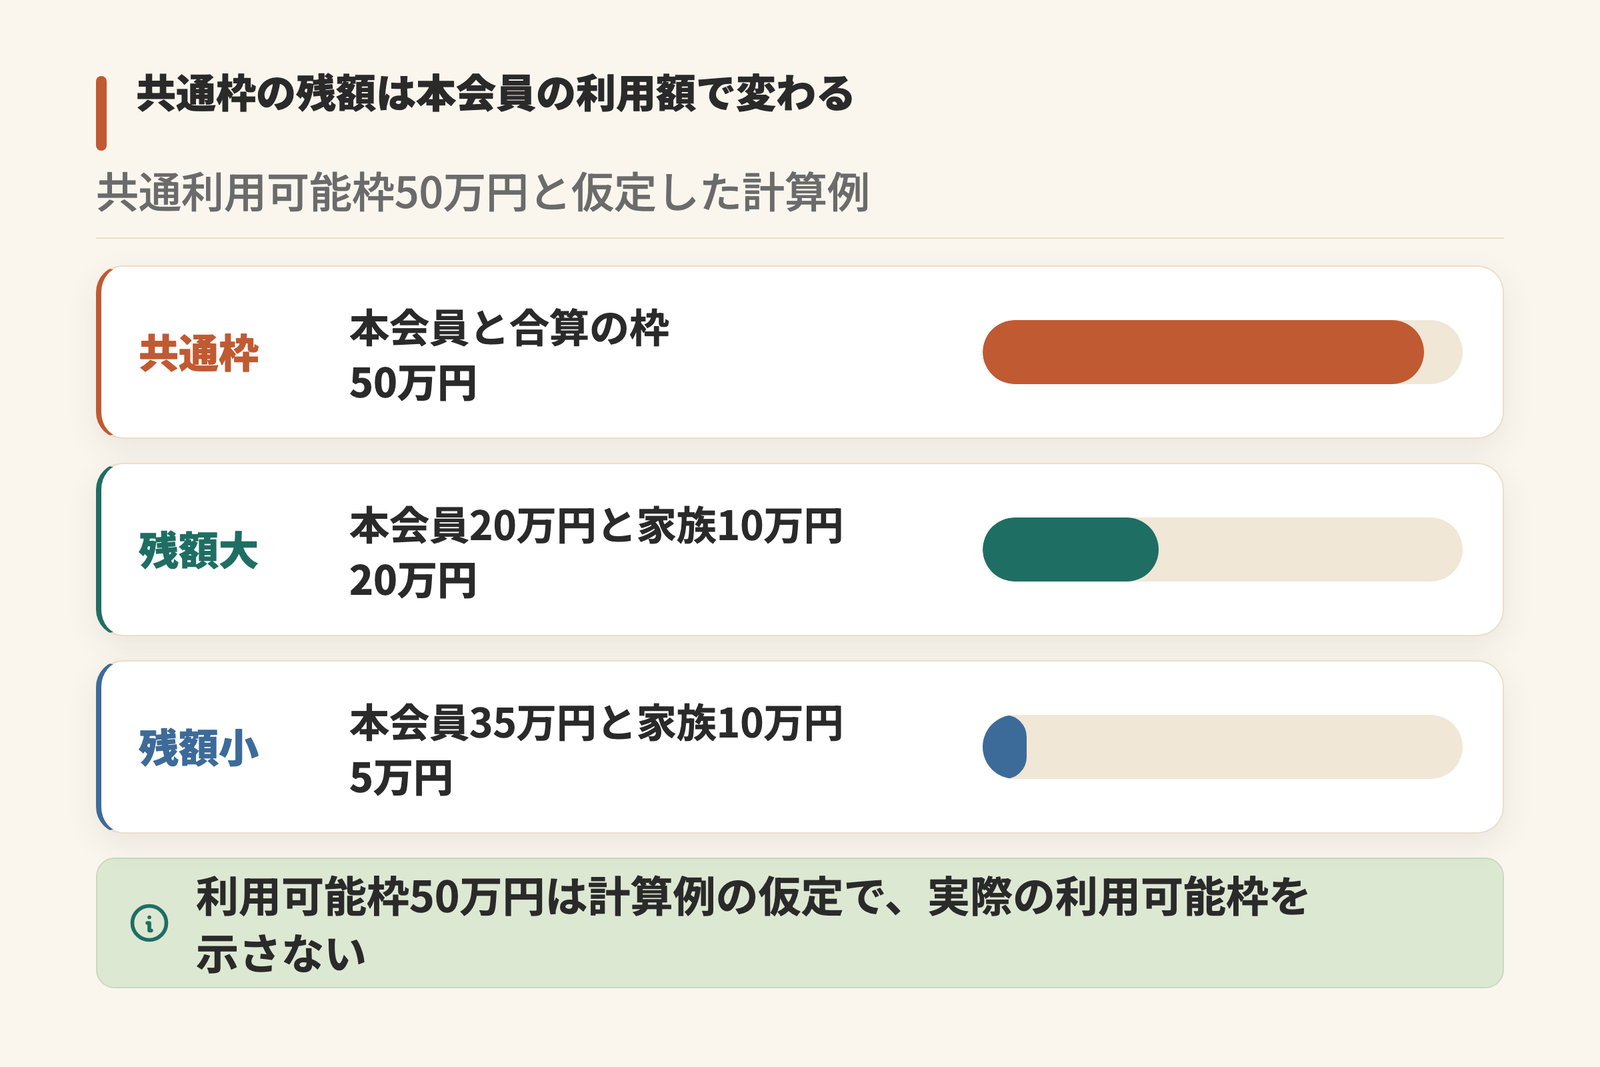
JCB カード Sの家族カードは本会員と合算の枠で、楽天カードは本カード会員の利用可能枠以内とされています。家族会員に別枠が用意されるわけではありません。
共通枠では、本会員の利用額によって家族会員が使える残りが変わります。共通枠を50万円とした計算例が下の表です。
| 利用ケース | 共通利用可能枠(仮定) | 本会員の利用額 | 家族会員の利用額 | 利用額の合計 | 共通枠の残額 |
|---|---|---|---|---|---|
| 本会員20万円・家族会員10万円 | 500,000円 | 200,000円 | 100,000円 | 300,000円 | 200,000円 |
| 本会員35万円・家族会員10万円 | 500,000円 | 350,000円 | 100,000円 | 450,000円 | 50,000円 |
※利用可能枠50万円は計算例の仮定であり、各カードの実際の利用可能枠を示さない。
※JCB カード S、三井住友カード(NL)、楽天カード、三菱UFJカードの家族カード利用分は本会員の利用可能枠に合算される。
※家族カードは利用する家族本人の名義で、利用分は本会員口座から支払う。
※三井住友カード(NL)の本人カードは申込本人名義である。支払口座は、三井住友カード(NL)・楽天カード・三菱UFJカードで申込本人または契約者本人名義となる。
※三井住友カードの利用枠と支払口座には、パーソナルアカウント会員の例外がある。
※家族カードの審査対象は、JCB カード Sと三井住友カード(NL)では本会員である。楽天カードと三菱UFJカードの審査条件は、公式サイトで確認できる。
※本人名義カードの利用可能枠は、この計算例には含まれていない。
上の行では残りが20万円ありますが、下の行では5万円です。本会員の使い方によって、家族会員側が高額の買い物をできるかどうかが変わります。
家族の支出をまとめて管理したい世帯には、この共通枠が向いています。
家族カードの支払い口座は本会員側になる
JCB カード Sでは、家族カードの利用分も本会員名義の口座から支払います。三井住友カードの家族カードも、本会員口座からまとめて引き落とされます。ただし、パーソナルアカウント会員は例外です。
本人の契約で持つカードでは、三井住友カード(NL)・楽天カード・三菱UFJカードの支払い口座は、申込本人または契約者本人名義です。
家族カードの利用額は、本会員への請求に含まれます。支出を自分の口座で管理したい人には、本人の契約で持つカードが向いています。
※家族カードおよび本人カードの支払い口座名義は、各発行元の公式サイトに掲載された内容(2026年9月時点)。
本人名義カードを別に持つ意味が出る場面
家族カードで足りるのは、支払いを世帯でまとめてよく、枠も分ける必要がない場合です。名義は家族本人のため、自分の名前が入ったカードを持つという点は満たせます。
自分の口座から支払いたい場合は、本人として契約するカードが候補です。三井住友カード(NL)は、本人カードの支払い口座を申込本人名義と定めています。
三井住友カード(NL)は本人カードが原則として本人名義です。収入がない、または扶養内で働いていて、自分の契約でカードを持ちたい人に向いています。
付帯保険は本人・家族会員・カードを持たない家族で対象が分かれる
カード付帯保険には、補償の対象者が規定されています。家族会員の扱いも、各カードの規定に記載されています。
家族カードでは、保険の対象者も確認項目の一つです。子どもの旅行や日常の買い物も含める場合は、対象者ごとに補償条件が異なります。
海外旅行傷害保険の補償額はカードごとに違う
海外旅行傷害保険の補償額は、カードの種類によって幅があります。JCB カード Sの海外旅行傷害保険は傷害死亡・後遺障害が最高2,000万円、傷害治療費用・疾病治療費用は1回の事故または病気につき100万円が限度です(※2)。
三井住友カード(NL)は、利用条件を満たした場合、傷害死亡・後遺障害が最高2,000万円、傷害治療費用が50万円です。三菱UFJカードは利用付帯で、2025年12月1日以降の出発分から傷害死亡・後遺障害が最高2,000万円となっています。
※海外旅行傷害保険の補償内容は、各発行元の公式サイトに掲載された内容(2026年9月時点)。
死亡・後遺障害の最高額は同じ2,000万円でも、治療費用の額はカードごとに違います。家族カードの補償額が本会員と同じかどうかは、カードの規定で確認できます。
旅行先の治療費に備える場合は、死亡・後遺障害だけでなく、治療費用の補償額も比較対象です。
カードを持たない子どもが対象になる条件
家族が保険の対象になるかどうかは、カードを持っているかどうかで分かれます。楽天カードの海外旅行傷害保険は自動付帯ではなく、本カード会員が日本出国前に家族カード保有者の募集型企画旅行代金を楽天カードで支払った場合が対象です。航空券のみの支払いは含まれません。
一方、本カード会員がカードを持たない子どもの旅行費用を支払った場合、その子どもは保険の適用対象から外れます。親が費用を負担していても、子どもの名義でカードがなければ補償は及びません。
※楽天カードの保険適用範囲は楽天カード株式会社の公式サイト掲載の内容(2026年9月時点)。
楽天カードの海外旅行傷害保険は、傷害死亡・後遺障害が最高2,000万円で、適用には条件があります。子どもが家族カードを発行できる年齢かどうかも、補償対象を判断する条件の一つです。
子どもの分まで一つのカードで備えたい家庭では、家族カードの発行条件と保険の適用条件の両方が関係します。
買い物の補償は自己負担額と期間まで見る
ショッピング保険は、カードで買った品物が壊れたり盗まれたりしたときの補償です。年間の限度額だけでなく、自己負担額と補償期間もカードによって異なります。
JCB カード Sのショッピングガード保険は、補償額が年間最高100万円で海外のみが対象です(※2)。自己負担額は1回の事故につき10,000円と定められています。
三菱UFJカードのショッピング保険は、2025年12月1日以降の購入分について本人会員・家族会員ともに年間限度額が100万円です。補償期間はカードで購入した品物の購入日から90日間、自己負担額は1事故につき3,000円となっています。
※ショッピング保険の内容は、各発行元の公式サイトに掲載された内容(2026年9月時点)。
年間限度額はどちらも100万円ですが、自己負担額には10,000円と3,000円の差があります。1回あたりの金額が小さい買い物では、この自己負担額が補償を受けられるかどうかを左右します。
家電や子どもの学用品などを家族カードで購入する人には、自己負担額が低いカードが候補です。
ポイントは集計単位・端数処理・有効期限まで揃えて比べる
同じ還元率0.5%でも、実際にたまるポイント数はカードによって変わります。集計単位と端数処理、それに有効期限の3つを並べて見ると、その差がわかります。
集計単位と端数処理で付与数が変わる
集計単位とは、ポイントを計算するときにいくらずつまとめるかの区切りです。1回の買い物ごとに区切るカードと、1ヵ月の利用合計をまとめて区切るカードがあります。
JCB カード Sは1ヵ月のカード利用合計金額を集計単位とし、200円(税込)につき1ポイントを付与します。1回の利用が200円未満でも、月の合計が計算対象です。
楽天カードは通常のポイント対象利用では、1回のカードショッピングごとに100円につき1ポイントです。100円未満の利用分は1回の買い物ごとに切り捨てられ、一部に500円または200円につき1ポイントの利用先や対象外があります。
三井住友カード(NL)は毎月の支払い金額の合計に対して200円(税込)ごとに1ポイント、三菱UFJカードは1ヵ月のショッピング利用金額合計1,000円ごとに1ポイントです。三菱UFJカードは1,000円未満が切り捨てとなるため、区切りの幅がほかの3枚より大きくなっています。
※ポイントの付与条件は、各発行元の公式サイトに掲載された内容(2026年9月時点)。
付与の区切りは、JCB カード Sと三井住友カード(NL)が月合計200円単位、楽天カードが1回100円単位、三菱UFJカードが月合計1,000円単位です。どの区切りで切り捨てが生じるかは、1回あたりの支払額と月の利用回数で変わります。
なお、年会費とキャッシング利用分は、JCB カード S・楽天カード・三菱UFJカードのいずれもポイント付与の対象外です。電子マネーチャージ分については、JCB カード Sと三菱UFJカードが対象外としています。
夫婦の利用を1枚へまとめた場合の年間差
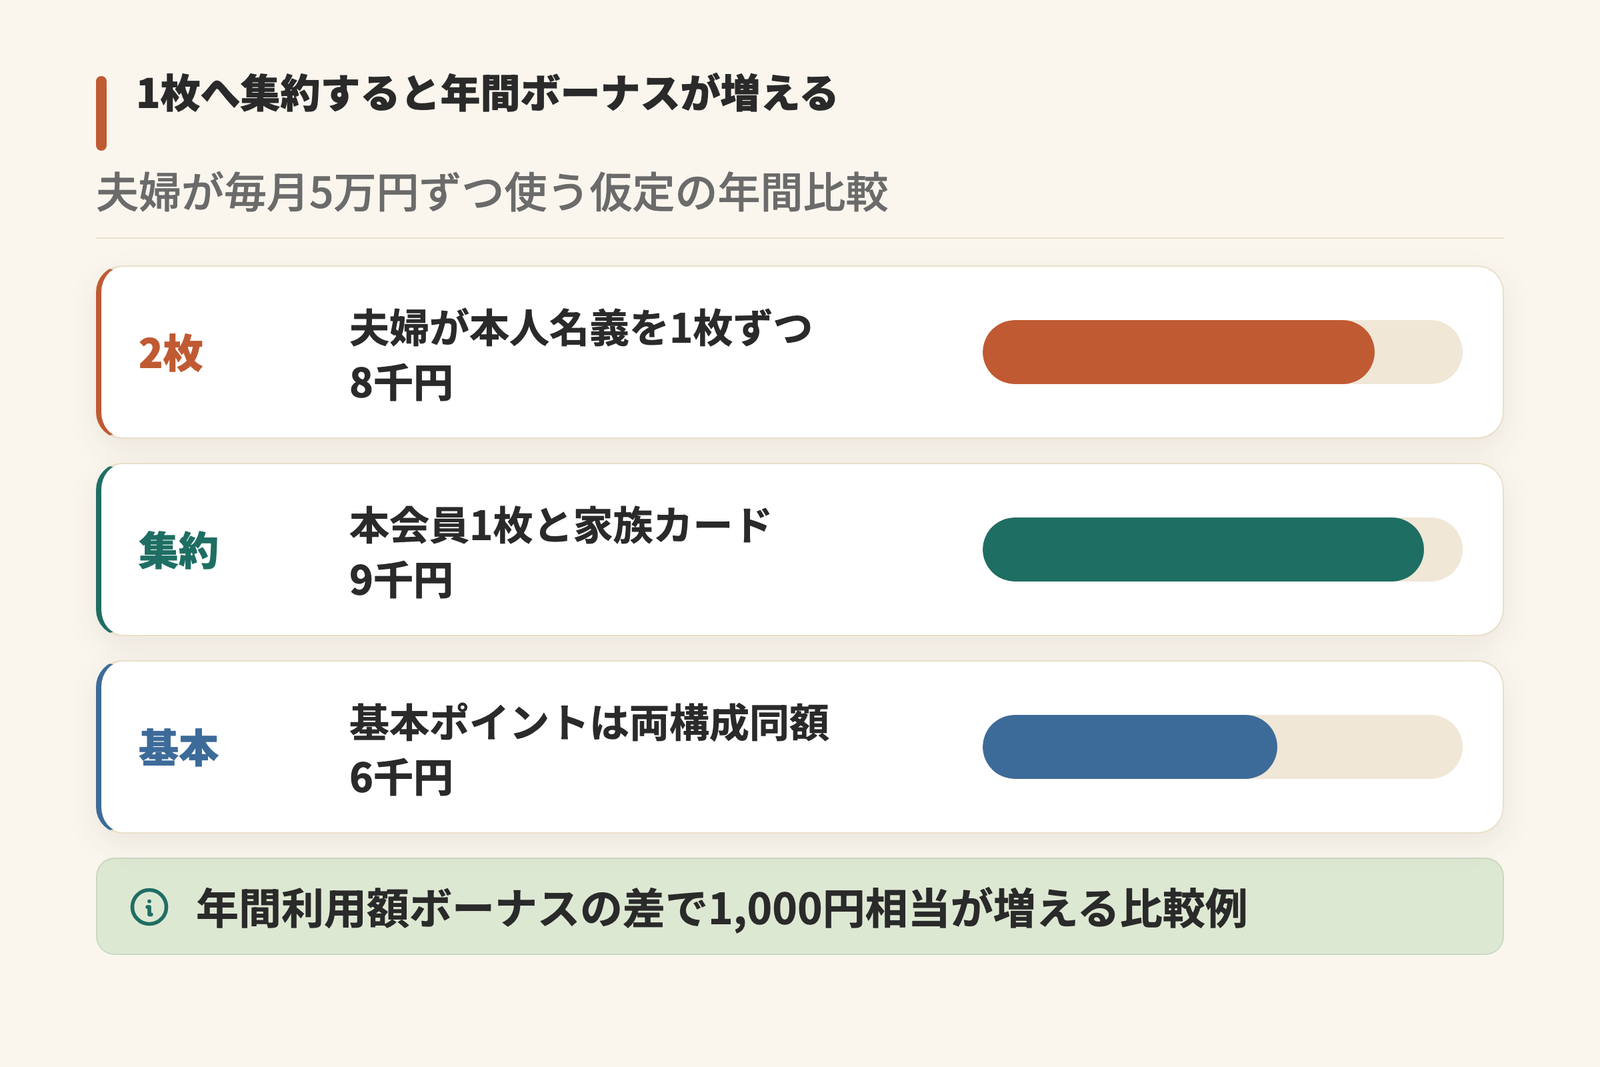
2人がそれぞれ本人の契約でカードを持つか、本会員と家族カードでまとめるかで、年間の付与数に差が出ます。JCB カード Sの条件で計算すると次のとおりです。
| カード構成 | 基本ポイント相当額 | 年間利用額ボーナス相当額 | ポイント合計相当額 |
|---|---|---|---|
| 夫婦が本人名義カードを1枚ずつ利用 | 6,000円 | 2,000円 | 8,000円 |
| 本会員1枚と家族カード1枚へ集約 | 6,000円 | 3,000円 | 9,000円 |
| 家族カードへ集約した場合の差額 | 0円 | 1,000円 | 1,000円 |
※夫婦2人がそれぞれ毎月5万円を通常のポイント対象利用に使う仮定で比較する。
※基本ポイントは月の利用合計200円につき1ポイントとし、月ごとに端数を切り捨てる。
※年間利用額ボーナスは50万円到達時の1,000ポイントと、100万円から250万円まで50万円ごとの2,000ポイントを追加分として1回だけ加える。
※家族カード構成は本会員と家族会員の利用分を合計して年間ボーナスを判定する。
※基本ポイントは本会員と家族会員の獲得分を合算する。
※円相当額はMyJCB Payの1ポイント=1.0円で換算する。
※J-POINTは2026年1月13日開始のため、この12カ月試算は開始日以後の利用だけで構成される年間集計期間を対象とする。
※両構成とも本会員・家族会員の通常年会費は無料のため、年会費差は0円である。
※同じ利用額を二つのカード構成で比較しており、二つの行を合算しない。
※本人名義カードを1枚ずつ利用する行は各人の申込と発行を前提にした比較で、審査通過を示さない。
基本ポイント分は6,000円相当で変わりません。差が出るのは年間利用額ボーナスの部分で、家族カードにまとめた構成が1,000円相当多くなります。
年間ボーナスは利用額の合計で判定されるため、2枚に分けると到達段階が下がります。世帯の支出を1枚にまとめて管理したい人には、家族カードが候補です。
有効期限と延長条件を保有前に確認する
獲得したポイントには期限があり、その長さと延長のしくみはカードごとに違います。
JCB カード Sと三菱UFJカードは、どちらも獲得月から2年間(24ヵ月)です。三井住友カード(NL)は1年間ですが、貯める・使う・交換するのいずれかをするたびに、最終変動日から1年間自動で延長されます。
楽天カードの通常ポイントは、最後にポイントを獲得した月を含めた1年間です。期間内に1度でもポイントを獲得すれば期限が延びますが、期間限定ポイントは延長の対象外となっています。
※ポイントの有効期限は、各発行元の公式サイトに掲載された内容(2026年9月時点)。
三井住友カード(NL)はポイントを貯める・使う・交換するたび、楽天カードは通常ポイントを獲得するたびに有効期限が延びます。利用の間隔が長い人には、獲得月から2年間のJCB カード Sや三菱UFJカードが向いています。
ポイントの使い道は交換レートと手数料まで見て決める
ポイントの価値は、使う段階の交換レートで決まります。同じ1ポイントでも、支払いに充てるときと商品券やマイルに換えるときで金額が変わるためです。
還元率が同じでも、交換レートが低ければ受け取れる金額は少なくなります。交換の最低単位や手数料も含めると、カードごとの条件を比べられます。
支払い充当に使う場合のレート
ポイントを支払いに充てたい人には、1ポイント=1円で使えるカードが向いています。
三井住友カード(NL)のVポイントは、VポイントPayへチャージすると1ポイント=1円です。チャージの単位は1ポイント以上1ポイント単位で、手数料はかかりません。少額でも端数を残さずに使い切れます。
楽天カードは、貯まった通常ポイントを当月の請求分に充当できます。レートは1ポイント=1円相当です。JCB カード Sは、MyJCB Payで利用すると1ポイント=1.0円です。
※交換レート・交換単位・手数料は、各発行元の公式サイトに掲載された内容(2026年9月時点)。
三菱UFJカードは、交換先によってレートが異なります。グローバルポイント Walletへチャージする場合は1ポイント=5円で、応募単位は100ポイント単位です。
一方、カードの請求金額から差し引くキャッシュバックでは1ポイント=4円となり、応募単位は500ポイント以上1ポイント単位です。同じポイントでも交換先で1ポイントあたり1円の差が出ます。
交換単位で選び方が変わる
三井住友カード(NL)のVポイントPayは、1ポイント単位で交換できます。三菱UFJカードのグローバルポイント Walletは100ポイント単位、キャッシュバックは500ポイント以上1ポイント単位です。
ポイントをまとめて交換する手間を避けたい人には、三井住友カード(NL)が向いています。
マイル交換は最低交換単位と移行手数料を確認する
マイルへの移行は、レートのほかに最低交換単位と移行手数料という2つの条件がつきます。
JCB カード SのJ-POINTは、1ポイントがANAマイル0.6マイル相当です。2,500ポイント以上から1ポイント単位で移行できます。ANAマイレージクラブへの移行手数料は無料です。
楽天カードは、楽天ポイント2ポイントごとに1マイルの割合でANAマイルへ移行できます。50ポイント以上から移行でき、移行手数料はかかりません。少しずつマイルを足していきたい人に合う条件です。
三菱UFJカードはJALマイルへの交換に対応しています。グローバルポイント200ポイントが400マイルになり、応募単位は200ポイント以上100ポイント単位です。
※マイル交換レートと交換単位は、各発行元およびANAの公式サイトに掲載された内容(2026年9月時点)。
| カード | マイル交換レート | 交換単位 | 移行手数料 |
|---|---|---|---|
| JCB カード S | 1ポイント→ANA0.6マイル | 2,500ポイント以上1ポイント単位 | 無料 |
| 楽天カード | 2ポイント→ANA1マイル | 50ポイント以上 | 無料 |
| 三菱UFJカード | 200ポイント→JAL400マイル | 200ポイント以上100ポイント単位 | 公式サイトで確認 |
マイルを貯める人にとって、最低交換単位はカードを選ぶ基準の一つです。日常の買い物で少額ずつ貯める人には、50ポイントから交換できる楽天カードが向いています。
家族の旅行に向けてまとまったマイルを貯める使い方なら、JCB カード Sや三菱UFJカードも候補になります。JCB カード Sは移行手数料が無料です。
申し込む前に確認する4項目と、記録しておく条件の時点
申込前に確認する項目は、申込資格・記入欄の様式・支払い口座の名義・条件の改定有無の4つです。最新の条件は各社の公式サイトで確認できます。
自分の区分に合う申込資格条項を公式ページで確認する
申込資格の書き方はカードごとに違います。本人に収入がない人が申し込めるかどうかは、各カードの申込資格で確認できます。
JCB カード Sは、18歳以上で本人または配偶者に安定継続収入がある人が申込対象です。三菱UFJカードも、18歳以上で本人または配偶者に安定収入がある人を申込対象に含みます。どちらも配偶者の収入が条件に含まれる書き方です。
楽天カードは「18歳以上の方(高校生の方は除く)」、三井住友カード(NL)は「満18歳以上の方」(高校生は除く)です。収入に関する文言が資格条項に置かれていません。
※申込資格は各発行元の公式サイト掲載の内容(2026年9月時点)。
本人に収入がなく扶養に入っている人の扱いは、カードごとの申込資格に示されています。楽天カードには、5年制一貫高校に在籍の方は申し込めるという例外があります。
収入欄・職業欄の書き方を申込画面で照合する
収入欄の扱いも、カード会社のQ&Aに書かれています。三菱UFJカードでは、収入がない場合も記入が必要で、その場合は「0万円」と入力する案内が出ています。
空欄のまま送信できるか、0と入力するかは、申込画面で確認する項目です。カード会社のQ&Aには入力方法が案内されています。
職業欄の選択肢も、カードによって異なります。勤務状況に合う項目を選ぶ仕組みです。
支払い口座の名義を先に決める
家族カードを選ぶ場合、支払い口座の名義が決まっています。JCB カード Sの家族カードは、家族カードの利用分を含めて本会員名義の口座からの引き落としです。
三井住友カード(NL)は、本人カードの支払い口座を申込本人名義と定めています。家計をまとめて1つの口座で管理したい人には、家族カードの仕組みが向いています。
※家族カードの支払い口座はJCBの公式サイト掲載の内容(2026年9月時点)。
改定日と確認日を控えておく
申込資格やポイントの仕組みは、あとから変わることがあります。JCBは2026年1月13日にJ-POINTを開始しました。
三井住友カード(NL)は、ゴールドへの切替案内条件の一つに、対象カードの年間利用額100万円(税込)以上を挙げています。ただし切替には審査があり、案内が来ても発行が約束されるわけではありません。
※ゴールド切替の条件と審査は三井住友カードの公式サイト掲載の内容(2026年9月時点)。
申込資格やポイントの条件は、後日の申込時に変わっている場合があります。
申込資格の文面・収入欄の入力方法・支払い口座の名義の3つは、申込前の確認事項です。扶養の範囲で働く人も、収入がない人も、自分の区分に合う条項を持つカードが候補です。
主婦のクレジットカードについてよくある質問
収入がない専業主婦でも本人名義のクレジットカードを申し込めますか
A. 各カードの申込資格を満たせば、収入がない専業主婦も申し込めます。楽天カードは「クレジットカードの申し込み自体は主婦(主夫)も可能」と説明しています。JCB カード Sは、配偶者に安定継続収入がある専業主婦(主夫)も申込対象です。
ただし楽天カードは「審査結果によってはクレジットカードの発行がされないケースもあります」とも記載しています。申込資格を満たしても発行されるとは限りません。
※申込資格は各発行元の公式サイト掲載の内容(2026年9月時点)。
申込フォームの年収欄には夫の収入を書いてよいのですか
A. 入力方法はカードごとに異なります。三井住友カード(NL)は、本人に収入がない場合の年収欄を「0円」、職業欄を「無職の方(定期収入のない方)」とする案内です。
楽天カードには世帯年収欄が別に用意されています。世帯年収欄に含める範囲は公式サイトで確認でき、同一生計以外の方の金額は含めません。
本人年収欄と世帯年収欄は、入力する内容が異なります。配偶者の収入を記入する欄は、カードごとの入力案内で確認できます。
扶養内のパート収入は収入欄にどう記入しますか
A. 三井住友カード(NL)は、「直近1年のアルバイト代の合計」を年収欄に記入するよう案内しています。
勤務先欄には「実際の勤務先」を書き、店舗の住所と電話番号を記入します。扶養の範囲内でも、職業欄は勤務状況と収入の有無に合う区分を選ぶ欄です。
開業したばかりの個人事業主は年収欄に何を書きますか
A. JCB法人カードサイトの解説では、前年収入がない場合は見込み年収を記入します。同じ解説では、年間の収入(売上)から年間の経費を差し引いた所得が年収です。この記入方法は、JCB法人カードサイトの個人事業主向け解説に限られます。
職業区分について、三井住友カード(NL)は一定の雇用関係によらず独立して専門職を営む人を「自営業・自由業」と案内しています。
売上と所得は同じ金額ではありません。年収欄に記入する所得は、帳簿の売上と経費から確認できます。
家族カードと本人名義カードはどちらを持つべきですか
A. 用途で分かれます。家族カードは4社とも利用する家族本人の名義で、利用枠と支払い口座は原則として本会員側にまとまります。審査対象が本会員と確認できるのはJCB カード Sと三井住友カード(NL)です。
利用可能枠は本会員と別枠ではありません。楽天カードの家族カードは「本カード会員様のご利用可能枠以内」で、三井住友カード(NL)も本会員と合算の枠で個別設定はできません。本会員が大きな買い物をした月は、家族カードで使える残りが減ります。
本人の契約で持つカードは、三井住友カード(NL)が「カード申込ご本人さま名義」、楽天カードが「カードご契約者ご本人様のみ」、三菱UFJカードが本人会員名義の口座のみと案内しています。家計の支出を一つにまとめたいなら家族カード、支払い口座を分けたいなら本人の契約で持つカードが候補です。
家族カードでも本人名義カードと同じ保険が付きますか
A. 同一とは限りません。三井住友カード(NL)の海外旅行傷害保険は対象範囲が「ご本人のみ」で、このご本人には本会員と家族会員が含まれ、家族会員は「本会員の方と同じ補償」とされています。傷害死亡・後遺障害は最高2,000万円となっています。
JCB カード Sも傷害死亡・後遺障害は最高2,000万円で、本会員か家族会員のカードで適用条件となる料金を支払った場合、家族会員も補償の対象です。JCB カード Sでは、MyJチェック登録のうえ、日本出国前に対象の公共交通乗用具または募集型企画旅行の料金を決済すると保険が適用されます。
三井住友カード(NL)は、日本出国前に公共交通乗用具の利用代金または募集型企画旅行の旅行代金をカードで決済する利用付帯です。
カードを持たない家族の扱いは、カードごとに異なります。約款には、対象者別の補償内容が記載されています。
※保険金額と付帯条件は各発行元の公式サイト掲載の内容(2026年9月時点)。
本人の契約で持つカードは支払い口座が家族と分かれますか
A. 分かれます。本人の契約で持つカードは支払い口座が楽天カードなら「カードご契約者ご本人様のみ」、三井住友カード(NL)なら「カード申込ご本人さま名義」と決まっています。
家族カードの利用分は、原則として本会員名義の口座から引き落とす仕組みです。
支払い口座を自分の名義で持ちたい人に、本人の契約で持つカードは向いています。
年会費無料のカードでも保険やポイントは付きますか
A. 付きます。JCB カード S、三井住友カード(NL)、楽天カードはいずれも年会費が永年無料または無料で、家族カードの年会費も無料です。
基本還元率は、JCB カード SのJ-POINTが0.5%で、三井住友カード(NL)のVポイントが0.5%となっています。楽天カードは通常のポイント対象利用で100円につき1ポイント。海外旅行傷害保険はJCB カード Sと三井住友カード(NL)がいずれも傷害死亡・後遺障害で最高2,000万円、ショッピング保険はJCB カード Sが海外のみ年間最高100万円、自己負担額は1回の事故につき10,000円です。
年会費が無料でも、付帯サービスの内容はカードごとに異なります。
※年会費・還元率・保険金額は各発行元の公式サイト掲載の内容(2026年9月時点)。
女性向け特典のあるカードから選んだほうがよいですか
A. 申込資格を満たすことが前提です。働き方によって収入欄や職業欄の書き方が異なり、申込資格に合う内容を記入する必要があります。
特典の中身は、申込資格を満たすカードが複数残ったあとの比較材料です。女性向け特典の比較は女性向けクレジットカードの記事で扱っています。
申込資格を満たすカードのなかで特典を比べる方法は、専業主婦・扶養内パート・個人事業のいずれにも当てはまります。
まとめ
- 専業主婦・扶養内パート・個人事業のいずれにも、本人名義で申し込めるカードがあります。ただし、申込資格は各社で異なり、資格を満たしても発行されるとは限りません。
- 三井住友カード(NL)では、本人に収入がない場合の年収欄は0円です。楽天カードでは、本人年収欄と世帯年収欄が分かれています。
- 三井住友カード(NL)では、扶養内パートの勤務先欄に実際の勤務先を記入します。JCB法人カードサイトの解説では、個人事業主の年収欄は所得で、開業直後は見込み年収です。
- 家族カードは4社とも家族本人の名義で、利用可能枠と支払い口座は原則として本会員側にまとまります。審査対象が本会員と確認できるのはJCB カード Sと三井住友カード(NL)です。
- 付帯保険は本人会員・家族会員・カードを持たない家族で対象範囲が分かれ、補償額が同一とは限りません。
- ポイントの比較項目は、還元率・集計単位・端数処理・有効期限・交換レート・手数料です。
- 申込資格や記入要領は、改定によって内容が変わる場合があります。
働き方によって、収入欄に記入する内容は異なります。現在の働き方や収入が、申込資格に合うかどうかが判断材料です。年会費0円で最低年齢18歳という点は、この4枚に共通する条件です。

コメント